


核心摘要
2026年2月28日,美国与以色列针对伊朗的联合军事打击行动打破了中东地缘政治的脆弱平衡 。在此类突发地缘冲击下,加密资产交易市场由于其7x24小时的连续交易特性与无摩擦的资金流动性,再次成为全球恐慌情绪的第一宣泄口,盘面呈现出明显的向下流动性扫损特征。
复盘2024年以来的数次中东地缘冲突,比特币在经历非理性深跌后,均能在短时间内收回跌幅并走出V型反转 。但是,简单将历史盘面规律线性外推至当前市场环境,存在系统性的定价逻辑偏差。
现在到底该如何交易,追空还是buy the dip?本篇研报我们将解决这个问题。
一、美伊的定性分析与冲突扩大化推演
金融市场的定价效率取决于事件的定性与边界。要评估本次下跌的持续性,必须首先厘清本次地缘冲突与过往事件的本质差异。
1.1 打击行动的战术特征与烈度升级
2026年2月28日的军事行动,在规模、目标与参与主体上,均显示出有别于以往的升级特征。本次联合打击,采取了日间突袭的战术,其目标直接指向伊朗的核心政治与军事枢纽,包括最高领袖办公室、情报部、国防部以及帕尔钦等关键军事与核设施综合体。
与2024年4月和10月双方通过第三方渠道进行事前警告、意在“平息国内情绪”的表演性报复不同,本次行动伴随着美国方面的明确表态。美方公开提出摧毁伊朗导弹工业与核能力、并促成政权更迭的战略目标。
1.2 报复机制的触发与避险资产逻辑的证伪
作为回应,伊朗的快速反击并未局限于以色列本土,而是直接将目标对准了驻扎在阿联酋达夫拉空军基地、巴林贾法尔以及科威特境内的美军设施 。这种针对海湾地区美国核心军事资产的无差别弹道导弹打击,切断了短期内通过外交斡旋迅速降温的通道。
在传统金融理论中,地缘冲突爆发初期,资金通常会涌向黄金与美元等传统避险资产。部分市场观点曾将比特币视为数字黄金。然而,实际的微观盘面交易数据不断证实,在冲突爆发的瞬间,比特币呈现出典型的高贝塔风险资产属性。当传统金融市场处于周末或休市时,宏观对冲基金与量化机构为了降低整体投资组合的风险敞口,会优先在流动性最佳的加密衍生品市场建立空头头寸或抛售现货,这是导致加密市场在突发事件中成为第一宣泄口的核心机制。
二、历次地缘冲击的量化复盘与刻舟求剑的定价偏差
为了剥离盘面的情绪噪音,我们对近年典型的中东地缘冲突下BTC的微观盘面特征进行量化复盘,并寻找其底层的驱动逻辑。
2.1 历次冲突下的跌幅、支撑与修复周期
通过对盘面数据的量化提取,可以观察到以下规律:
| 事件日期 | 事件背景描述 | BTC最大回撤幅度 | 插针低点/流动性支撑 | 修复周期与盘面结构特征 |
| 2024年10月1日 | 伊朗向以色列发射近200枚导弹 | 单日超 6% | $59,800附近 | 约10-14天。触及6万美元关口后震荡吸筹,随后突破至$69,000上方 |
| 2024年4月19日 | 以色列空袭伊朗伊斯法罕(11点空袭) | 约 6% | $59,600附近 | 数小时内V型反转。确认核设施安全后,当日收复全部跌幅并重返$64,000。 |
| 2024年4月13-14日 | 伊朗周末大规模无人机与导弹袭击 | 近 10% | $60,800附近 | 2-3天。周末流动性匮乏致深跌,周初现货买盘介入企稳于$66,000上方。 |
| 2020年1月8日 | 伊朗导弹反击美军基地(苏莱曼尼事件) | 宽幅双向震荡 | $7,800附近 | 典型的“买预期,卖事实”。袭击初拉升破$8,400,确认局势降温后派发回落。 |
历史规律总结:
- 非理性深跌与流动性扫损:单一地缘冲突引发的下跌,微观订单薄上表现为剧烈的向下插针。这种价格行为的本质是做市商扩大买卖价差并撤回挂单,导致市场价格在缺乏承接的情况下自由落体,精准扫穿多头的集中止损区。
- 极速的估值修复:在上述几次事件中,只要冲突未实质性扩大为持久全面战争,恐慌抛售砸出的低点均成为短期的强力需求区。大部分情况下,BTC能在1到14天内完成初步修复,恢复原有趋势。
“下文包含高价值 Alpha 交易机会,仅面向白金和钻石会员开放。为防止策略拥挤导致 Alpha 衰减,切勿对外传播。如您想完整阅读,请加入付费会员”
感谢支持。
2.2 逻辑陷阱:牛熊周期的错位与定价模型的失效
正是基于上述复盘,当前存在大量散户及部分趋势交易者认为,本次袭击造成的下跌仅仅是又一次极佳的抄底机会。这种线性外推的定价逻辑存在致命的漏洞:忽视了宏观背景与做市商行为的变异。
2024年的历次下跌能够被迅速收回,其宏观前提是比特币正处于现货ETF通过后的增量牛市周期。当时,美国现货ETF处于持续的净流入状态 ,华尔街传统机构的资产配置需求为盘面提供了深厚的现货买盘支撑。做市商在面临地缘恐慌砸盘时,具备充足的动机和美元流动性在底部承接筹码,因为他们预期这些现货会在接下来的交易日中被ETF的结构性买盘所消化。
但是,当前的宏观变量已发生系统性反转,这种错位也是导致套牢盘持续累积的根本原因。
三、宏观背景切换与流动性衰竭的深度剖析
市场结构的改变往往是渐进而隐蔽的,但数据指标的恶化已经清晰地显示出熊市的轮廓。
3.1 从增量博弈到减量博弈的确认
截至2026年2月,BTC已从其历史高位回撤了50%以上,稳定在60,000美元至70,000美元的宽幅震荡区间下轨 ,市场已步入实质性的减量博弈阶段。
3.2 主力资金拉盘能力的衰竭与承接意愿的丧失
在探讨交易策略时,我们必须考量主力资金的客观能力。在牛市中,主力资金通过吸收散户恐慌盘并在高位派发完成利润闭环。但在当前的熊市周期中,主力的行为模式发生了转变。
由于宏观资金的净流出,做市商和场内主力机构的资产负债表同样承受着压力。面对地缘冲突的非线性升级,主力机构的首要任务是进行自身的风险管理与去杠杆操作,而非动用宝贵的流动性去充当市场的救世主。
另外,当前比特币的实现价格分布中,大量在最近一轮牛市中后段入场的筹码,其平均成本线位于75,000美元附近,该部分筹码目前整体处于浮亏状态 。庞大的套牢盘如同一座堰塞湖,一旦主力动用资金将价格拉升至该区域附近,必然面临巨量的解套抛压。
推演结论:在战争扩大化与套牢盘压力的双重压制下,主力机构不仅缺乏主观意愿,在客观上也极其缺乏足够的流动性储备来强行扭转趋势。迅速收回跌幅的动作,在缺乏结构性买盘的支撑下,恐怕极难重演。
四、合约微观结构与拥挤交易的反身性解析
在明确了中长期偏空的宏观基调后,交易执行层面的核心矛盾聚焦于微观盘面结构的研判。目前合约交易市场呈现出高度拥挤的单边看空倾向,这是导致大部分散户不敢直接追空的主要考量。
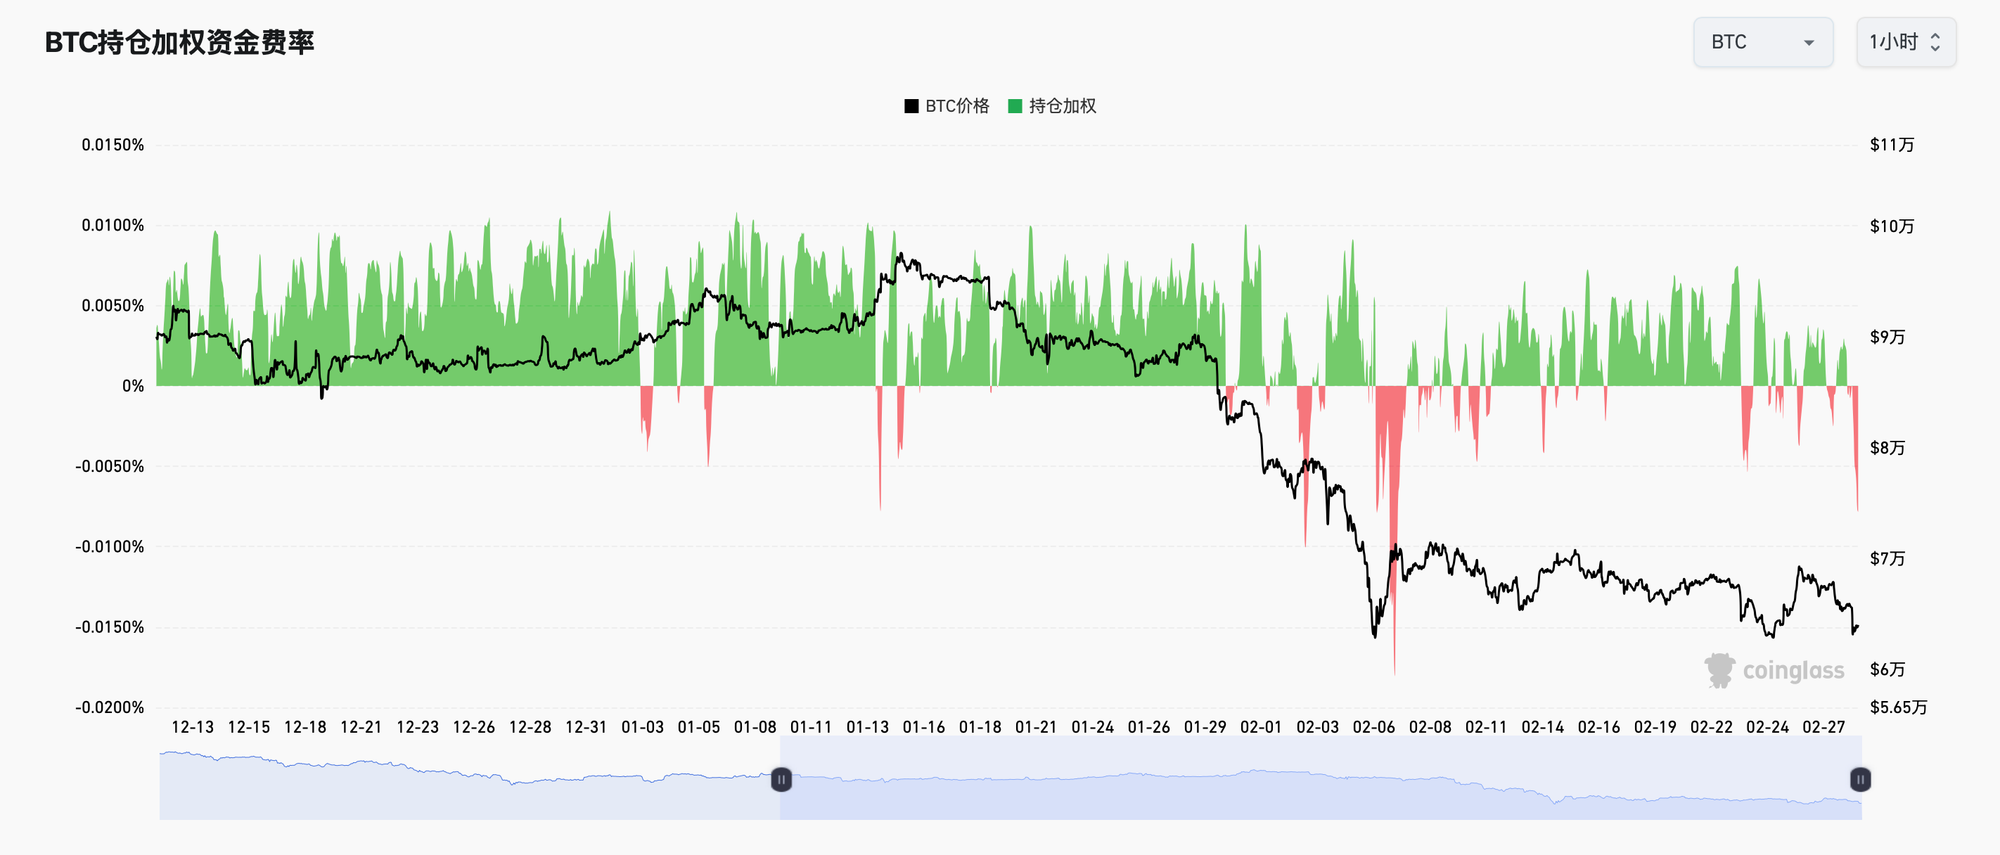
4.1 资金费率的极端负值与持仓的持续缩减
永续合约的资金费率是衡量多空力量失衡程度的高频指标。当前,币安等主流交易所的BTC资金费率已跌至过去一年多以来的极端负值区间。
与此同时,市场的总未平仓合约经历了剧烈的去杠杆化。BTC期货未平仓量在数个交易日内从约610亿美元锐减至约490亿美元,对比上一年度超过900亿美元的峰值,市场已经卸载了超过45%的杠杆。
4.2 空头拥挤极易引发轧空,这次还会有效吗?
在传统的交易博弈论及实践中,极其拥挤的空头仓位被视为反向指标。逻辑在于:当市场上绝大多数人都已建立空单时,继续做空的边际资金已经枯竭;此时哪怕是一丝利好,或是大资金的微小扫单,都可能触发空头止损。空头止损转化为市价买单,进而引发链式爆仓,形成猛烈的向上轧空。
然而,这种反身性机制的触发需要一个前提:存在一股足够强大的逆向资金来点燃导火索。正如我们上文论述,当前处于熊市资金净流出期,在战争局势不明确,美股摇摇欲坠的情况下,具备点火能力的主力资金是否愿意逆势而为?
在这种特定环境下,空头拥挤并不必然导致反弹。相反,当现货抛压源源不断,而做多资金又完全不敢入场时,拥挤的空单反而成为顺应阻力最小方向的客观反映。换言之,在流动性枯竭的熊市单边下行期,极端负值的资金费率可能会维持相当长的一段时间,价格会以阴跌配合局部向下插针的形式持续寻底。
因此,仅仅因为追空交易拥挤就放弃顺势做空,是另一种形式的刻舟求剑。
五、盘面技术面推演与支撑阻力结构分析
5.1 图表形态与价格通道拆解
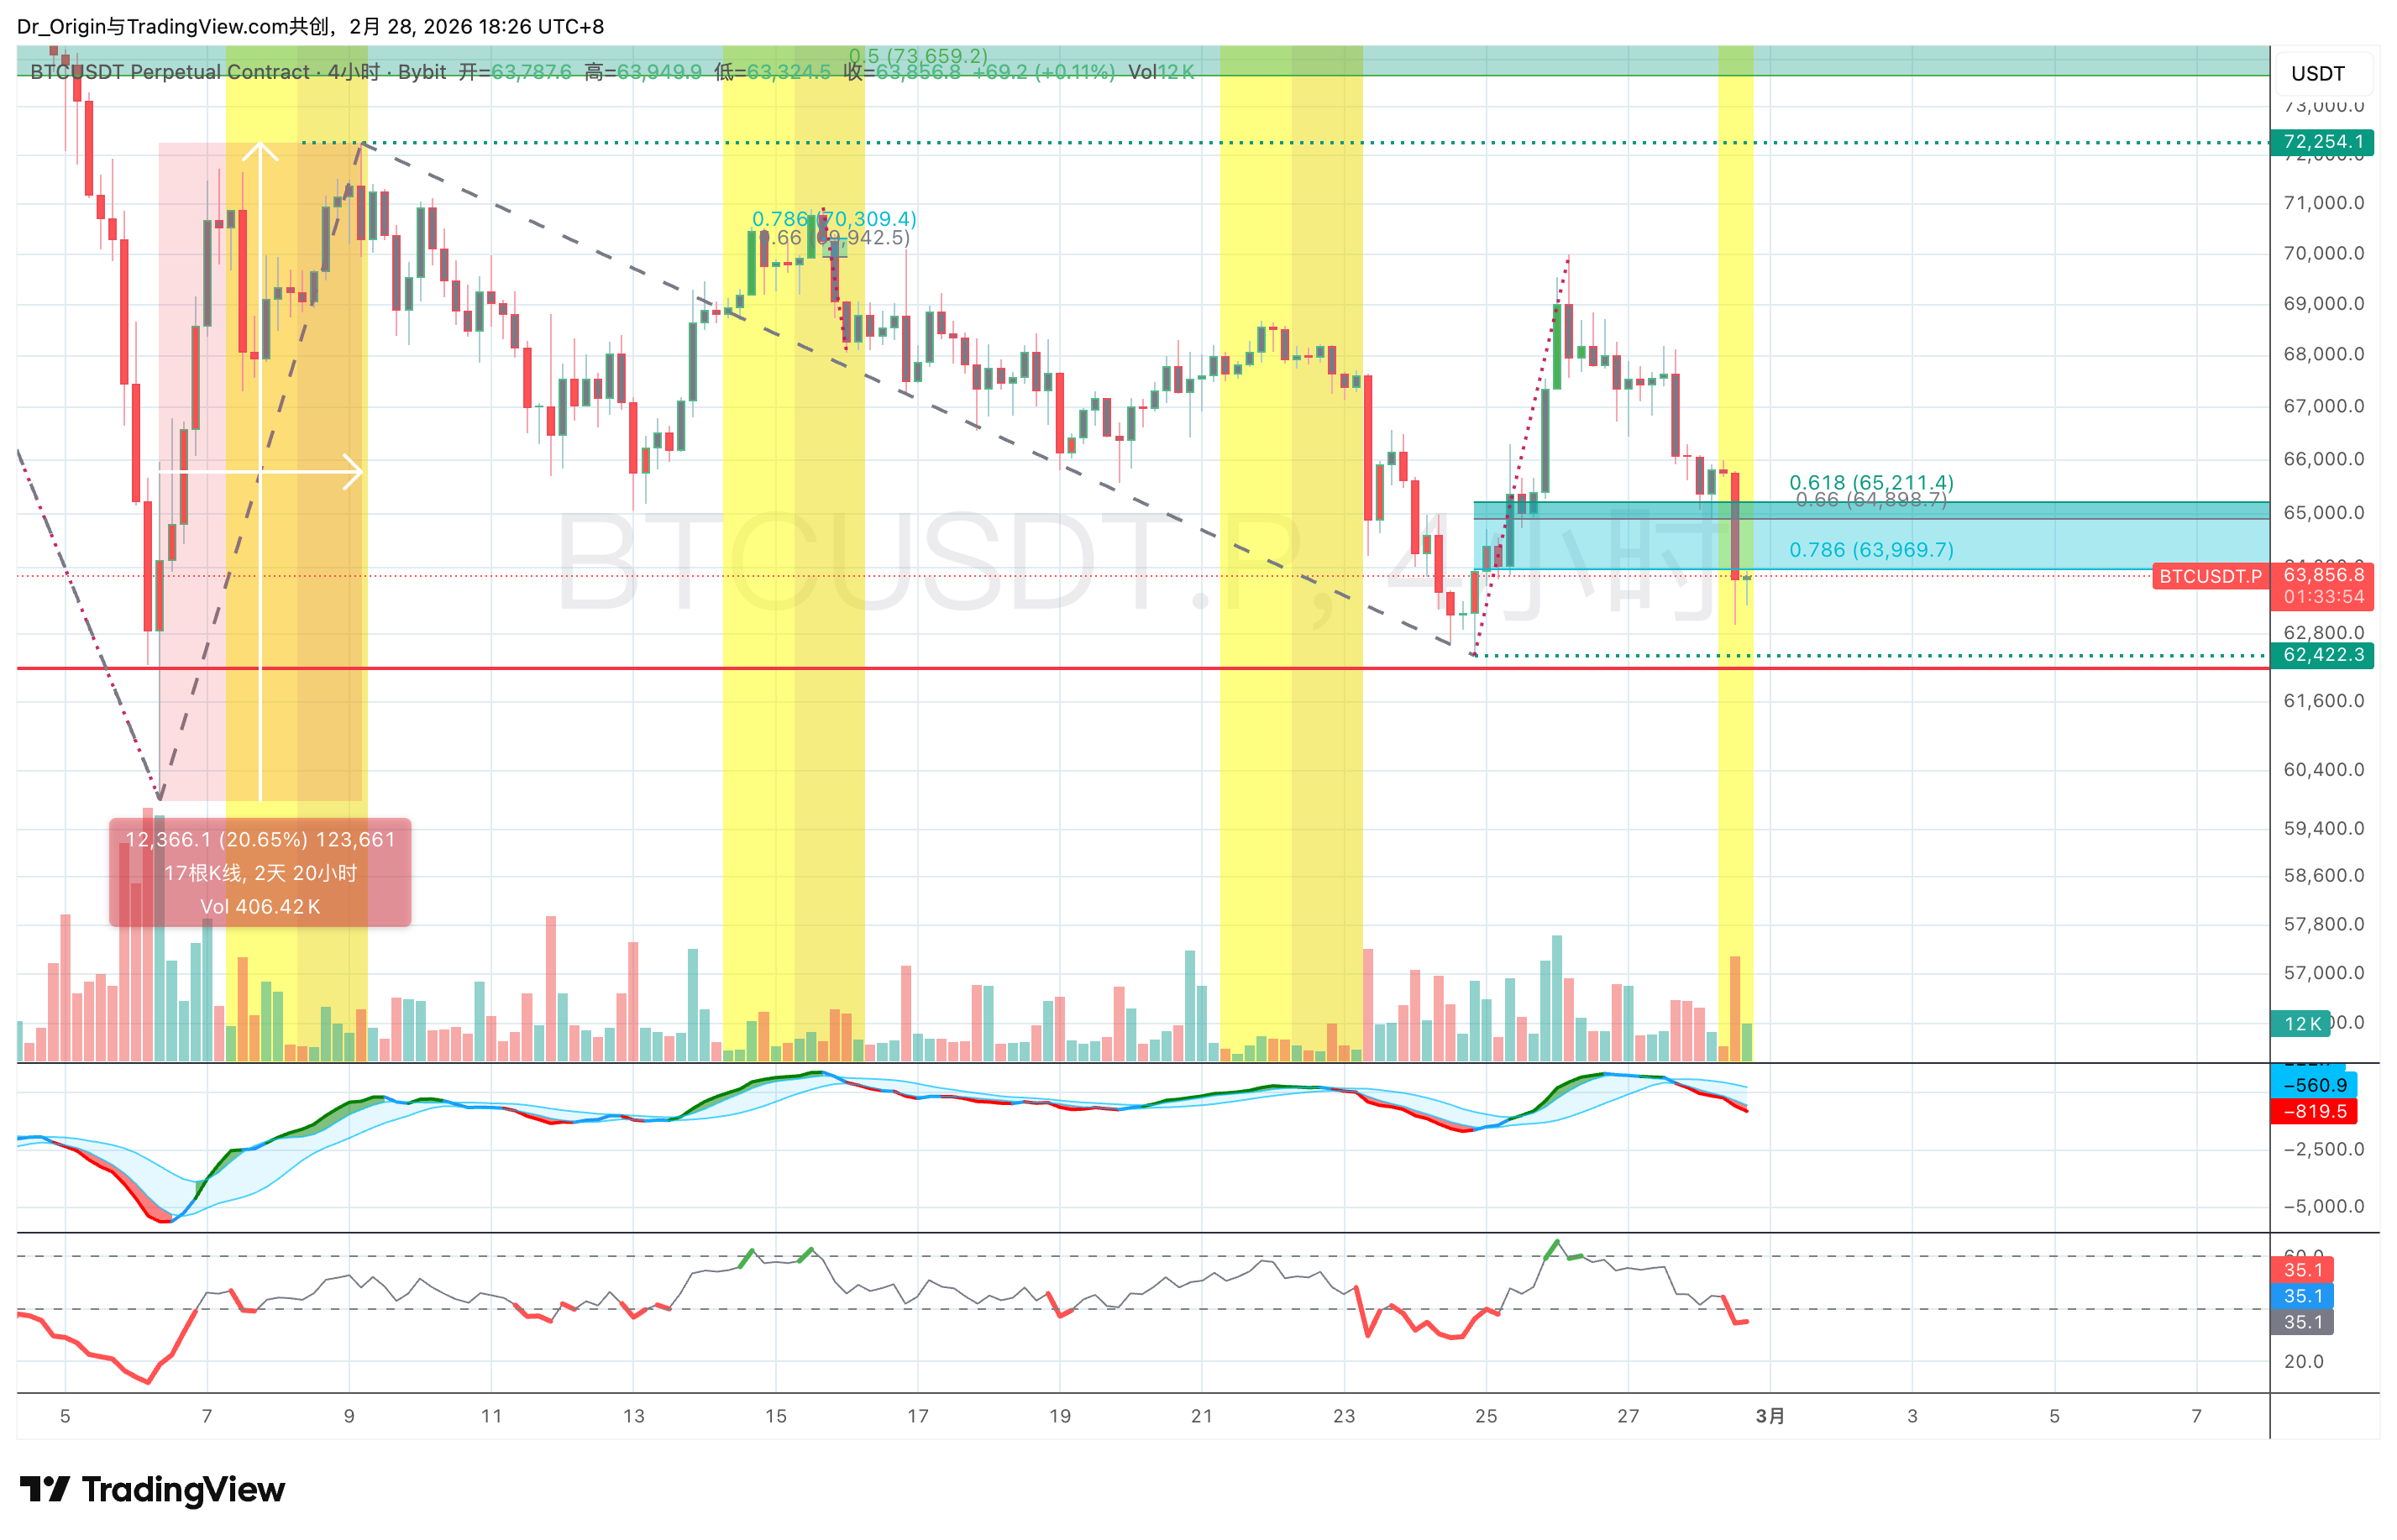
- 下降趋势线的压制:BTC在经历了左侧的震荡后,形成了高点不断下移的结构,确认了空头对局部定价权的主导。
- 支撑位的破位与测试:最近一次反弹的起点是62,422.3,当前价格位于 63,900附近,正在向该支撑位发起测试。
- 量能萎缩:自反弹顶部69980建立,下跌以来,成交量并未出现恐慌性放量(恐慌抛售)。这种逐渐缩量的下跌意味着现货持币者的抵抗意愿极低,买盘流动性匮乏。
5.2 斐波那契关键结构位的失守
- 0.618(65,211.4)与 0.66(64,898.7) 构成的黄金口袋区域,曾是多头试图组织反击的重要防线。当前,价格已实体跌破该区域,证明抵抗失败。
- 0.786(63,969.7):目前价格已进一步跌破0.786这一深幅回撤防线。在技术分析中,0.786的失守往往意味着原有上涨波段的完全破坏,价格极大概率将去测试前低甚至进行向下的斐波那契扩展。
如果62,422.3支撑被有效击穿,且60,000美元整数心理关口未能引发足够的场外资金介入,盘面将进入流动性真空区,直接向60,000美元下方加速滑落。
六、交易策略——现价追空的逻辑与风险控制底线
综合地缘宏观的恶化预期、熊市结构的现货弱势、衍生品市场的失衡状态以及图表技术的破位特征,Origin Research提出以下交易策略构建逻辑。
6.1 核心策略:在控制风险的前提下,现价追空是一个可选项
在前述逻辑的支撑下,Origin Research明确指出:现价追空不是冲动之举,而是基于概率优势的理性选择。
不支持马上追空的唯一顾虑是“空头拥挤导致的短线轧空”。但是,我们已经论证了在宏观熊市与战争扩大化预期的双重打压下,主力机构没有能力也没有意愿去发动一场耗资巨大的轧空行情。
如果交易员再等待“反弹至阻力位后再建空单”,在当前的极弱势市场中,大概率会面临反弹幅度极小甚至毫无反弹的窘境,从而踏空这一段由地缘恐慌和去杠杆双重驱动的流畅下跌行情。因此,直接在现价(即64,000 美元附近)建立/增加空头头寸,是捕捉下行趋势动量的有效手段。
6.2 交易执行细则与风控模型
执行现价追空策略,其核心生命线在于严苛的风险控制。地缘政治事件的特征是消息面的高度随机性,随时可能因一条“美伊停火谈判”的消息引发快速反抽。因此,必须制定如下交易纪律:
1. 入场与仓位管理
- 入场位置:现价直接市价加仓,确保拥有足够的空头仓位。
- 仓位限制:总仓位杠杆率应严格控制在3倍以下。
2. 止损点位的结构性设置
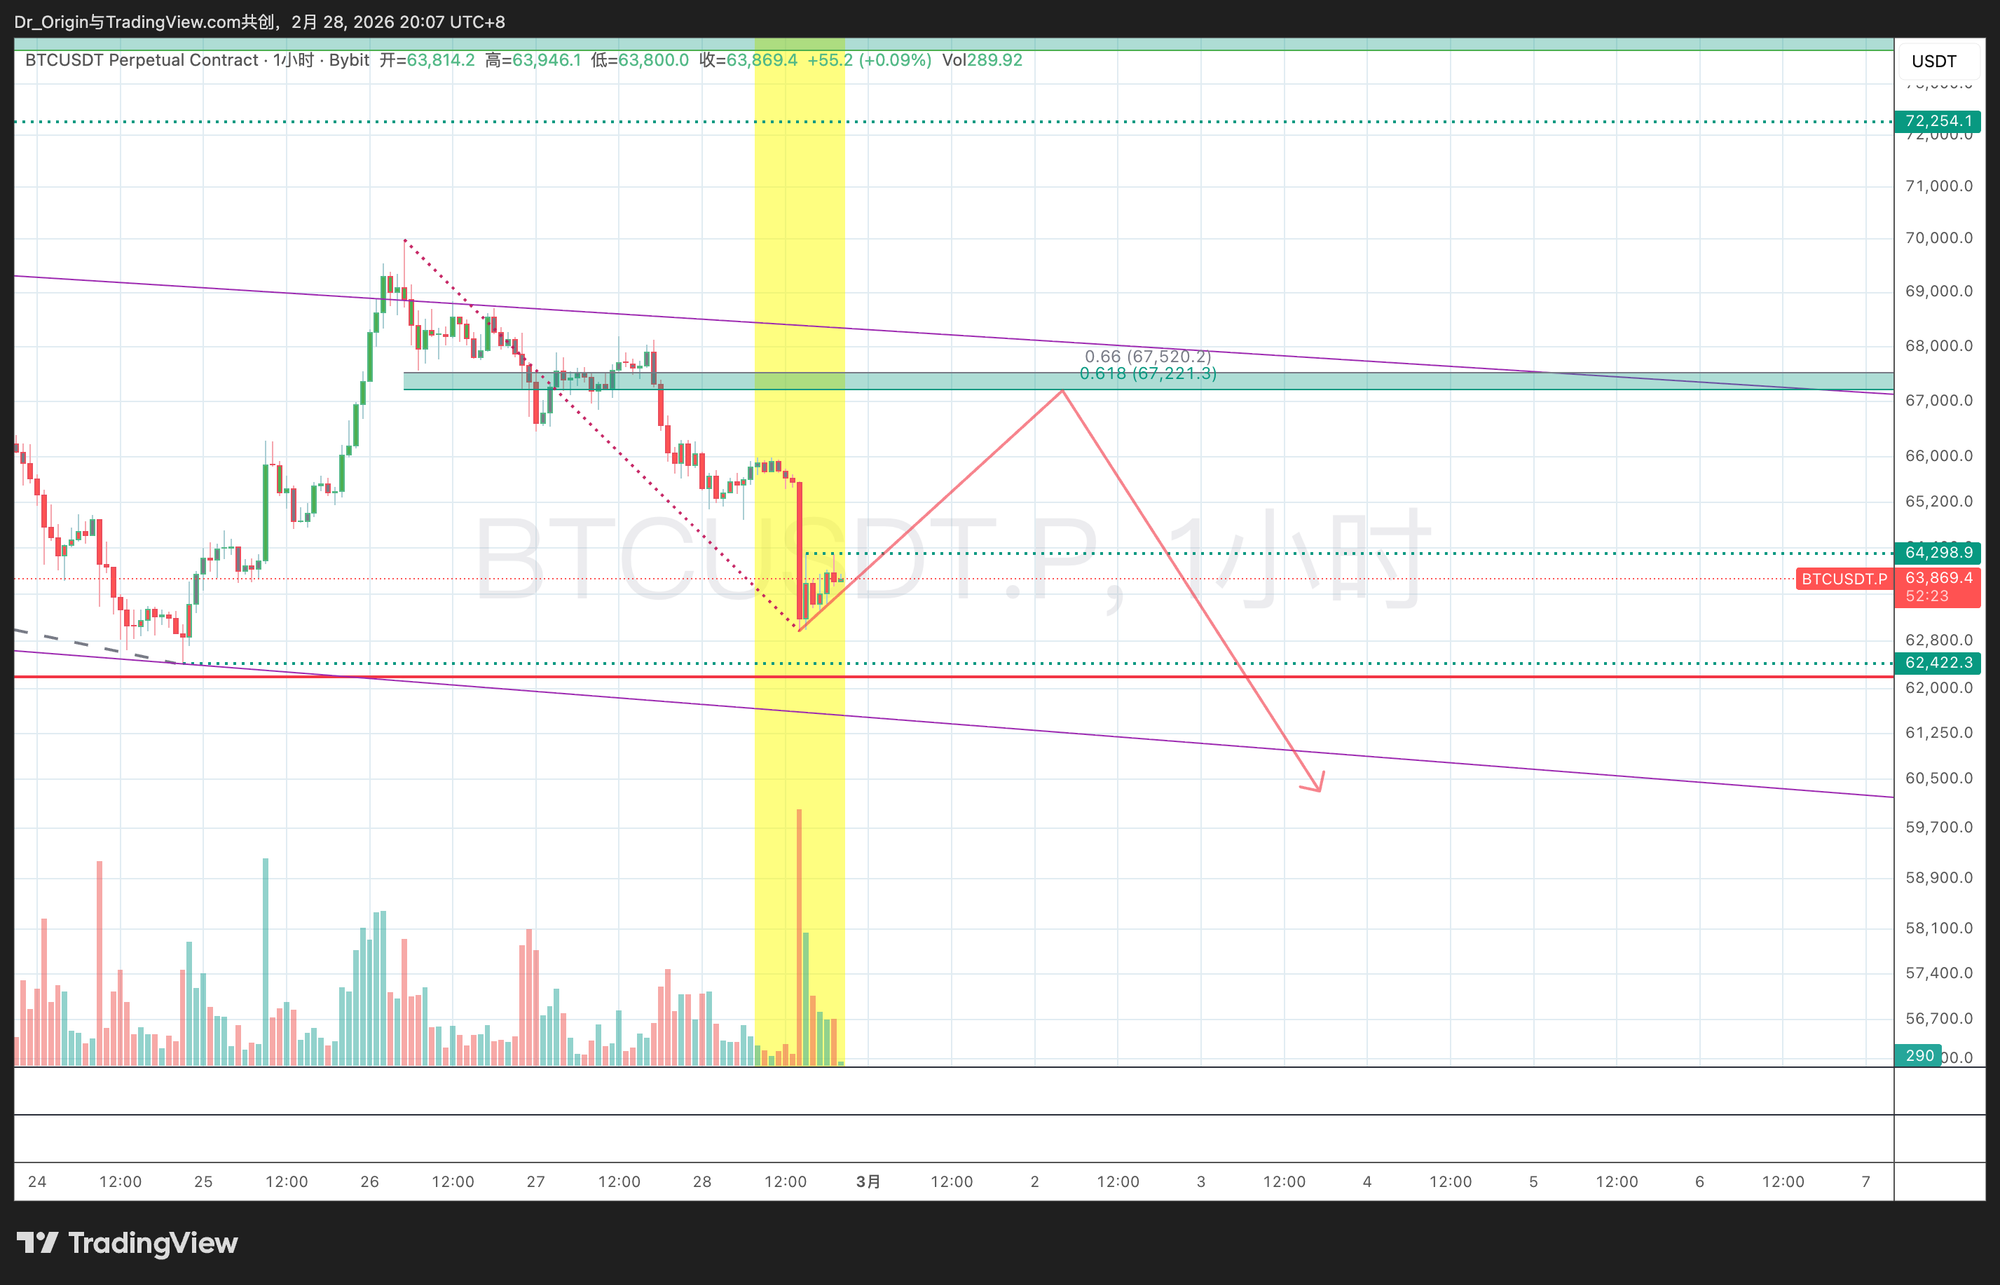
- 保护性止损:参考上图图示,将止损设在 0.786 阻力位(63,969.7)及自然反弹高点上方一段距离,例如64,500美元。如果1小时级别价格放量突破此线且实体收于上方,说明市场存在短期的修复动能,应果断认错离场,减仓新增的部分仓位。
七、未公开发布的Plan C
周五晚,我们在年度会员信号群发布了最新的交易指令,还未来的及发研报美伊战争即已爆发,目前该交易计划优先级暂时让步于目前的现价追空交易计划。
如果出现战争迅速结束、比特币下跌-收回的情况,则继续按照Plan C 执行。
提示:不可教条执行交易计划,应充分理解计划背后逻辑,灵活执行。
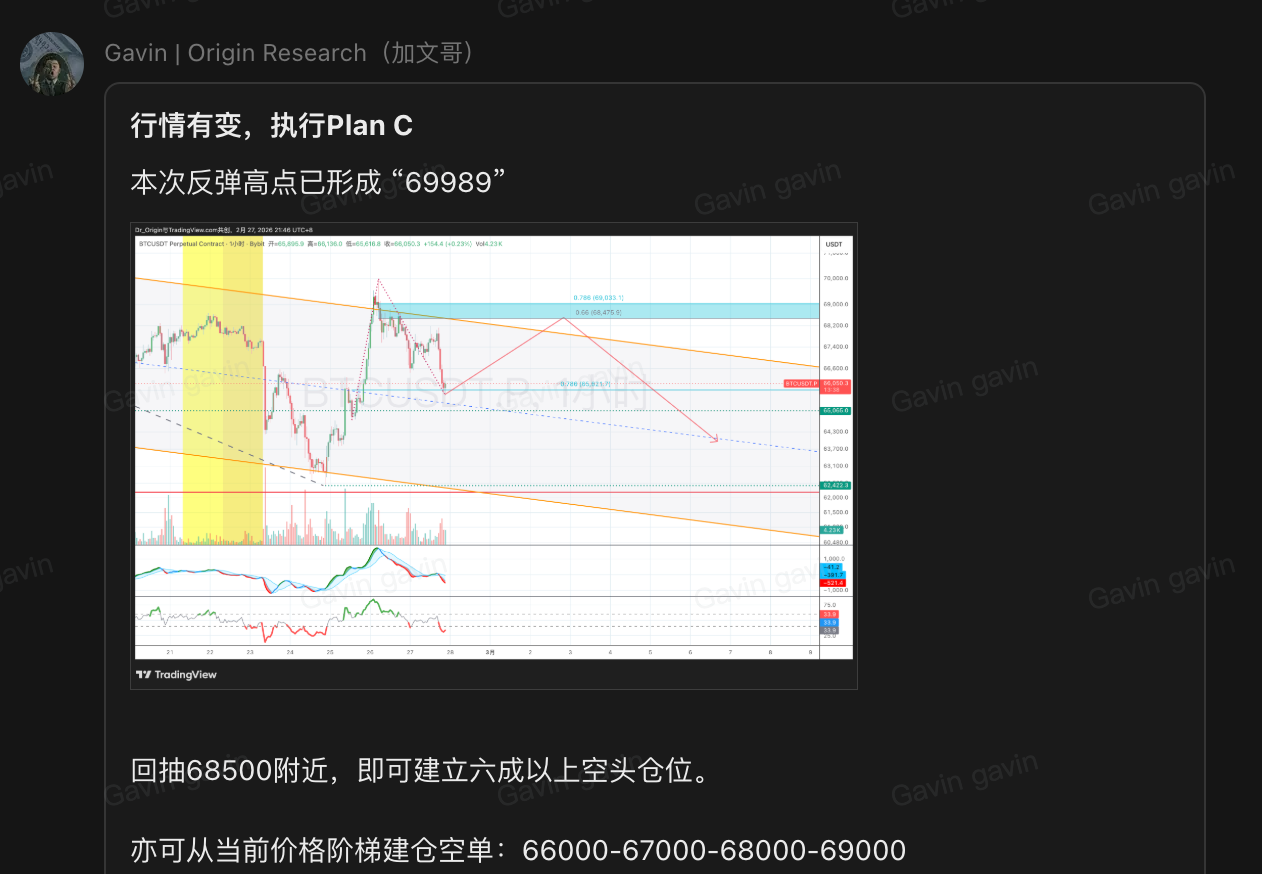
Plan C的最新图表更新:
免责声明:
本研报所载信息和观点仅代表Origin Research分析团队的判断,截至目前被认为是可靠的,但不保证其准确性或完整性。加密货币市场属于高风险投资领域,价格波动剧烈,且包含杠杆风险。本报告不构成直接的投资建议、财务建议或交易邀请。投资者应根据自身风险承受能力独立做出投资决策,并严格执行止损策略。Origin Research不对因使用本报告内容而导致的任何直接或间接损失承担责任。