


第一节:Origin Research关于ENA的研报回顾
Origin Research曾在0.32$时发出买入ENA的交易指令,该笔交易已在ENA 到达0.75$时成功退出。
1.1 USDe增长引擎:一个高收益、高依赖度的模型
Ethena协议的核心创新在于其合成美元USDe,其增长引擎由一套精密的金融工程驱动,同时也带来了独特的依赖性风险。
- 核心机制:我们的报告准确地指出,USDe的价值锚定并非依赖传统银行储备,而是通过一种“delta中性”对冲策略实现。协议接收用户的现货加密资产(如ETH、BTC)作为抵押,并同时在中心化交易所(CEXs)的永续合约市场上开立等值的空头头寸。此设计在理论上对冲了抵押品的价格波动风险,实现了资本效率,使其区别于超额抵押稳定币。
- 收入来源:协议的盈利能力是其吸引力的关键。其收入主要来自两大渠道:1) 流动性质押代币(如stETH)产生的共识层与执行层奖励;2) 更为重要的是,从delta中性对冲头寸中捕获的资金费率和基差收益 。在牛市和高杠杆环境中,正资金费率成为协议稳定且丰厚的现金流来源,形成了一个强大的“收益飞轮”。
- 中心化悖论:我们的分析敏锐地捕捉到了协议的核心矛盾:尽管USDe作为一种资产旨在实现去中心化和抗审查,但其稳定性机制却深度依赖于中心化交易所(如币安)提供的流动性与交易基础设施。这种结构在协议的去中心化愿景与其中心化的运营依赖之间制造了内在的紧张关系,构成了系统性的交易对手风险。
1.2 ENA的价值主张与结构性供应过剩
在基本面发生转变之前,ENA代币的价值主要基于对未来的预期,并始终笼罩在巨大的潜在抛压阴影之下。
- 初始效用:最初,ENA的核心功能是作为Ethena协议的治理代币。持有者通过投票参与关键参数的设定,如风险管理框架、新增抵押品类型及收益分配机制等 。其价值捕获更多地依赖于对协议未来增长规模以及治理层最终将价值回馈给代币持有者的信念,而非直接的现金流回报。
- “大解锁”风险:我们报告中识别出的最重大、最明确的风险,无疑是为核心团队和早期投资者保留的巨额代币解锁。这部分代币合计占总供应量的55%,其线性释放计划从2025年开始,为市场带来了可预见的、持续数年的结构性供应压力。这一巨大的潜在抛压构成了任何关于ENA的看跌或谨慎论点的主要基石。
第二节:十字路口的技术分析:解构“顶-底”形态
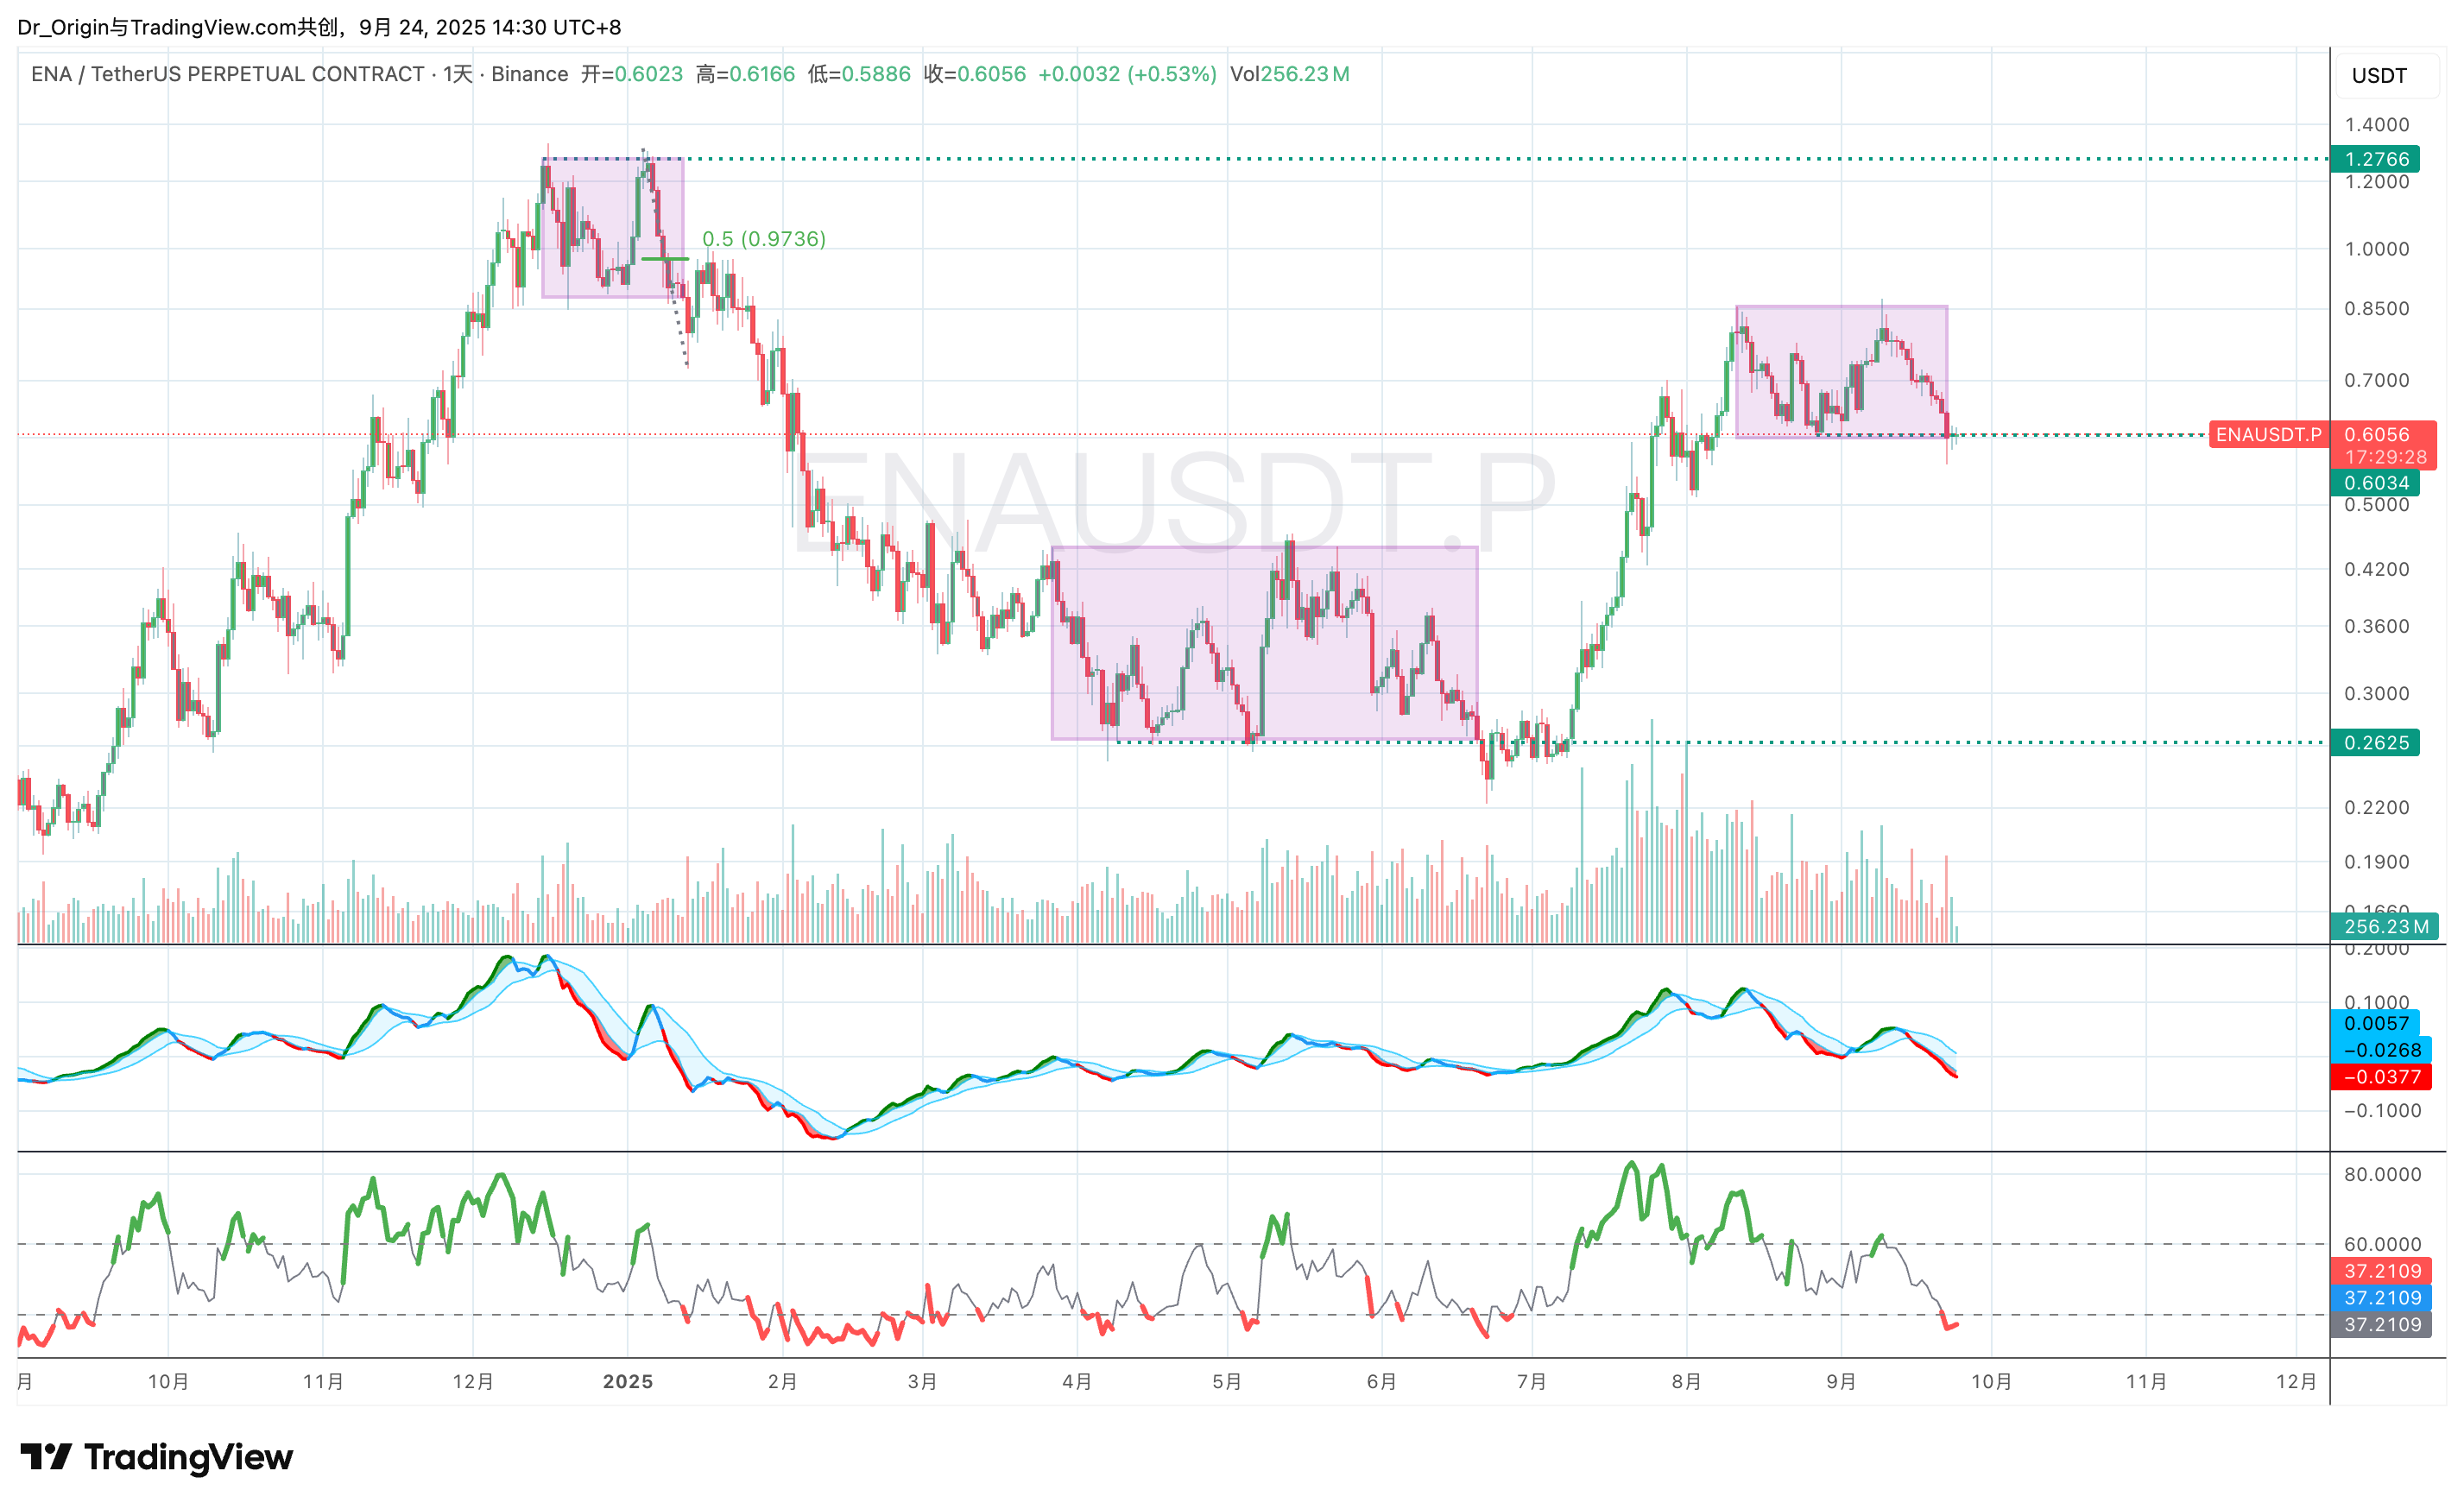
如上图所示,我们在图表中所标记的三个红色矩形框的K线走势,呈现出惊人的一致性,即价格在一定区间内反复震荡、方向不明。
众所周知,ENA是一个由做市商深度控盘的币种,在这种标的的交易中,做市商拥有对技术K线形态的绝对解释权。
我们要明确的是,做市商的最重要KPI是如何以最小的风险和成本攫取最大的利润,即成功的割韭菜。上图中在关键盘面时点展现出的惊人一致的K线走势,正是对上面认知的完美佐证。
2.1 走出项目方和做市商的叙事,回归K线
- 假设一:如果现在的形态是顶部
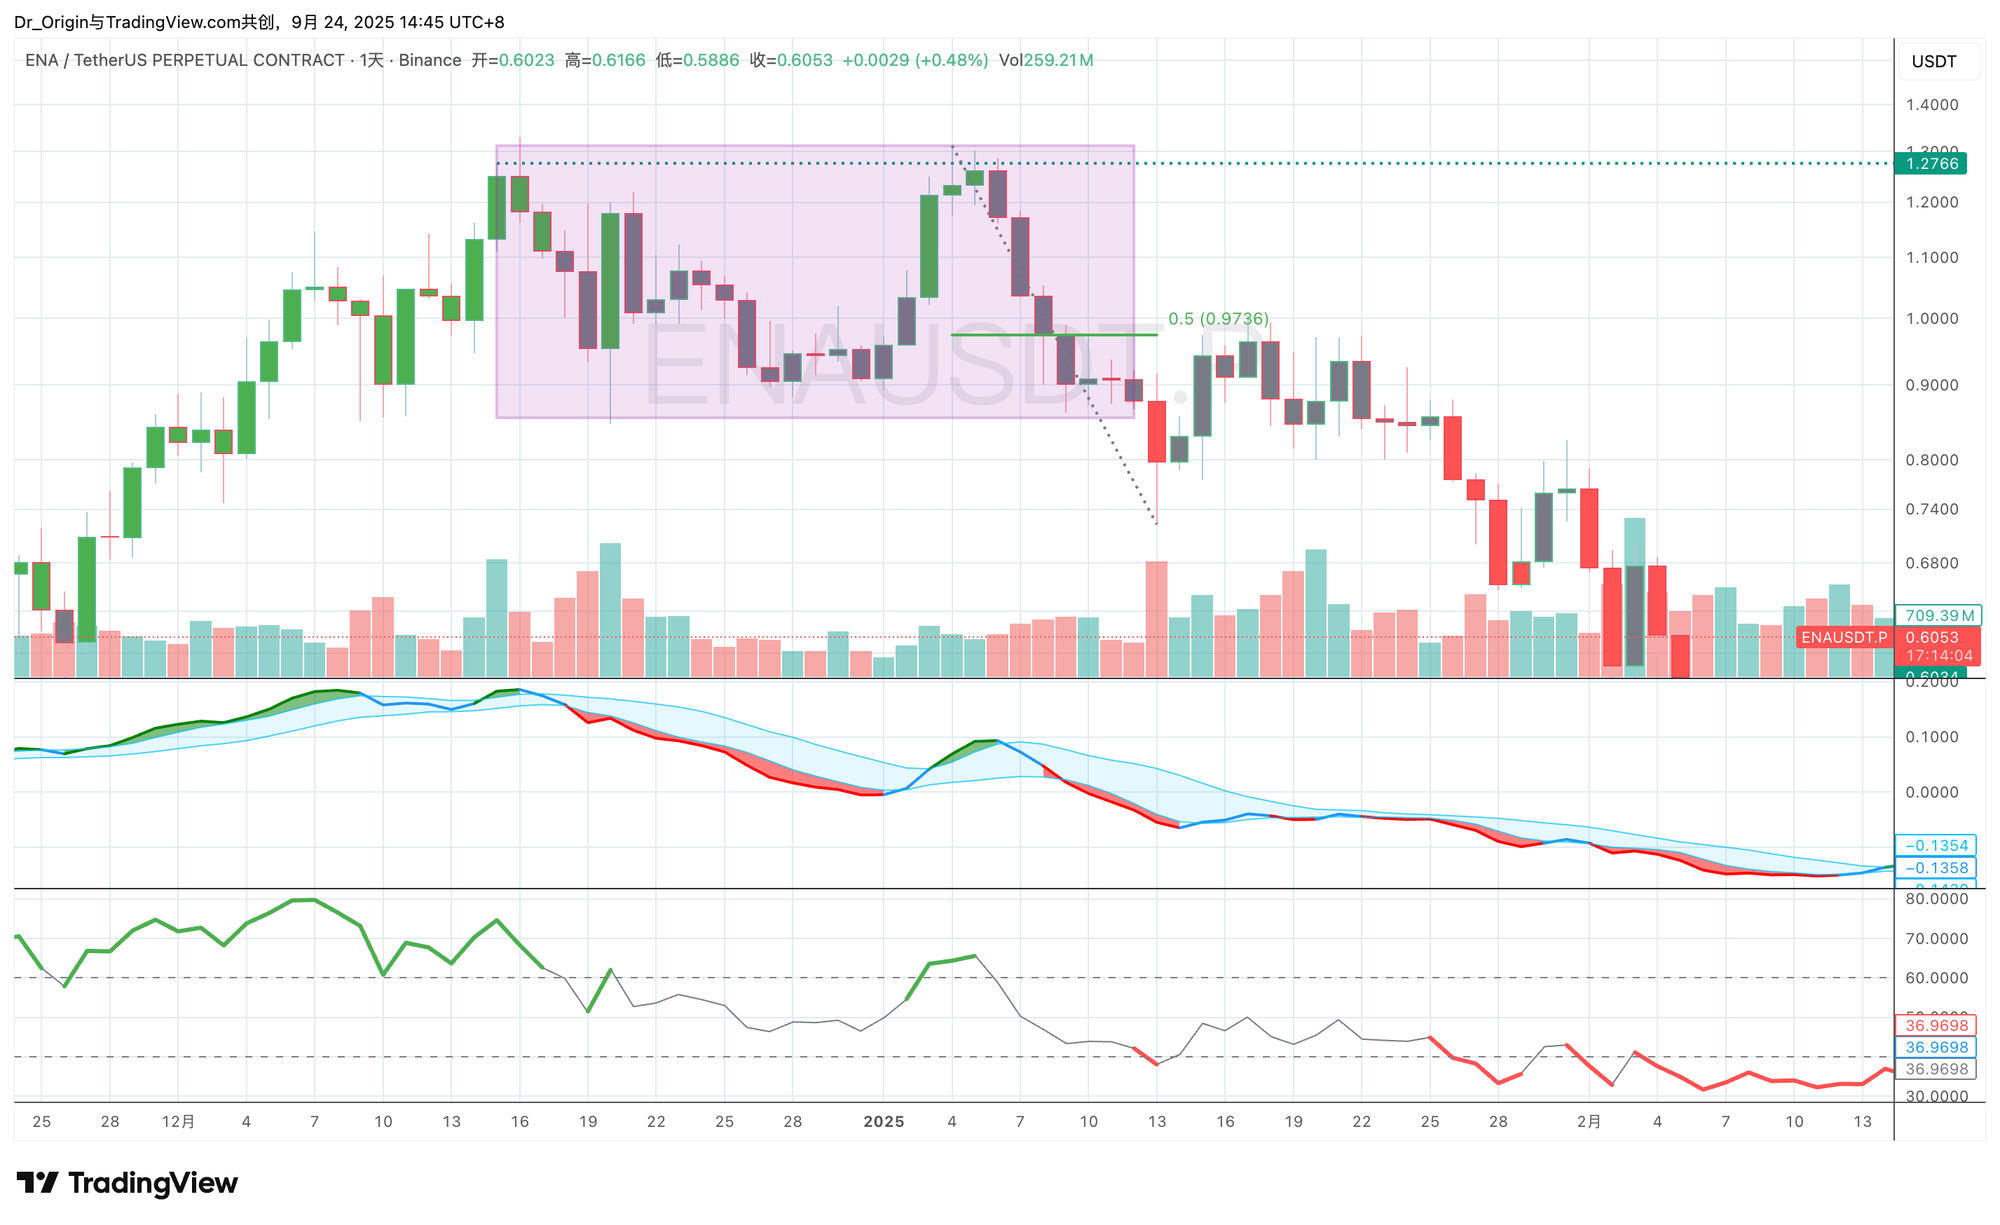
日线级别,价格跌破顶部箱体后,日线级别RSI超卖,随后价格反弹至斐波拉契0.5,即跌破-反弹-顺畅下跌。
对应今天的K线,我们进行推演。
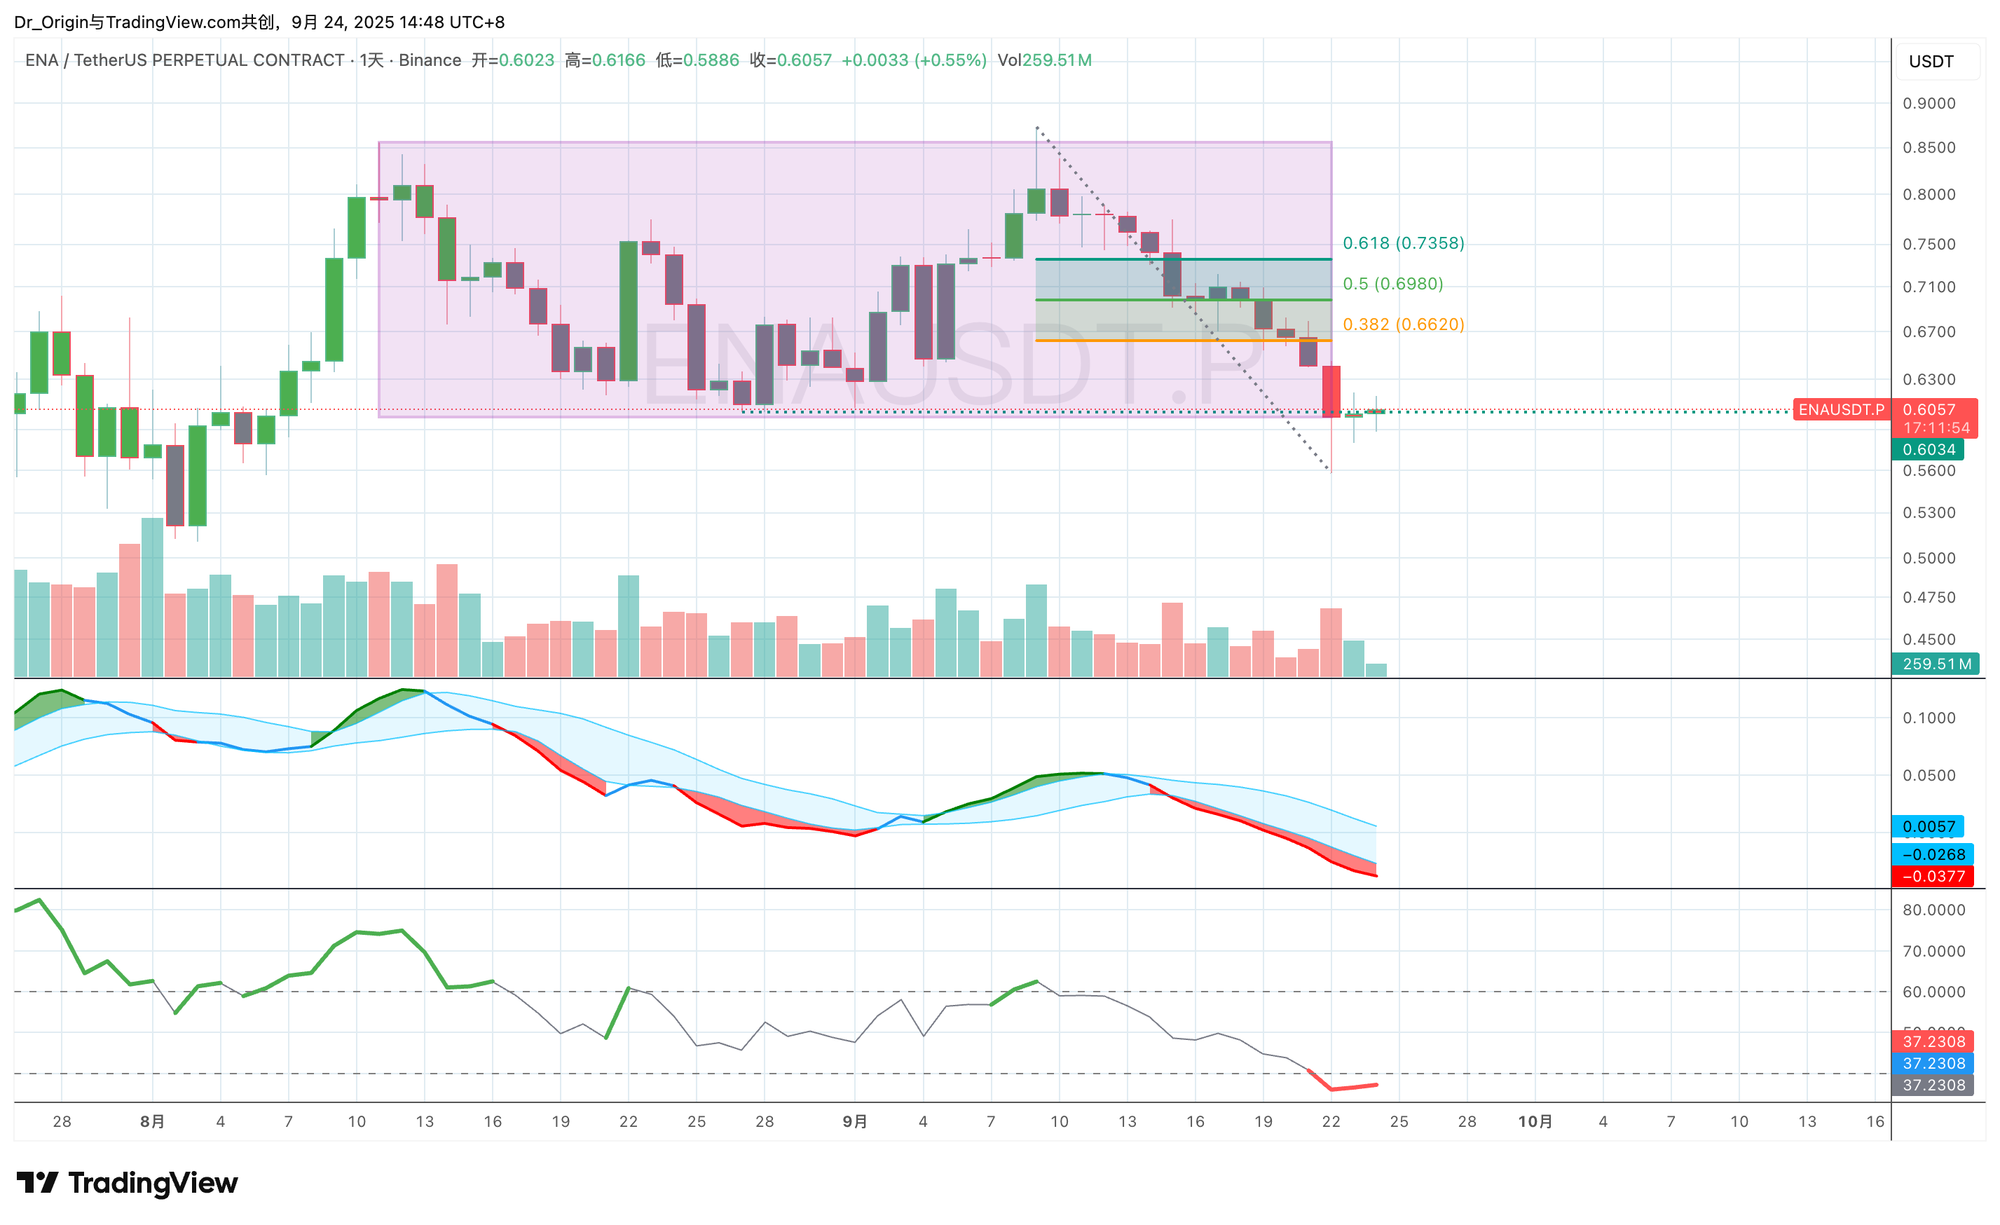
ENA目前已经出现日线级别RSI超卖,价格应出现反弹,对应0.382、0.5、0.618的价格分别是0.662、0.698、0.7358。存在比较清晰的短线做多,到关键位置止盈甚至反手做空的机会。
- 假设二:如果现在的形态是底部
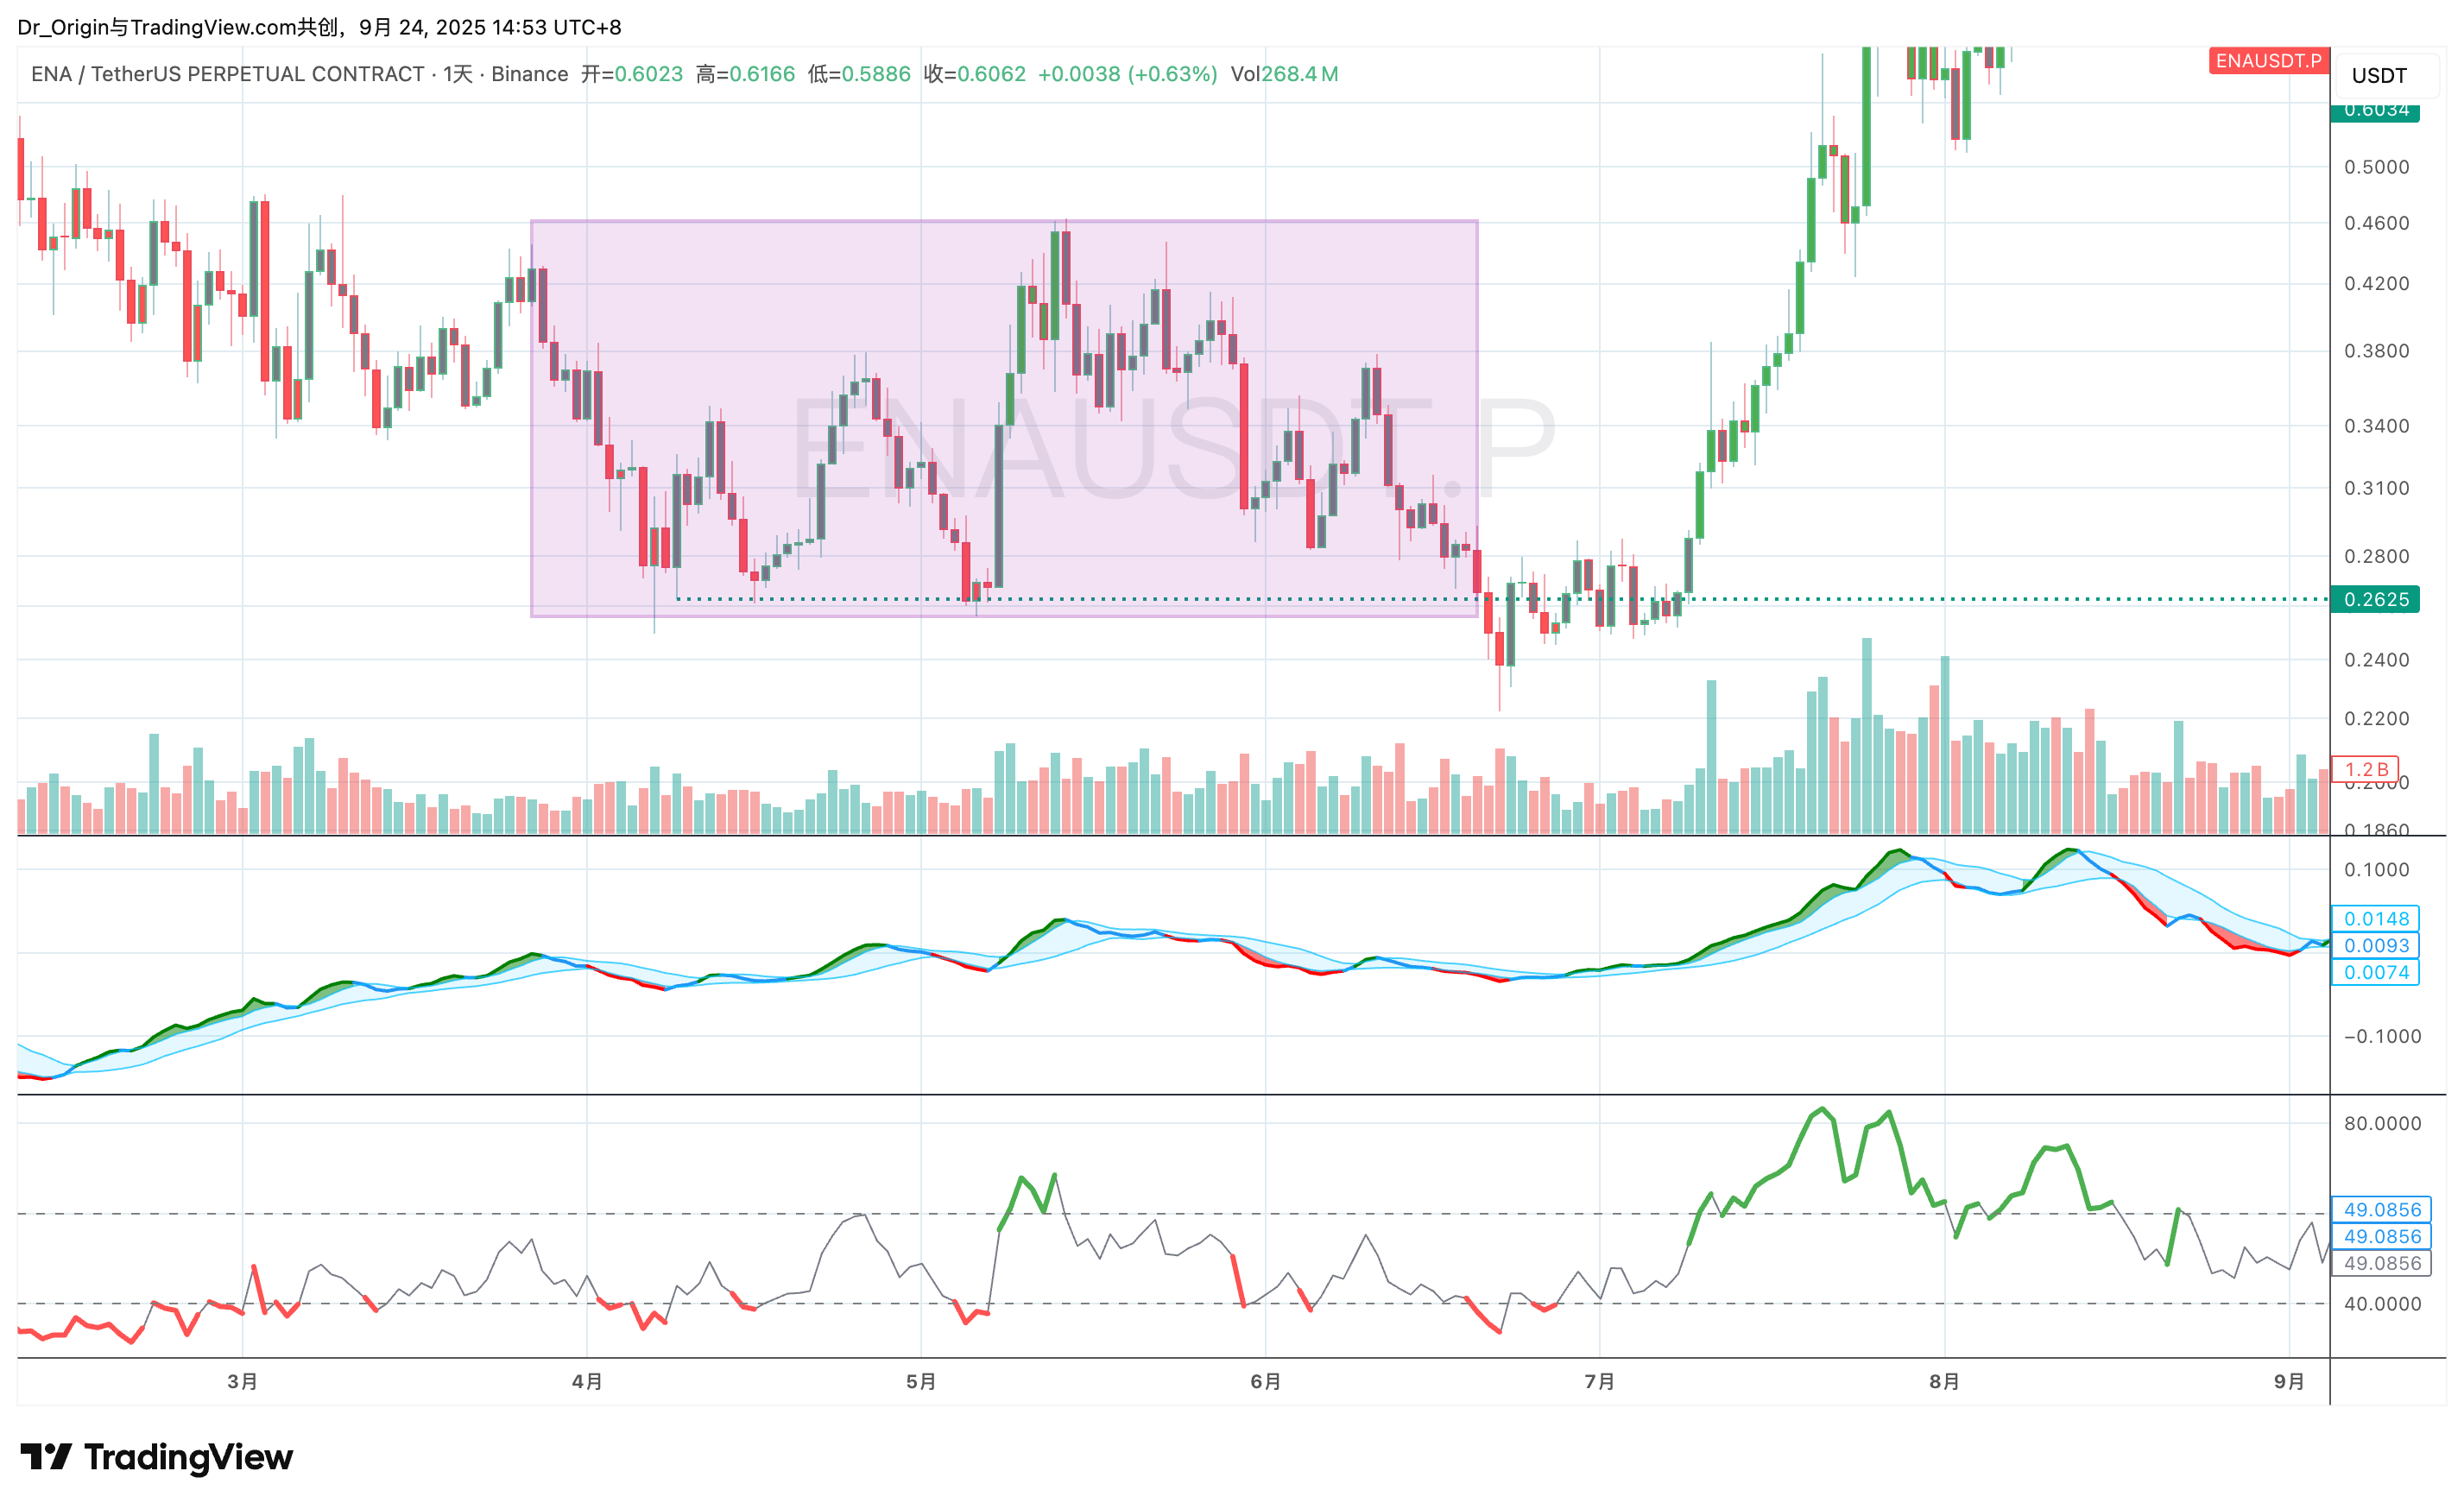
ENA价格跌破箱体,日线级别RSI超卖,而后价格并未实现快速反弹,而是收回箱体下边缘,震荡将近三周的时间以吸收抛压,随后开启大规模上涨。我们正是在ENA走出横盘整理后介入多头仓位。
对应今天ENA的K线,刚刚开始横盘两个交易日,存在做多的交易机会。
2.2 两种假设的概率分析
以上两种假设,只是我们出于对做市商路径依赖的一种刻舟求剑式分析,具体到实际交易中,我们该怎么决策呢?
目前市场已经被极致压缩,BTC、ETH在箱体内震荡,市场暂未决出下一阶段的方向。但从流动性来看,目前市场做空的交易相当拥挤,尤其是最近一周,大量的散户交易者追空(正如FOMC会议后,我们指出大量散户在追多一样),市场进行轧空交易的燃料充足。
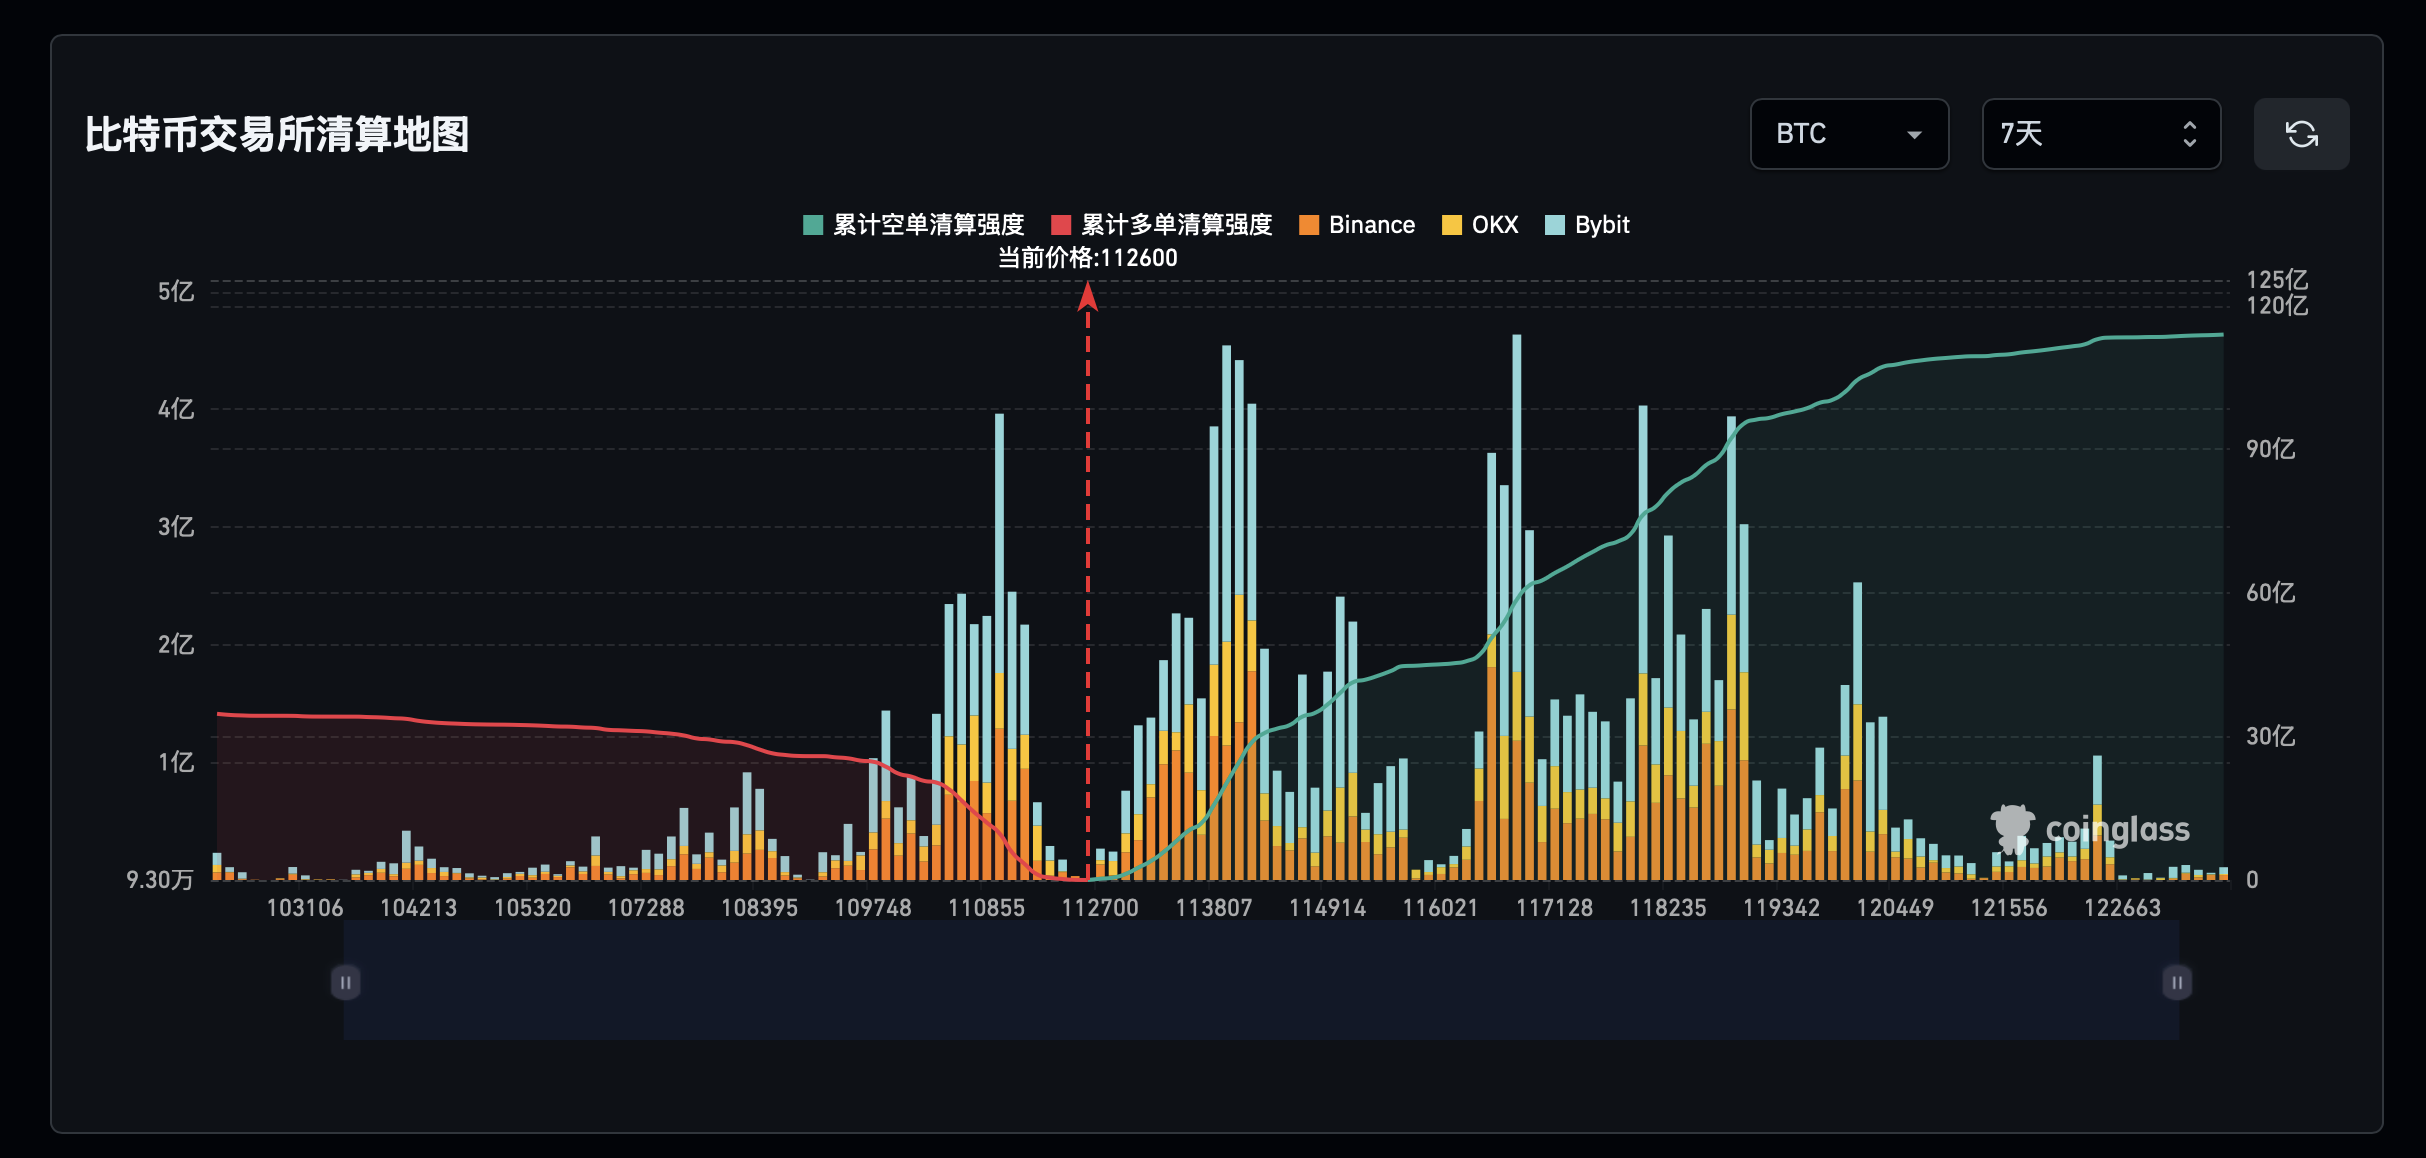
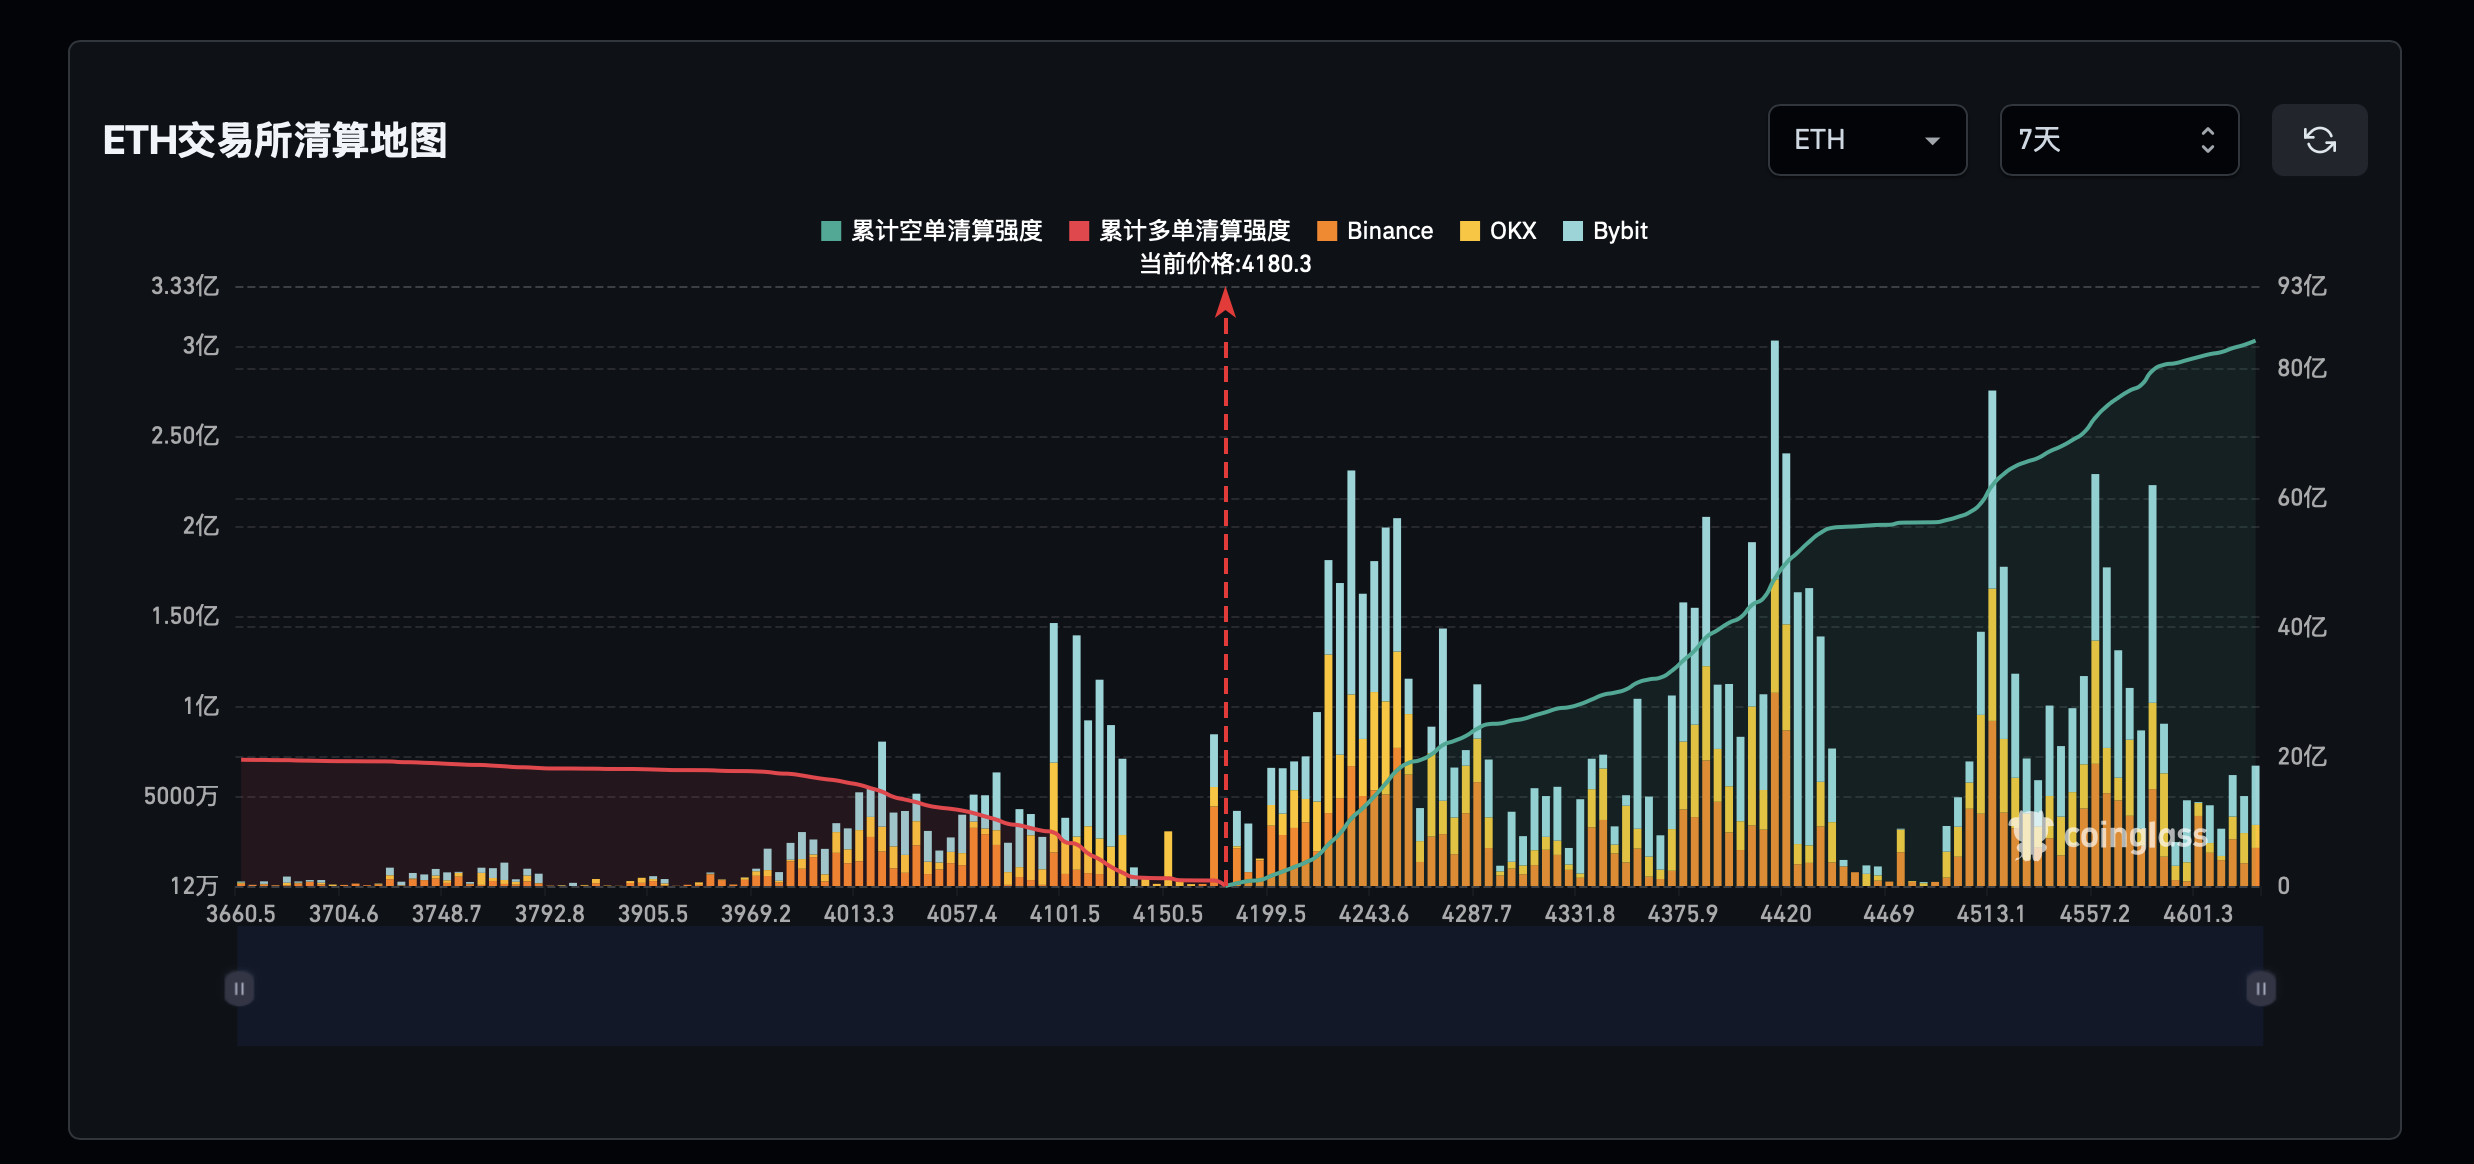
结合目前BTC、ETH的走势,Origin Research倾向于ENA交易的第一种假设,即可能会出现快速反弹,随后开启顺畅的下跌。
需要特别提醒的是,山寨币市场是一个被高度操纵的市场,流动性插针常见,合约杠杆一定不要超过3倍,甚至不要使用合约工具。