


一、被两股力量同时按住的资产
截至 2026 年 6 月 2 日,比特币在 70,000 美元一线再次封出月度阴线,距离去年 10 月 6 日 126,150 美元的历史高点,已经回落约 42%。而就在同一段时间里,费城半导体指数(SOX)年内涨幅超过 65%,过去 23 个交易日录得 22 根阳线,2026 年内第 15 次盘中刷新历史新高,美光市值跨进万亿俱乐部、HBM 产能售罄到年底,英伟达单季利润 583 亿美元。一边是创纪录的资金盛宴,一边是阴跌不止的数字黄金。这不是巧合,这是结构。
我们在过去八个月里把比特币的技术结构拆得足够透:从去年 10 月 125,000 美元顶部那次教科书级的 UTAD开始,到比特币的下跌五浪,看空逻辑一以贯之,也一路兑现。上一篇文章我们讲了比特币熊市底部的目标价格,今天这一篇,我们换一个维度:不讲 K 线,讲宏观。讲利率、流动性以及风险资金在不同资产之间的轮动。因为当一个资产的技术结构已经走坏,真正决定它还要跌多深、跌多久的,是它背后那条资金链是在流入还是在流出。
我们把当前比特币所处的环境,创新定义为一个双重挤压模型。
上行方向,比特币被半导体和 AI 资产持续虹吸。全球愿意承担高风险的边际资金是有限的。当这部分资金发现有一个波动率同样高、却有真实盈利、真实订单、真实产业叙事支撑的去处,也就是 AI 算力产业链,它就没有理由再去追逐一个连月阴跌、纯粹流动性驱动的比特币。资金不是消失了,是被吸走了,比特币的边际买盘正在被一点一点抽干。
下行方向,比特币又被绑在风险资产这条船上,一旦美股回落,它会因高波动、高杠杆、流动性敏感的属性成为首先被抛售的风险资产。 我们在去年 12 月 29 日的研报里就量化过这件事:比特币与NQ 的 30 天相关性一度达到 70%,这意味着比特币早已不是什么避险资产,而是一只彻头彻尾的高贝塔科技股。当 AI 板块这根独苗哪天走完它的派发、美股开始系统性回吐,比特币不会因为便宜而被放过。它会因为24小时交易、杠杆最脆,被第一个砍。
把这两股力量叠在一起,结论就出来了,而且对多头来说有点残酷:比特币当前不是在一个简单的多空均衡里,等一个方向选择。它处在一个上行被资金轮动压制、下行被风险共振放大的非对称空头环境中。涨,要从一台正在吸力强大的虹吸泵手里抢资金;跌,只需要 AI 这根独苗稍微打个喷嚏。这种风险收益的不对称,是宏观层面我们坚定看空的核心理由。
二、拆解双重挤压:利率、虹吸、共振
2.1 利率端:没有救兵
任何关于比特币流动性的讨论,都得先看美联储这个资金总闸门。 2026 年 6 月的总闸门,依然关得很紧。
联邦基金利率目前停在 3.50% 至 3.75%,而市场此刻定价的不是下一次降息什么时候来,而是会不会还要再加一次。这是一个带紧缩偏向的利率环境,不是宽松前夜。
对比特币这种纯粹靠流动性预期定价、不产生现金流的资产,这意味着上方没有救兵。过去两年支撑加密资产估值的那套降息、放水、风险偏好回升的逻辑链条,在通胀重新抬头、利率按兵甚至有加息风险的当下,被实质性掐断了。指望央行放水来托住币价的人,是在等一班大概率不会来的车。
美元这边,DXY 在 99 一线企稳,月内小涨约 0.83%。美元本身不是这一轮比特币下跌的主力推手,它没有暴力走强去单边碾压风险资产,它只是稳稳地待在高位,宽幅区间震荡。但美元不弱这件事本身,就已经堵死了比特币的一条安全通道。历史上比特币最舒服的环境,是美元走软、全球美元流动性外溢的时候。现在美元不软,叠加利率不降,等于流动性的两个阀门都没有为风险资产打开。没有顺风,对一个已经在阴跌的资产来说,就是逆风。
油价也是这条逻辑链上的重要一环。布伦特原油因伊朗与霍尔木兹海峡的不确定性重新站上 93 美元,美伊停火谈判上周末再度搁浅。油价高企会持续给通胀加压,通胀加压又反过来锁死美联储宽松的手脚。这是一个自我强化的闭环:地缘溢价 → 油价 → 通胀 → 利率高位 → 风险资产流动性收紧。比特币站在这条链条的最末端,承接的是被层层传导、层层放大之后的压力。
2.2 虹吸端:钱去哪儿了
资金虹吸,是这篇研报里最不需要争论的部分,因为它不是推演,它就是盘面本身。
截止目前,比特币年内对去年高点回撤约 44%,而SOX 在2026年年内上涨80%,刷新历史新高。同一个时间窗口、同一批追逐高弹性回报的资金,结果一个天上一个地下。这不是两个独立市场各走各的,这是同一池高风险资金,在两个去处之间做出了选择。
资金为什么这么选?因为 AI 算力产业链给的是一个有真实盈利支撑的高弹性叙事。英伟达单季 583 亿美元的利润,美光售罄到年底的 HBM 订单,这是已经落定的事实。当一个赛道既有科技股的想象空间、又有蓝筹股的盈利兑现,它对边际风险资金的吸引力是碾压性的。相比之下,比特币能提供什么?一个连月走弱的价格,一个持续净流出的 ETF,一个已经力竭杠杆接近拉满的财库公司MSTR,一个利率逆风估值逻辑被斩断的纯流动性资产。在一个边际资金有限、必须二选一的环境里,资金用脚投票,投得毫不犹豫。
这就是虹吸的本质:它不需要任何人主动看空比特币、主动抛售比特币。它只需要让一个更性感更吸引人的去处出现,比特币的边际买盘就会自动枯竭。一个失去边际买盘的资产,哪怕没有新增抛压,只靠存量筹码的自然换手和获利了结,也会缓慢失血、阴跌不止。我们看到的连续月阴线,正是这种接盘资金相对枯竭状态在月线上的呈现。
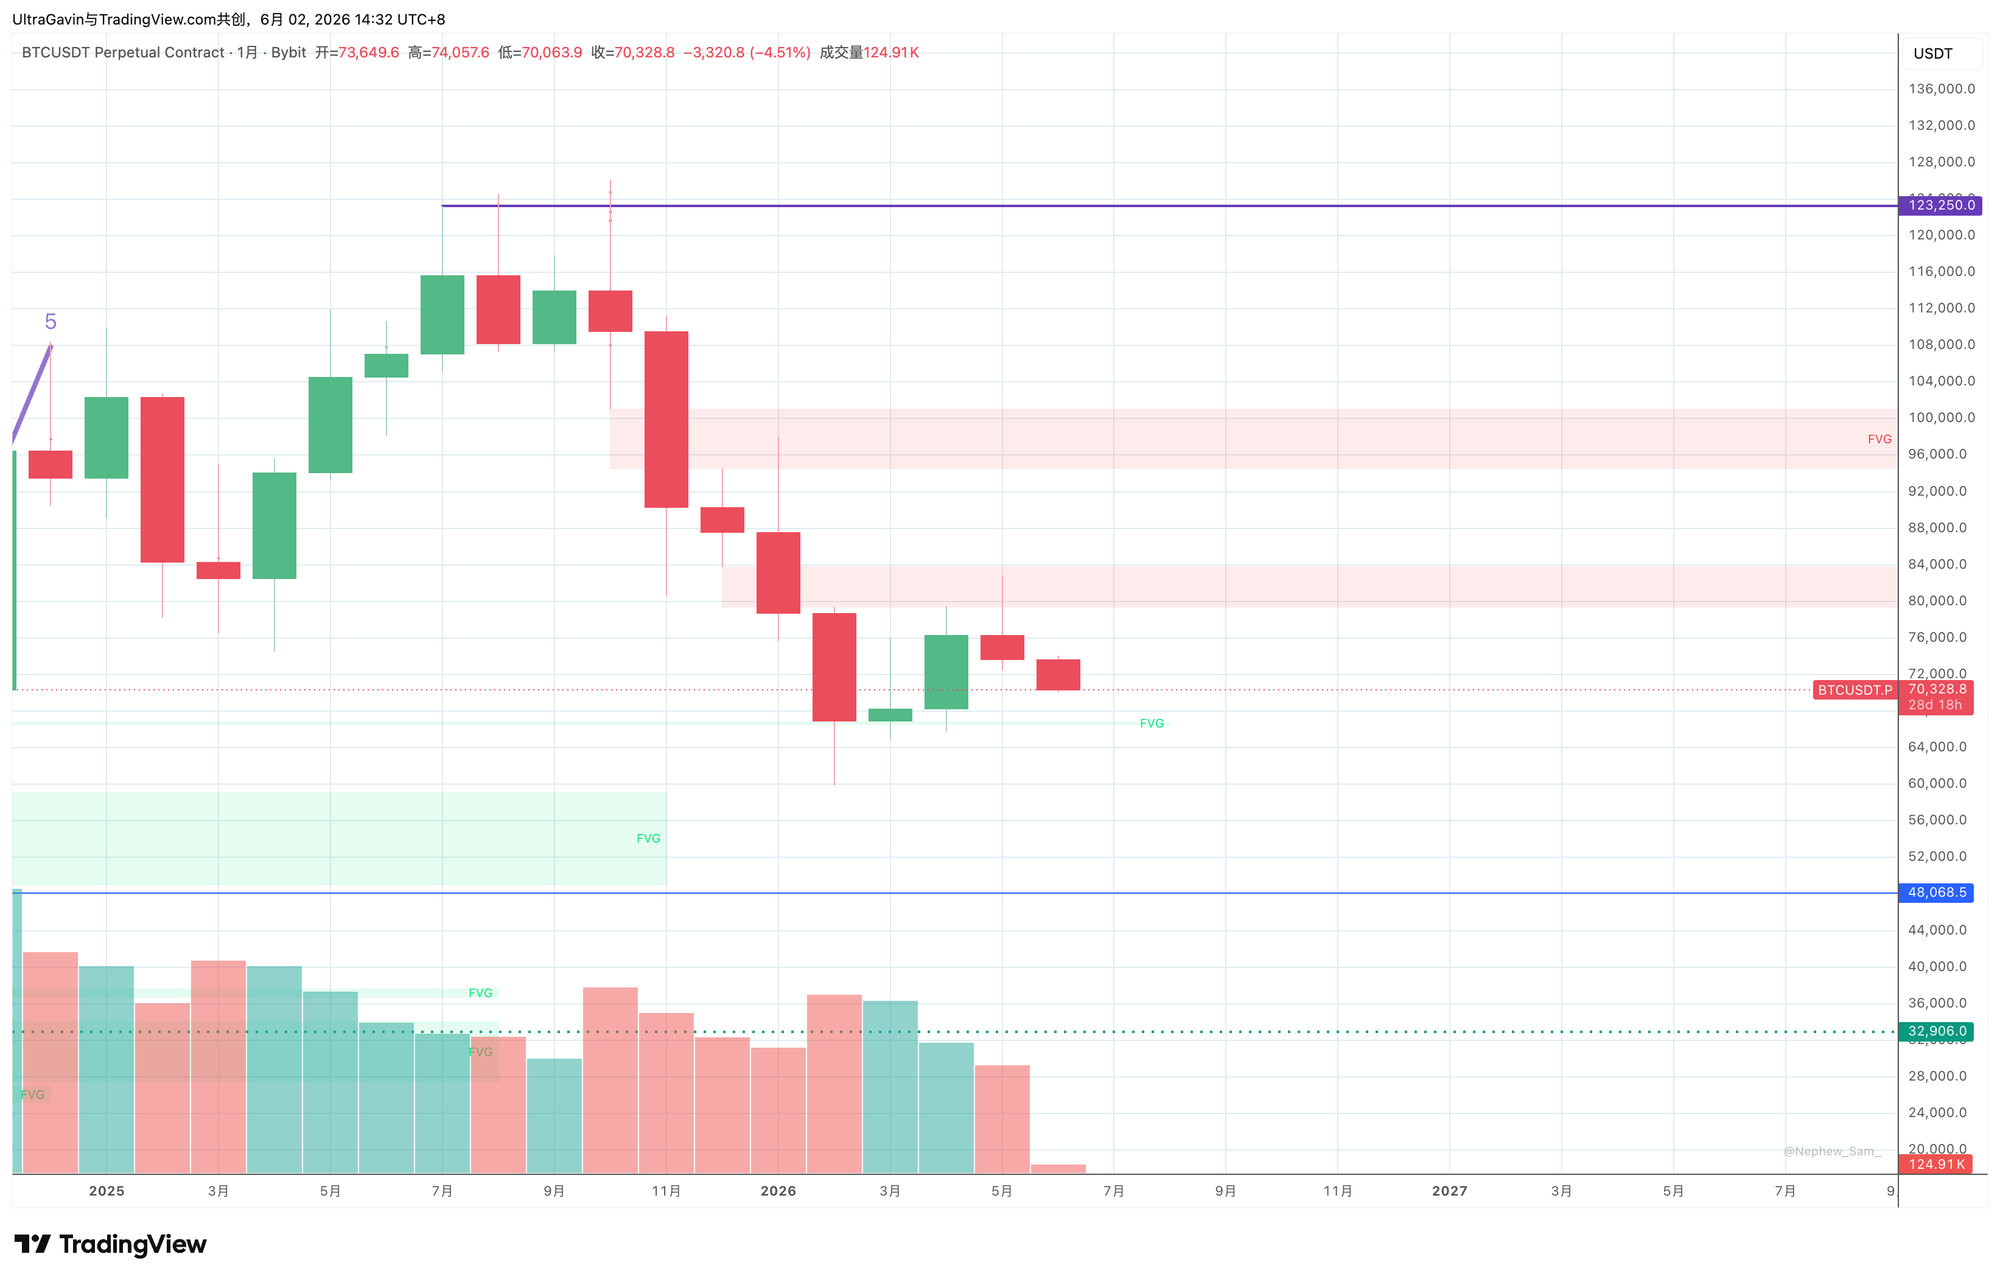
资金虹吸还有一个危险副作用,而这个副作用恰好又造成了双重挤压的另一个面。当所有高风险资金都拥挤在 AI 这一个篮子里,整个风险资产体系的安全垫就变得极薄:市场的稳定性,全押在了半导体这一根独苗上。这根独苗一旦松动,会发生什么?
2.3 共振端:AI 独苗一旦松动,比特币第一个被砍
本篇文章我们不预测 AI 具体哪天见顶,或许会另发一篇研报来详细分析。我们只需要确认一件事:AI 这根独苗终会松动,而它松动的那一刻,就是比特币双重挤压向下的方向落地的时刻。
为什么比特币会在那一刻被第一个砍,而不是被当成避风港?回到我们去年 12 月就反复强调的判断:比特币早已是高贝塔科技股,不是避险资产。在一场系统性的去风险化抛售里,机构的资产负债表同时承压,它们的首要任务是去杠杆,而不是去当市场的救世主。这个时候,它们会优先卖什么?卖那些24小时交易、流动性最敏感、杠杆最脆弱的头寸。
本轮熊市的过去几次瀑布式下跌,比特币在订单簿真空里剧烈向下插针,做市商扩大价差、撤回挂单,价格在缺乏承接的情况下自由落体。如果未来的触发因素是 AI 板块这种体量的系统性回吐,那比特币要承接的就不是一次插针,而是整个风险资产去杠杆链条传导过来的、被放大数倍的抛压。
平静时,虹吸让比特币缓慢失血、阴跌不止;动荡时,共振让它被裹进抛售链条、加速下行。上涨需要资金回流,可资金正被 AI 吸走;下跌只需要一次风险事件,而火药桶就堆在 AI 那一根独苗上。 这也对应了我们之前通过技术分析反复强调的判断:当前比特币的环境是一个赔率被严重压向空头一侧的非对称结构。
三、总结:BTC 正被挤压在两个宏观世界之间
比特币当前最危险的地方,不是市场完全不看好它,而是它正在失去过去周期中最重要的优势:成为风险偏好扩张时的第一承接资产。
现在,风险资金有了新的主战场:AI、半导体、算力和大型科技股。而 BTC 仍然保留着旧的缺陷:高波动、高杠杆、高情绪化、高流动性敏感。
这造成了一个极其不利的非对称结构:
上涨时,资金被半导体和 AI 虹吸; 下跌时,BTC 被风险资产共振抛售。
这就是我们定义的BTC 双重挤压模型。
我们交易的不是情绪,而是结构、流动性与风险收益比。当前结构下,BTC 的风险收益比并不站在多头一边。反弹可以有,但反弹不是反转;短期强势可以出现,但短期强势恰恰可能是高时间周期弱势结构兑现前的最后诱多。
Origin Research 的核心判断是:
在 BTC跌到价格足够低以重新获得独立边际买盘之前,任何宏观利好都不能简单等同于 BTC 的结构性牛市重启。当前市场奖励的不是盲目抄底,而是大周期和对风险资产共振链条的提前识别。
免责声明:本研报所载信息和观点仅代表 Origin Research 分析团队的判断,截至目前被认为是可靠的,但不保证其准确性或完整性。加密货币市场属于高风险投资领域,价格波动剧烈,且包含杠杆风险。本报告不构成直接的投资建议、财务建议或交易邀请。投资者应根据自身风险承受能力独立做出投资决策,并严格执行止损策略。Origin Research 不对因使用本报告内容而导致的任何直接或间接损失承担责任。