


摘要
Origin Research 研究发现:
一、用 CoinGlass 同源日频数据计算,这轮熊市的投降在“恐慌与去杠杆”这一层已经完成,但在“筹码转移”这一层远弱于 2022 年。 2026 年 2 月 5 日的放量倍数 3.68 倍、多头强平占 OI 1.38%,都落在历史 99 分位,和 2022 年 6 月那次同级;但现货换手占市值只有 FTX 那四天的五分之一。这两件事可以同时成立,这一轮的筹码分发本来就更分散,投降可能已经来了。我们过去六周,一直在等一个按 2022 年标准定义的、可能永远不会再出现的信号。
二、当前 K 线与 2022 年底的分形相似度,已经高到不能用巧合来解释。 2022 年崩盘段 −28.0%,2026 年 −30.2%;2022 年低点后第 55 天回撤了崩盘段的 96.3%、距崩前高仅差 1.04%,2026 年低点后第 80 天回撤了 97.8%、距崩前高仅差 0.66%;两轮的第一次大规模逼空都发生在低点后第 49 至 54 天。唯一的区别是:2022 年那次,价格突破了前高,然后再也没有回头。这一轮还没突破。
Origin Research 认为,比特币目前站在一条判决线前面,82829(币安BTC/USDT合约交易对价格) ,决定了未来三个月我们是在牛市里回踩做多,还是继续守望熊市。我们不再预测它往哪边走,我们把两边的剧本都写好,然后让价格来决定切换。
第一章 认错:靶心打中了,我们却没有认领
1.1 4 月到 6 月:我们说过它会去 57,500–60,000
翻回今年春天的研报。我们在多周期艾略特框架下,把 2025 年 10 月 6 日的 126,199 美元定性为周期顶,把之后的走势拆成一个标准的五浪下跌结构,我们把威科夫派发模型同时套在 BTC 和 MSTR 上,用 RSI 背离做交叉验证,那几篇的论证密度,现在回头看依然扎实。
2026 年 7 月 1 日,比特币最低打到 57,800.19 美元。
1.2 然后我们把靶心当成了中继
问题出在 7 月 1 日之后。
价格到了目标位,我们没有执行“目标兑现 → 减仓 → 重新评估”这个动作,而是执行了“目标兑现 → 但结构还不够 → 继续持有”。8 月 4 日那篇战术快讯里,我们把 6 月至今 58,800 到 67,276 的箱体,定性为“清算后的多头再培育期”,而不是筑底。目标下修到 57,040 和 52,757,止损设在 67,276 日线收盘(这个止损线在我自己的交易里没有得到严格执行,悔之晚矣),绝对失效点写的是 79,388。
当时的论证是浪一与浪五的流动性镜像:2025 年 10 月 11 日那根插针抹掉了前 100 天的多头成本,2026 年 5 到 6 月从 82,811 到 59,081 抹掉了浪四 90 天的全部多头成本。镜像对称,逻辑自洽。
自洽,但错了。
1.3 真正错在哪一层
不是方向错了。是投降的定义错了。
在我的交易框架里,熊市底部必须伴随一次“筹码从不坚定者向强手的大规模转移”,而这个转移的标尺,是 2022 年 11 月 FTX 崩盘那四天。按那个标尺,2026 年任何一次下跌都不够格,所以我们一次又一次地判定“熊底未到”。
为此我特意找了一位数据分析师,通过Coinglass的API调取了市场的逐交易对原始数据,下一章我们用数据把这件事拆开,拆到可以证伪的程度。如果拆完发现标尺没问题,那这篇研报的结论就应该是“继续做空”,我们不会为了认错而认错;如果发现我们错了,那就坚决认错,果断调整交易框架。
交易里没有百发百中,但有逻辑连贯。逻辑连贯的前提是:当证据变了,结论要跟着变,而不是先改变结论再反过来找证据。
第二章 数据分析:这轮投降到底够不够
2.1 数据口径对齐
我们这次使用 CoinGlass 的逐交易对原始数据,自建了一个六家恒定交易所的现货面板(Binance、Coinbase、OKX、Bybit、Bitfinex、Kraken)和一个七家交易所九个恒定合约的衍生品面板(含币安 U 本位与币本位、OKX 双通道、Bybit、Deribit、HTX、Bitget、Kraken)。两组面板从 2021 年 11 月起逐日全覆盖,跨周期严格可比。
2.2 恐慌层:2026 年 2 月已经是 2022 级别
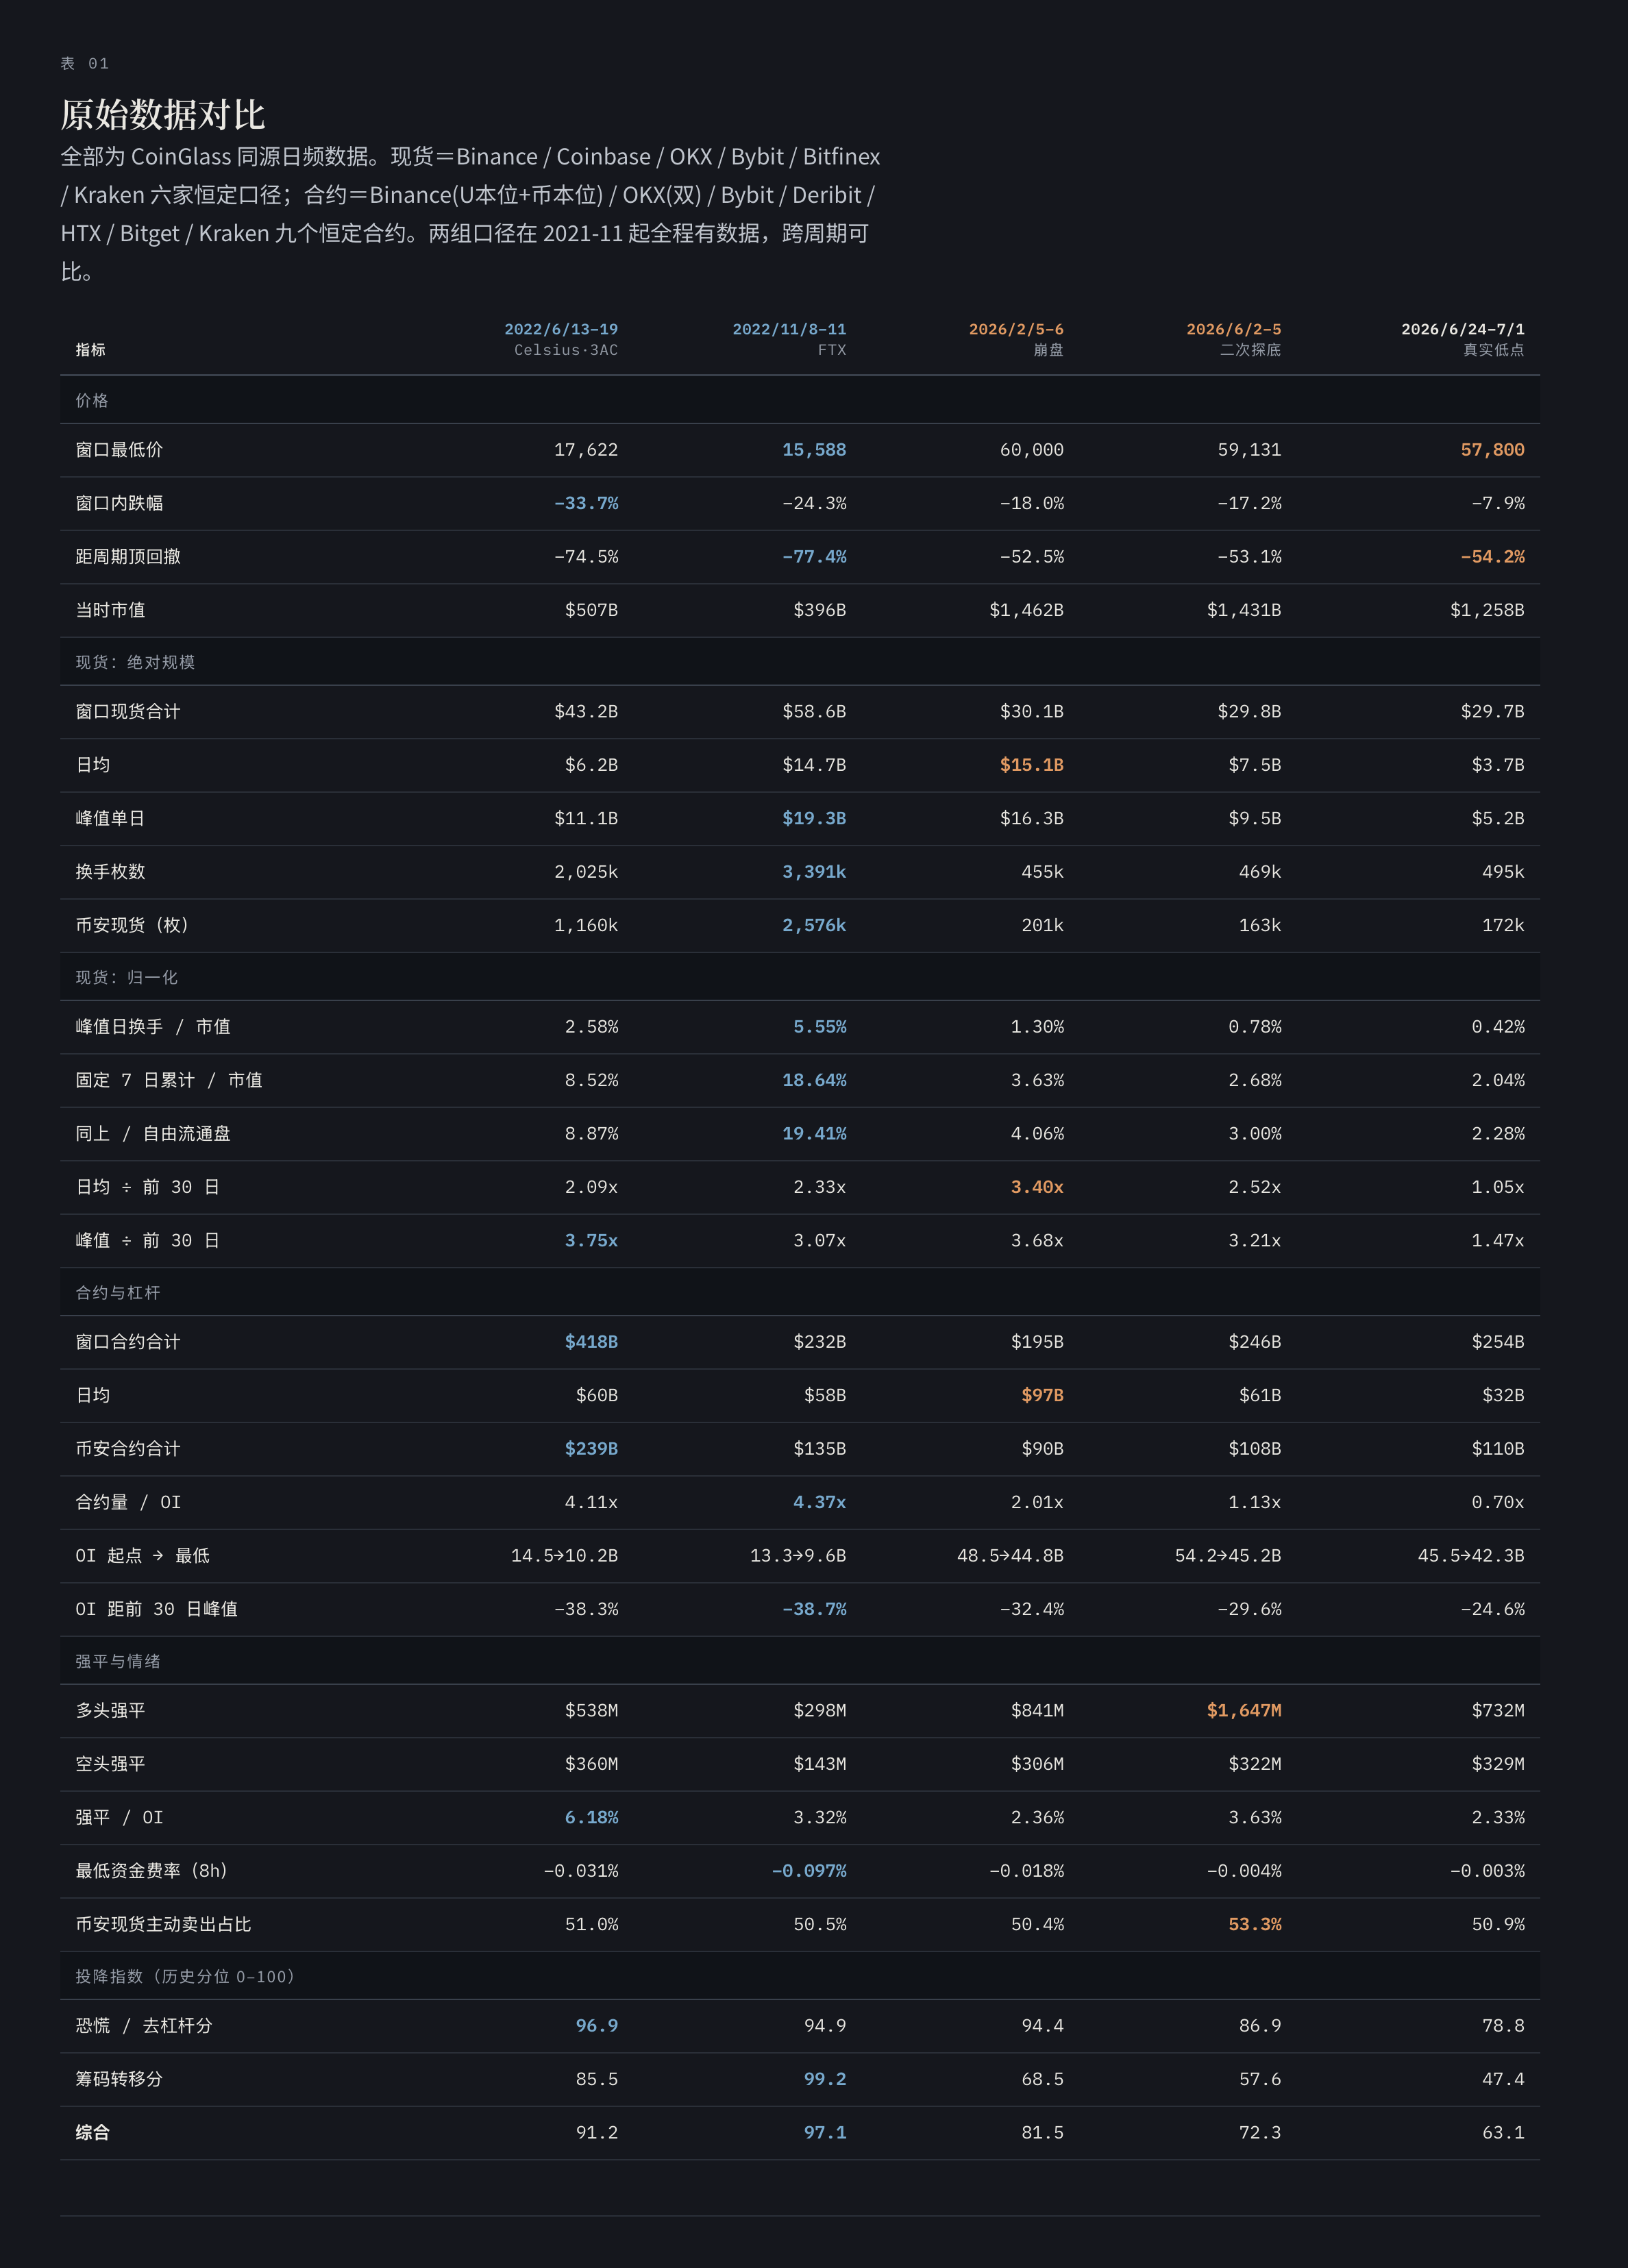
衡量恐慌强度最公平的指标,是当日成交额相对自身前 30 日均值的放量倍数,它天然抵消了不同周期比特币市值规模和交易活跃度的差异。经统计,四次暴跌的峰值放量倍数如下:
- 2022 年 6 月 13 日(Celsius / 3AC):3.75 倍
- 2022 年 11 月 8 日(FTX):3.07 倍
- 2026 年 2 月 5 日:3.68 倍
- 2026 年 6 月 5 日:3.21 倍
2026 年 2 月那次,放量强度和 2022 年 6 月几乎完全一致,甚至比 FTX暴雷还高。
衍生品,2 月 5 日全市场多头强平 6.429 亿美元,占当日 OI 的 1.38%,位于 2021 年 11 月以来全部交易日的 99.8 分位,这是整个序列的历史极值区。6 月 2 日的读数同样在 99.8 分位。OI 从前 30 日峰值洗掉 32.4%,资金费率最低打到 −0.0181%。
单看这一层,2 月 5 日那根从 73,341 砸到 62,345 的日线,是一次货真价实的、2022 级别的投降。
2.3 筹码层:确实只有 FTX 的五分之一
但换一个纬度,结论截然不同。
2022年FTX 那四天,六家所换手了 430 万枚比特币现货。2026 年 2 月两天,只有 78.8 万枚。如果按七日口径,FTX 是 2026 年 2 月的5.13 倍。
这个差距是真实的,不是口径造成的。我们可以得出一个小结论,这一轮的筹码转移远不如 2022 年充分。
2.4 一个反直觉的结论
真正改变我们判断的,不是上面任何一个绝对值,而是下面这件事。
在两轮周期里,成交量高潮都不是价格最低点。
2022 年:成交量峰值在 11 月 8 日,19.3 亿美元级别的爆量,3.07 倍均值。价格最低点在 11 月 21 日,13 天之后,期间又跌了 9.8%,而那一天的现货成交只有均值的 0.88 倍,多头强平 2,200 万美元。
2026 年:成交量峰值在 2 月 5 日,3.68 倍均值。价格最低点在 7 月 1 日的 57,800,那一天的现货成交只有均值的 1.08 倍,多头强平 5,500 万美元。
底不是在恐慌日砸出来的。底是在恐慌之后、卖盘枯竭、缩量阴跌的那几天磨出来的。
在 7 月 1 日之后,市场给了我们另一个信号,我们也读错了:8 月 19 日到 21 日三天,空头强平 25 亿美元,其中 8 月 19 日单日 13 亿,这是整个 2021 年 11 月以来的空头强平历史最大值。
我们当时把它定性为“周内级别的流动性猎杀”。
2022 年的对应K线,是 2023 年 1 月 11 日到 14 日那四天的连续逼空。那一次之后,比特币再也没有回到过 19,500美元以下。
第三章 历史分形再现:和 2022 年底到底有多像
3.1 把两段走势对齐
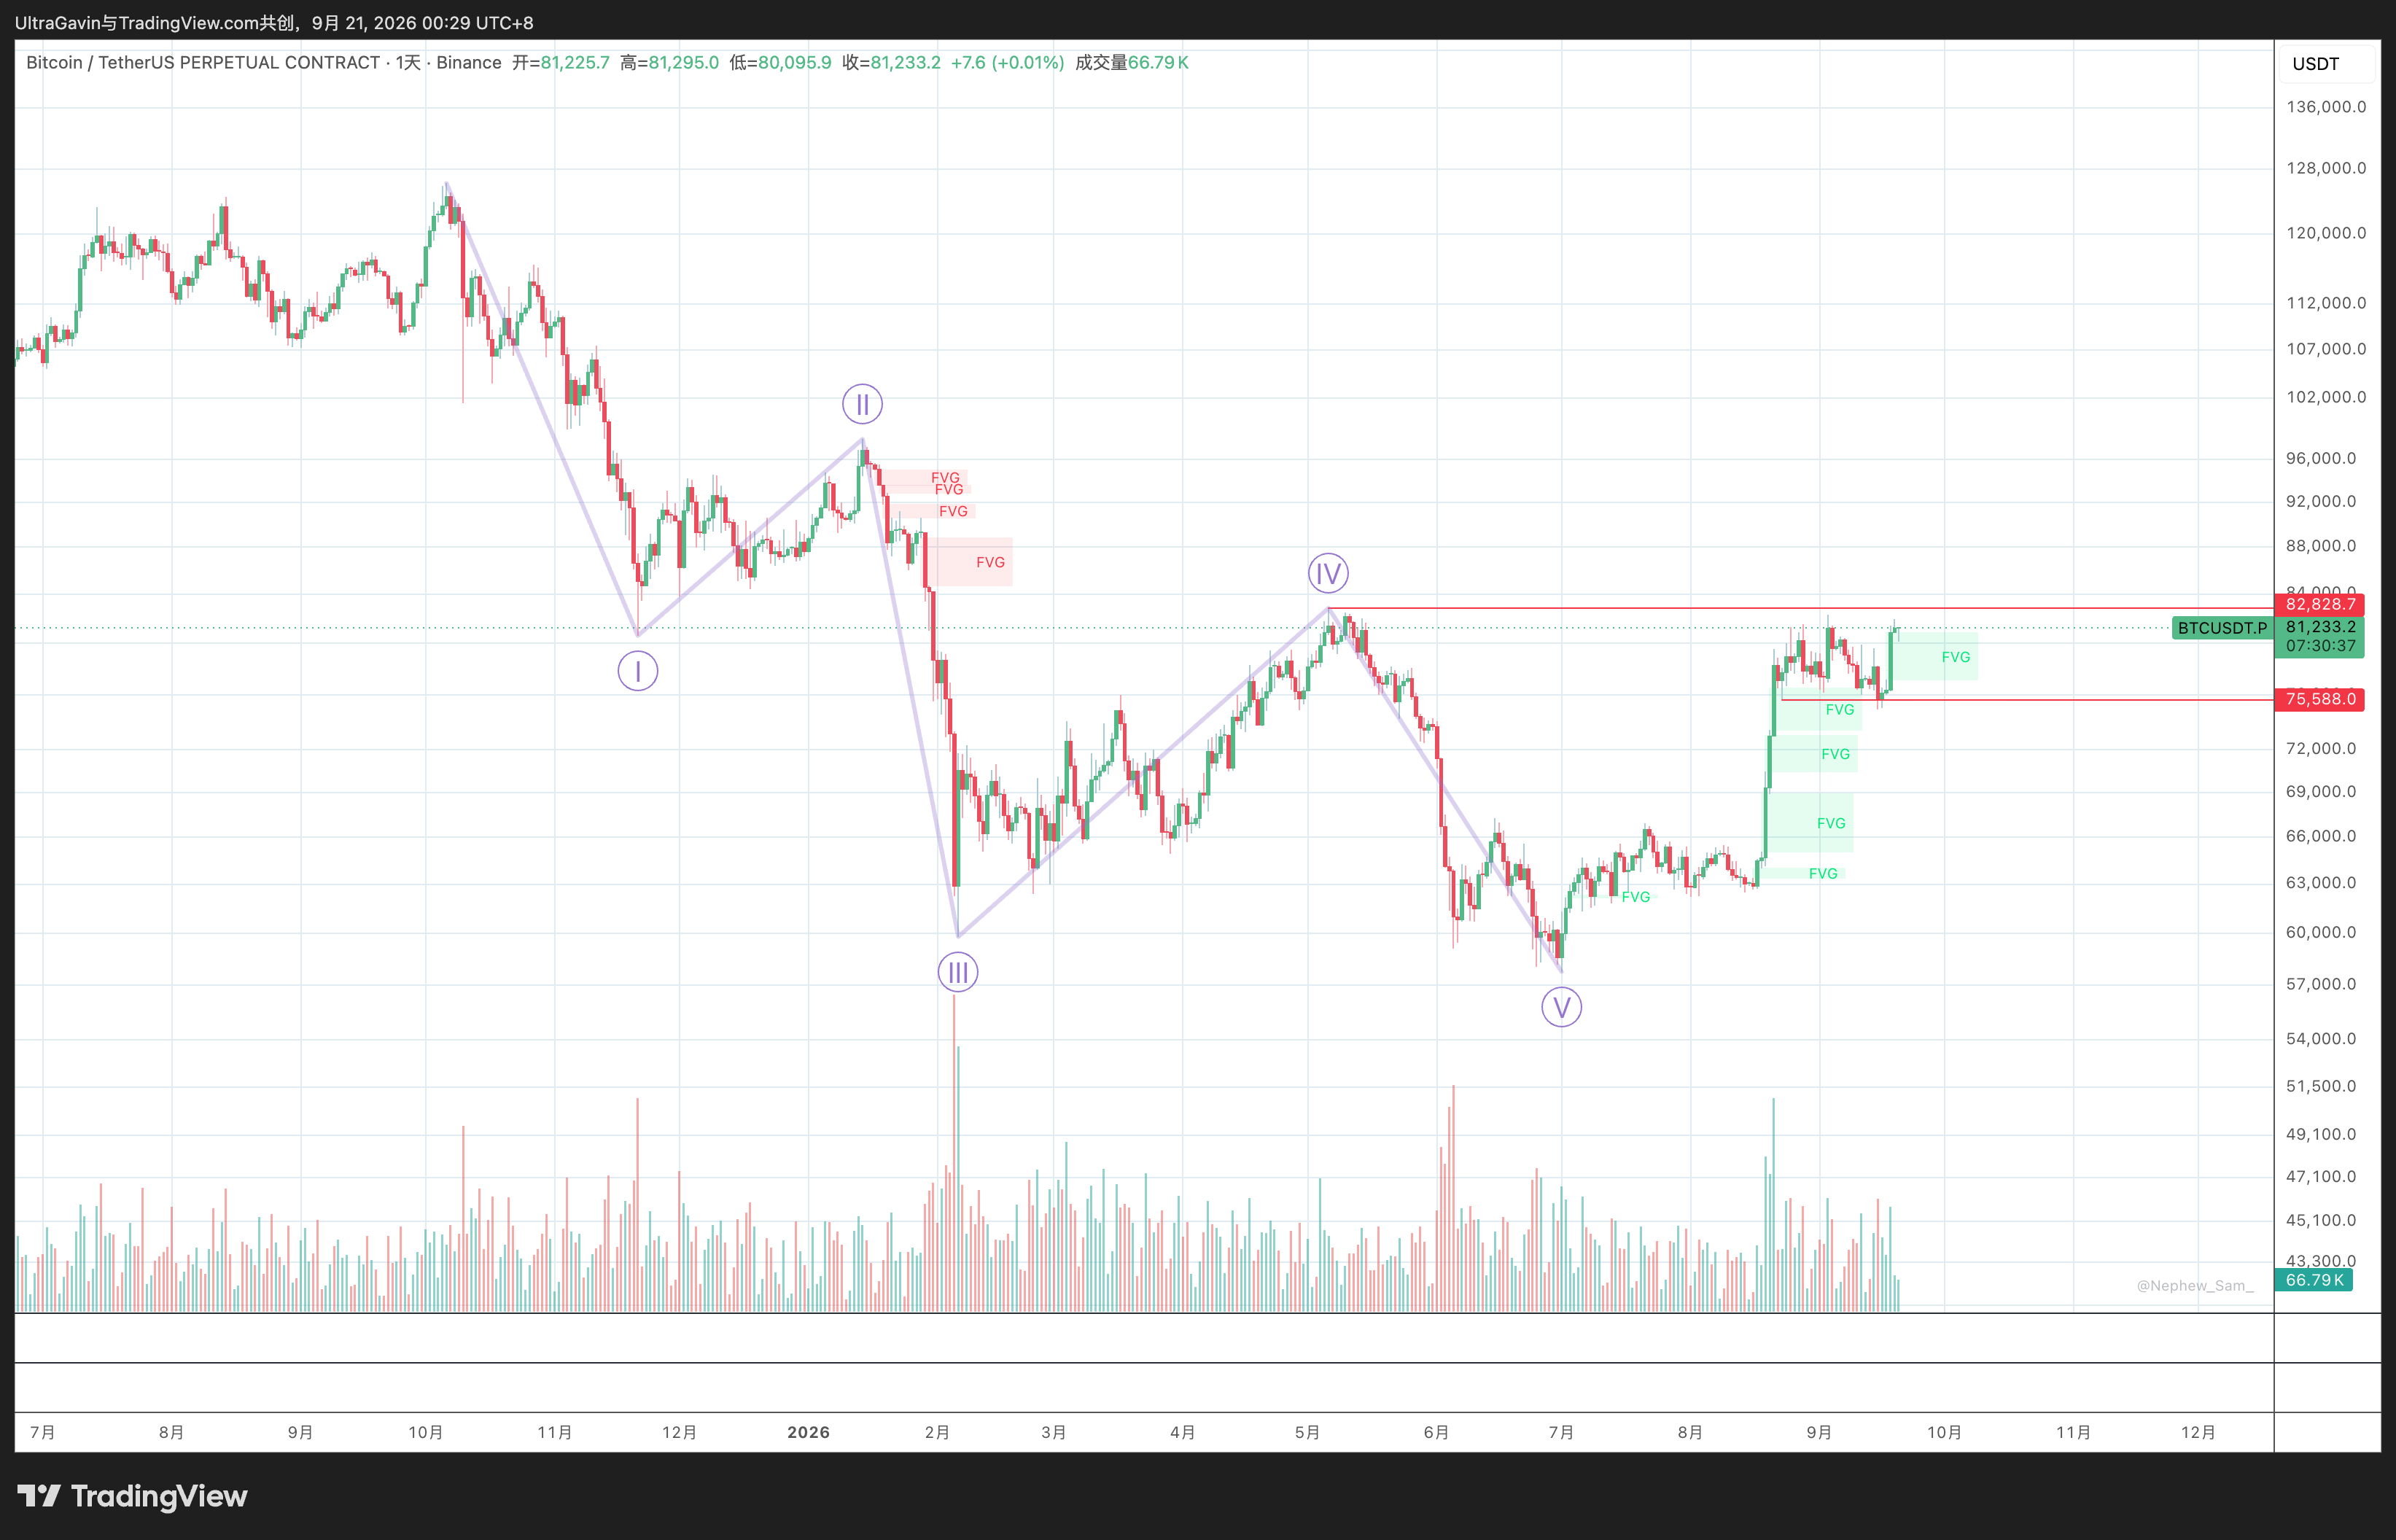
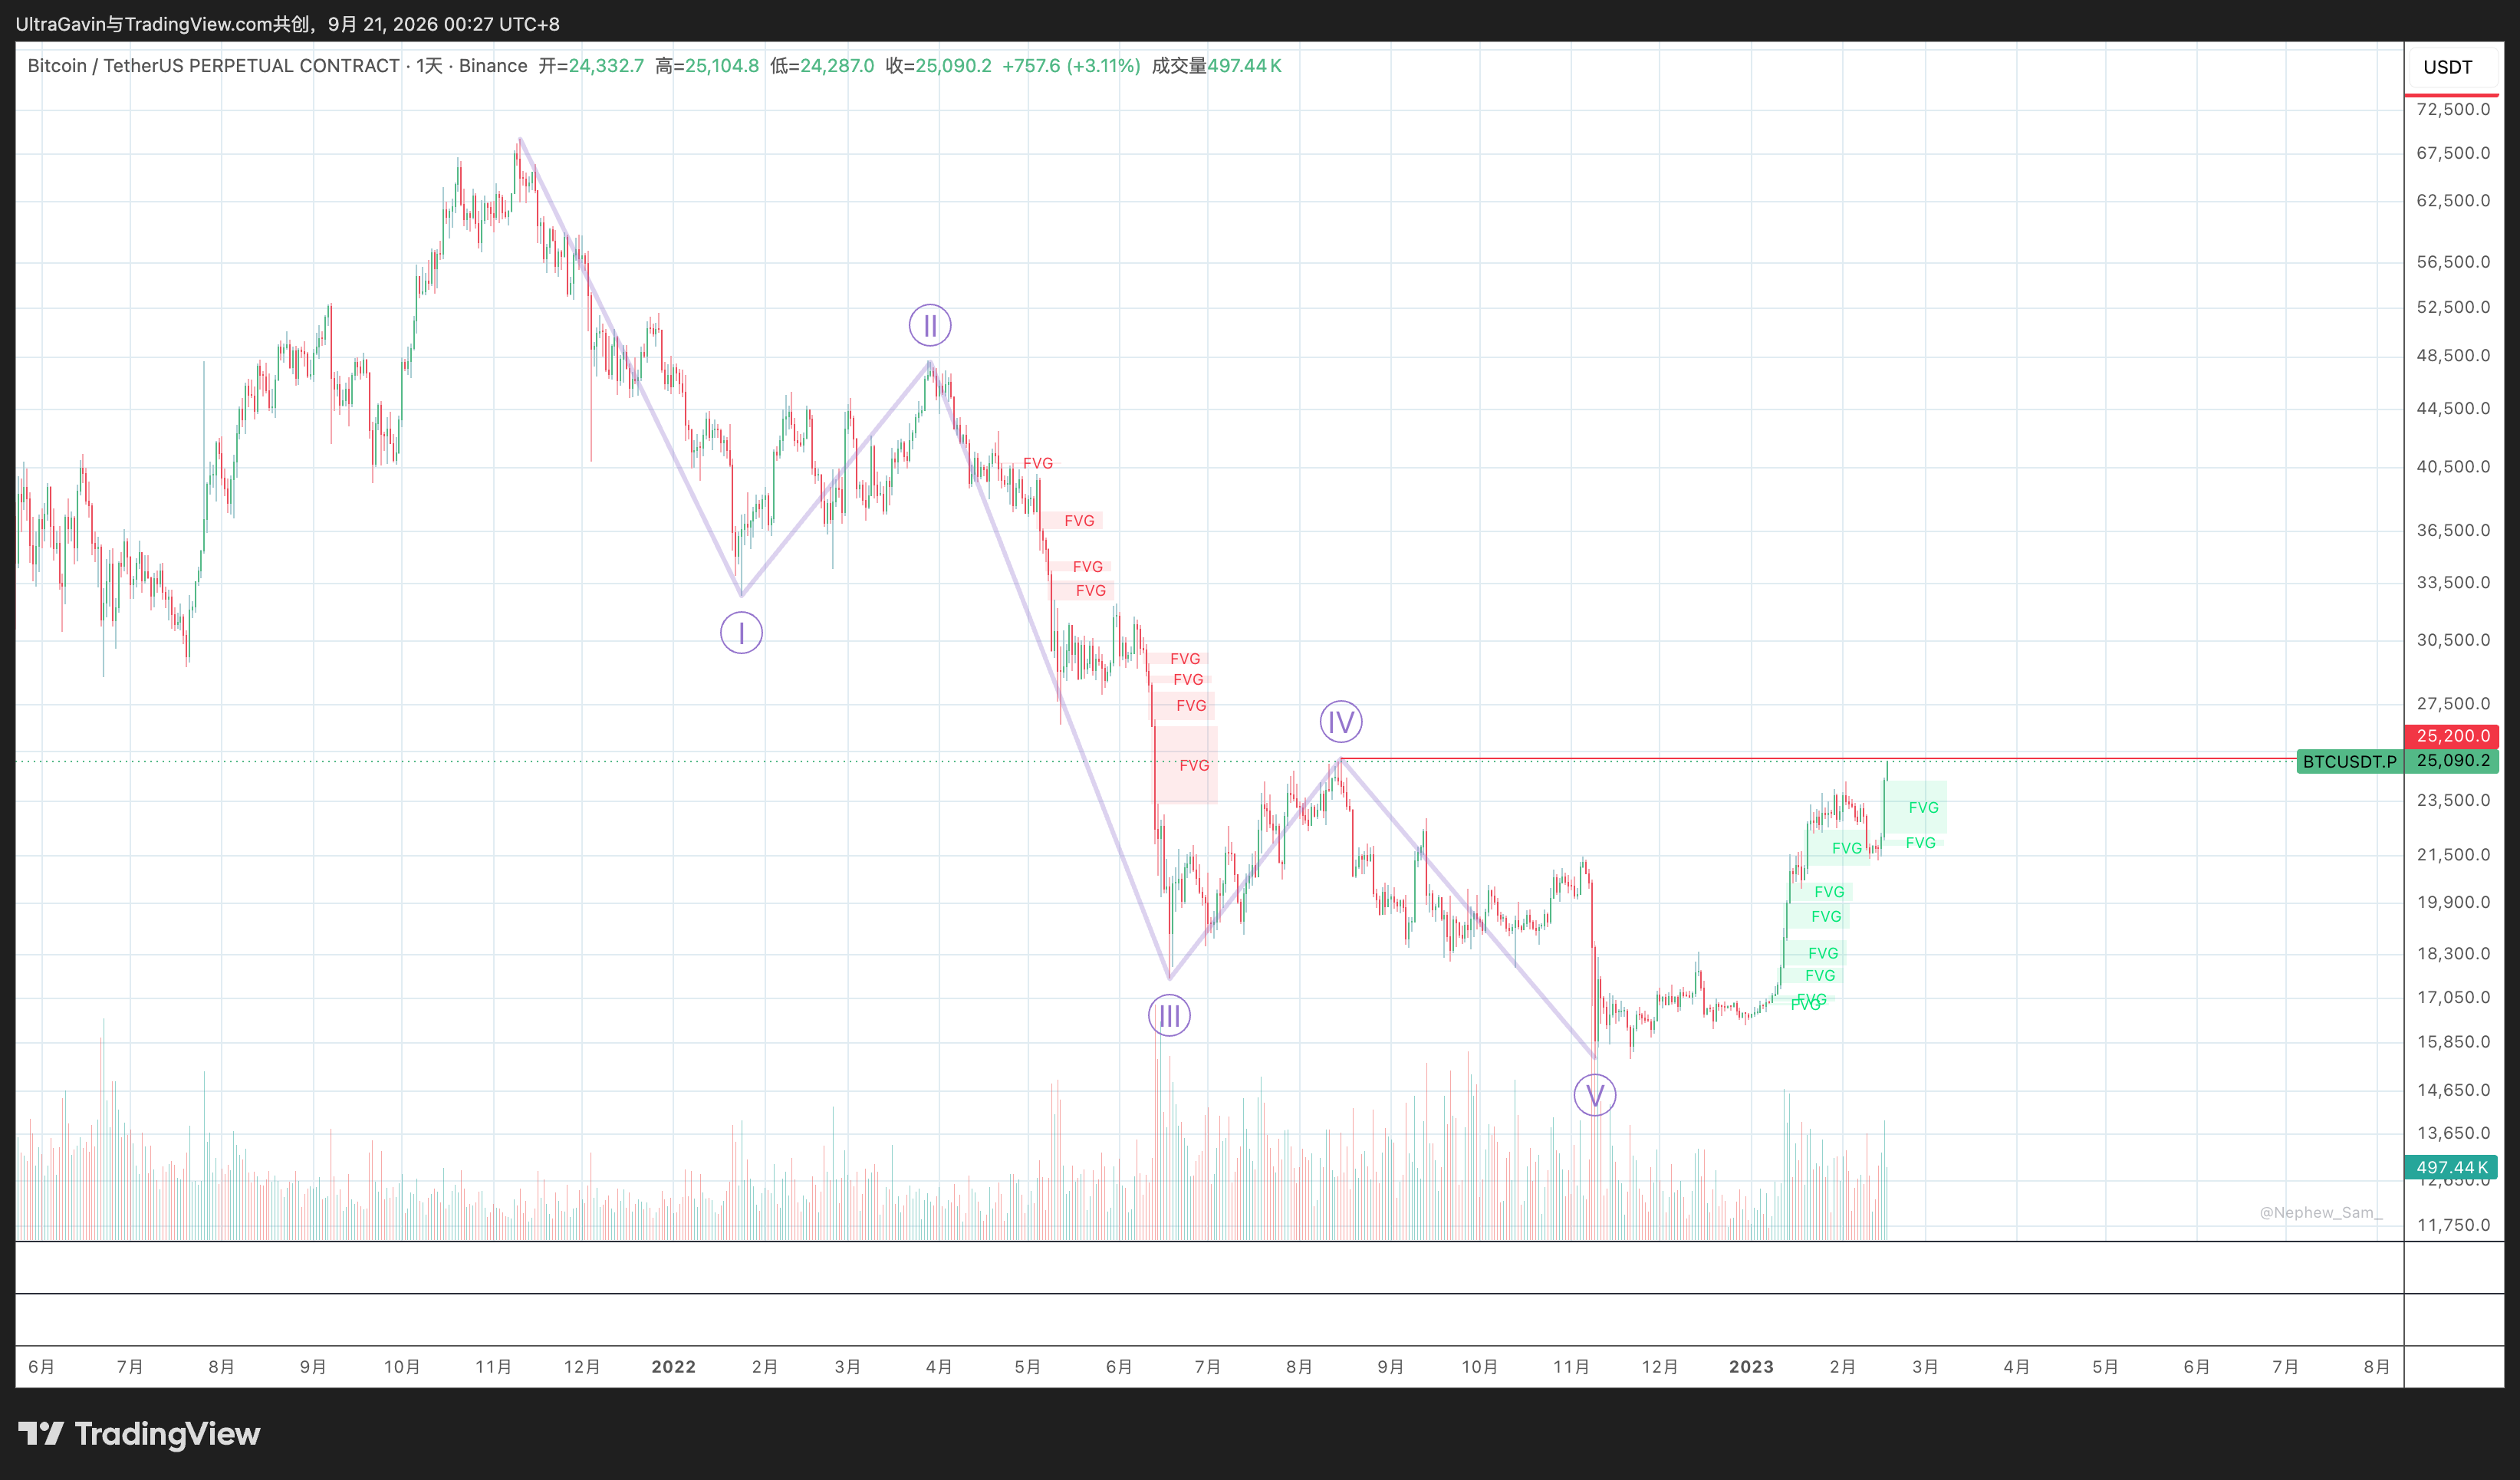
1、标准的下跌五浪,其中第五浪都是趋势衰竭浪。
2、五浪终点之后,再次跌破,二次测试。
3、随后价格进行一段时间的横向盘整。
4、价格逼空,迅速拉起。
更巧的在这里。
2022 年低点后的第一次大规模逼空,发生在 2023 年 1 月 12 日到 14 日,也就是低点后第 52 到 54 天,价格从 17,902 拉到 21,544,三天 +20%。
2026 年低点后的第一次大规模逼空,发生在 8 月 19 日到 21 日,也就是低点后第 49 到 51 天,价格从 64,131 拉到 79,555,三天 +24%。
时间差三天。幅度差 4 个百分点。
这个程度的吻合,已经不适合用巧合来解释了。它背后是同一套机制:主跌浪结束后,做空拥挤度累积到极值,第一波反弹靠空头回补点火,点火位置在低点后大约七周。
历史不会简单重复,但会押韵。而且这次押得有点太工整了。
3.2 三个不像的地方,不能刻舟求剑
我们不会只讲像的部分。分形分析最大的陷阱就是只找相似点,然后把自己骗进去。三个明确的不同:
第一,回撤深度完全不是一个量级。 2022 年那轮从 69,000 跌到 15,476,回撤 −77.6%。这一轮从 126,200 跌到 57,800,回撤 −54.2%。以历史经验看,−54% 对于比特币的周期底部是偏浅的。
第二,筹码转移的量级差 5 倍,如上文计算。2022 年底的那次换手,是真正意义上的一代持有者换血;这一轮不是。
第三,恐慌层与筹码层在 2026 年出现了明显背离,2022 年没有。
这个背离有两种解释,而且目前无法用价格和成交量本身区分:
解释 A:这一轮的分发本来就更分散。ETF交易和一级申赎、CME、场外大宗承接了一部分本该出现在 CEX 盘口的流动性,所以 CEX 换手率天然被压低,2026 年的底部不会长得像 2022 年。
解释 B:真正的周期级底部还没到。目前只完成了衍生品去杠杆,长期持有者的大规模换手尚未发生,后面还有一次更深的下跌。
A和B目前我们已经无法给出明确的概率,只能把两个解释都变成可执行的剧本,然后让价格告诉我们用哪一个。
这是下面两章的全部内容。
第四章 判决线:82,829
4.1 这条线的身份
先把这个区间是怎么来的讲清楚。它不是画出来的,是三个独立框架撞在一起撞出来的。
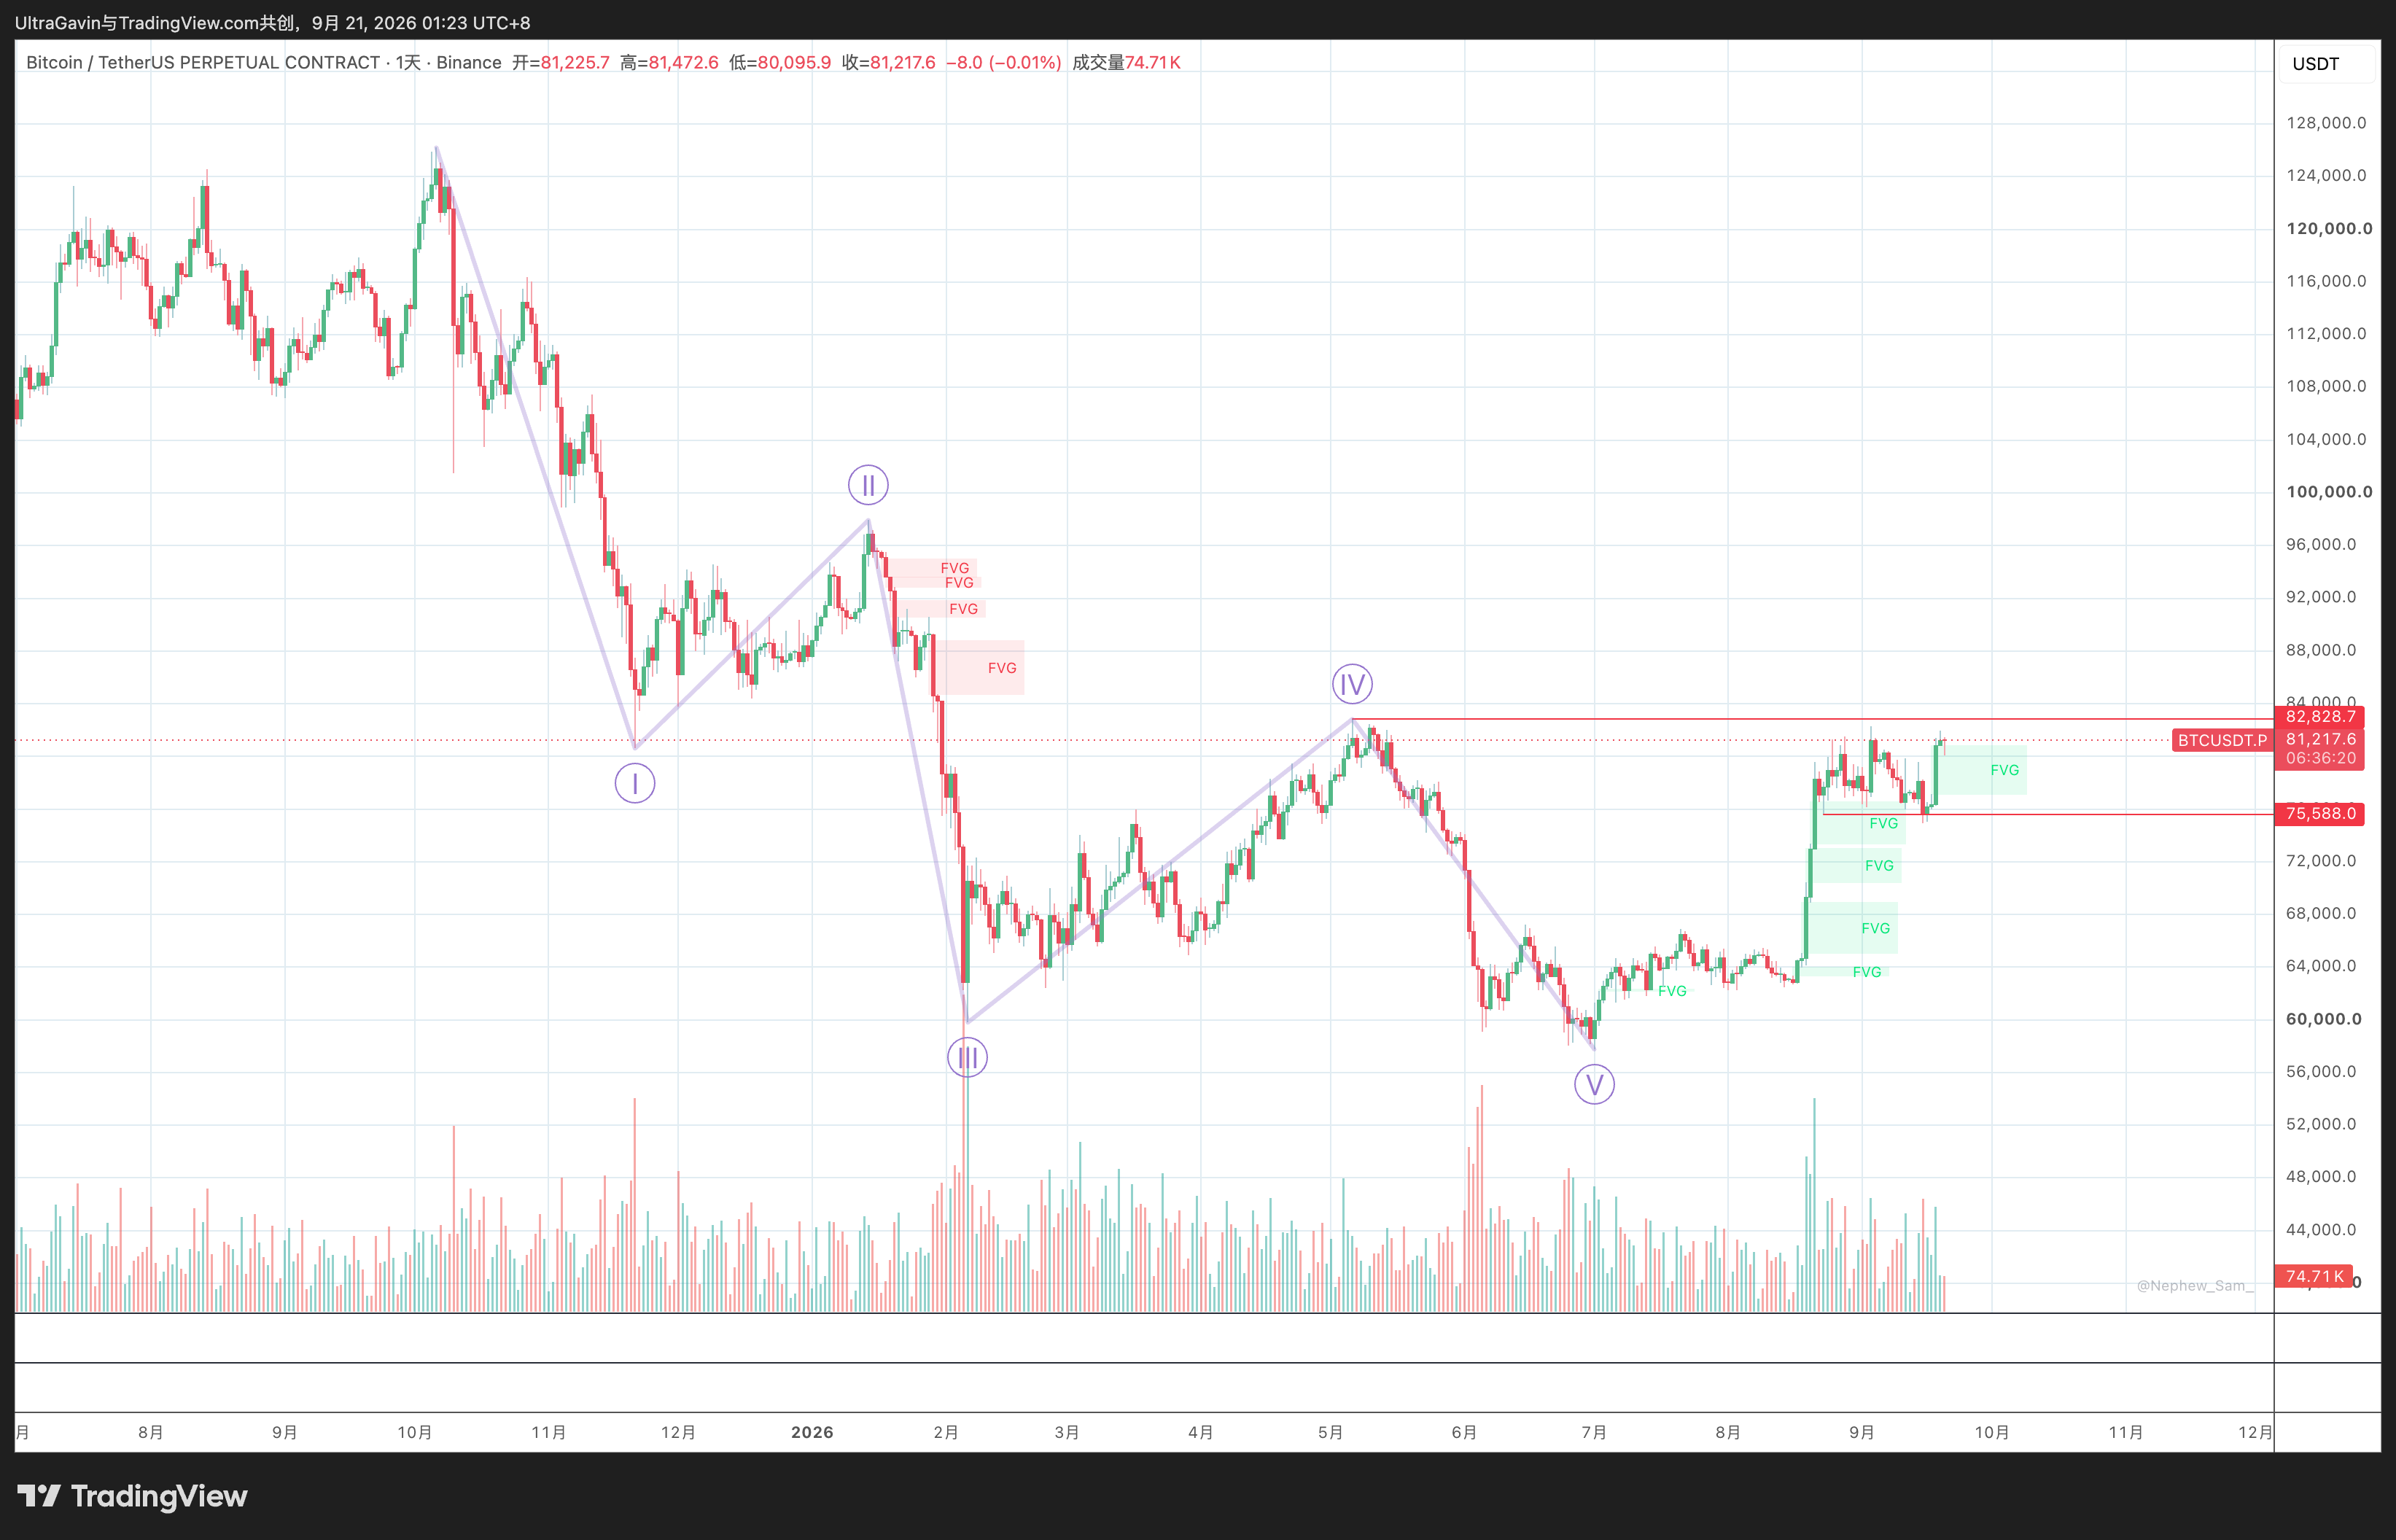
82829 是 2026 年 5 月 6 日的日线最高价,也就是我们自己在浪型里标注的四浪高点(我们之前用的数字是 82,811,来自bybit,是同一个位置)。5 月 10 日的 82,460 是它的二次确认。一旦比特币价格触及这个高点,则会形成更高的高点,破坏了大时间周期的下跌趋势。
现在市场走到了门口。
4.2 9 月 3 日的 82,283 已经是一次预演
9 月 3 日那根日线最高打到 82,300,距 82,850 只差 0.66%,精确地落进了我们 9 月 2 日 研报Plan B 写的“82,000–82,900 做空区”。
那笔交易在框架上是对的,触发了,就该执行。之后价格确实回落到 9 月 17 日的 76,417。
但接下来两天,9 月 18 日一根5.9% 的大阳线直接吞掉了整个回落段,9 月 19 日最高 81,934。
市场跌破 8 月23 日的低点后收回,在十四天内第三次贴近 82,829。
在威科夫的语言里,这个位置只有两种可能:Phase C 的最后一次 LPSY 或者Phase D 的 SOS 突破前奏。
两者的分界,就是 82,829。
4.3 没被回补的缺口
8 月 19 日到 21 日那三根逼空 K 线,留下了一个标准的三根 K 线看涨公允价值缺口。这个 FVG 到现在没有被回补。
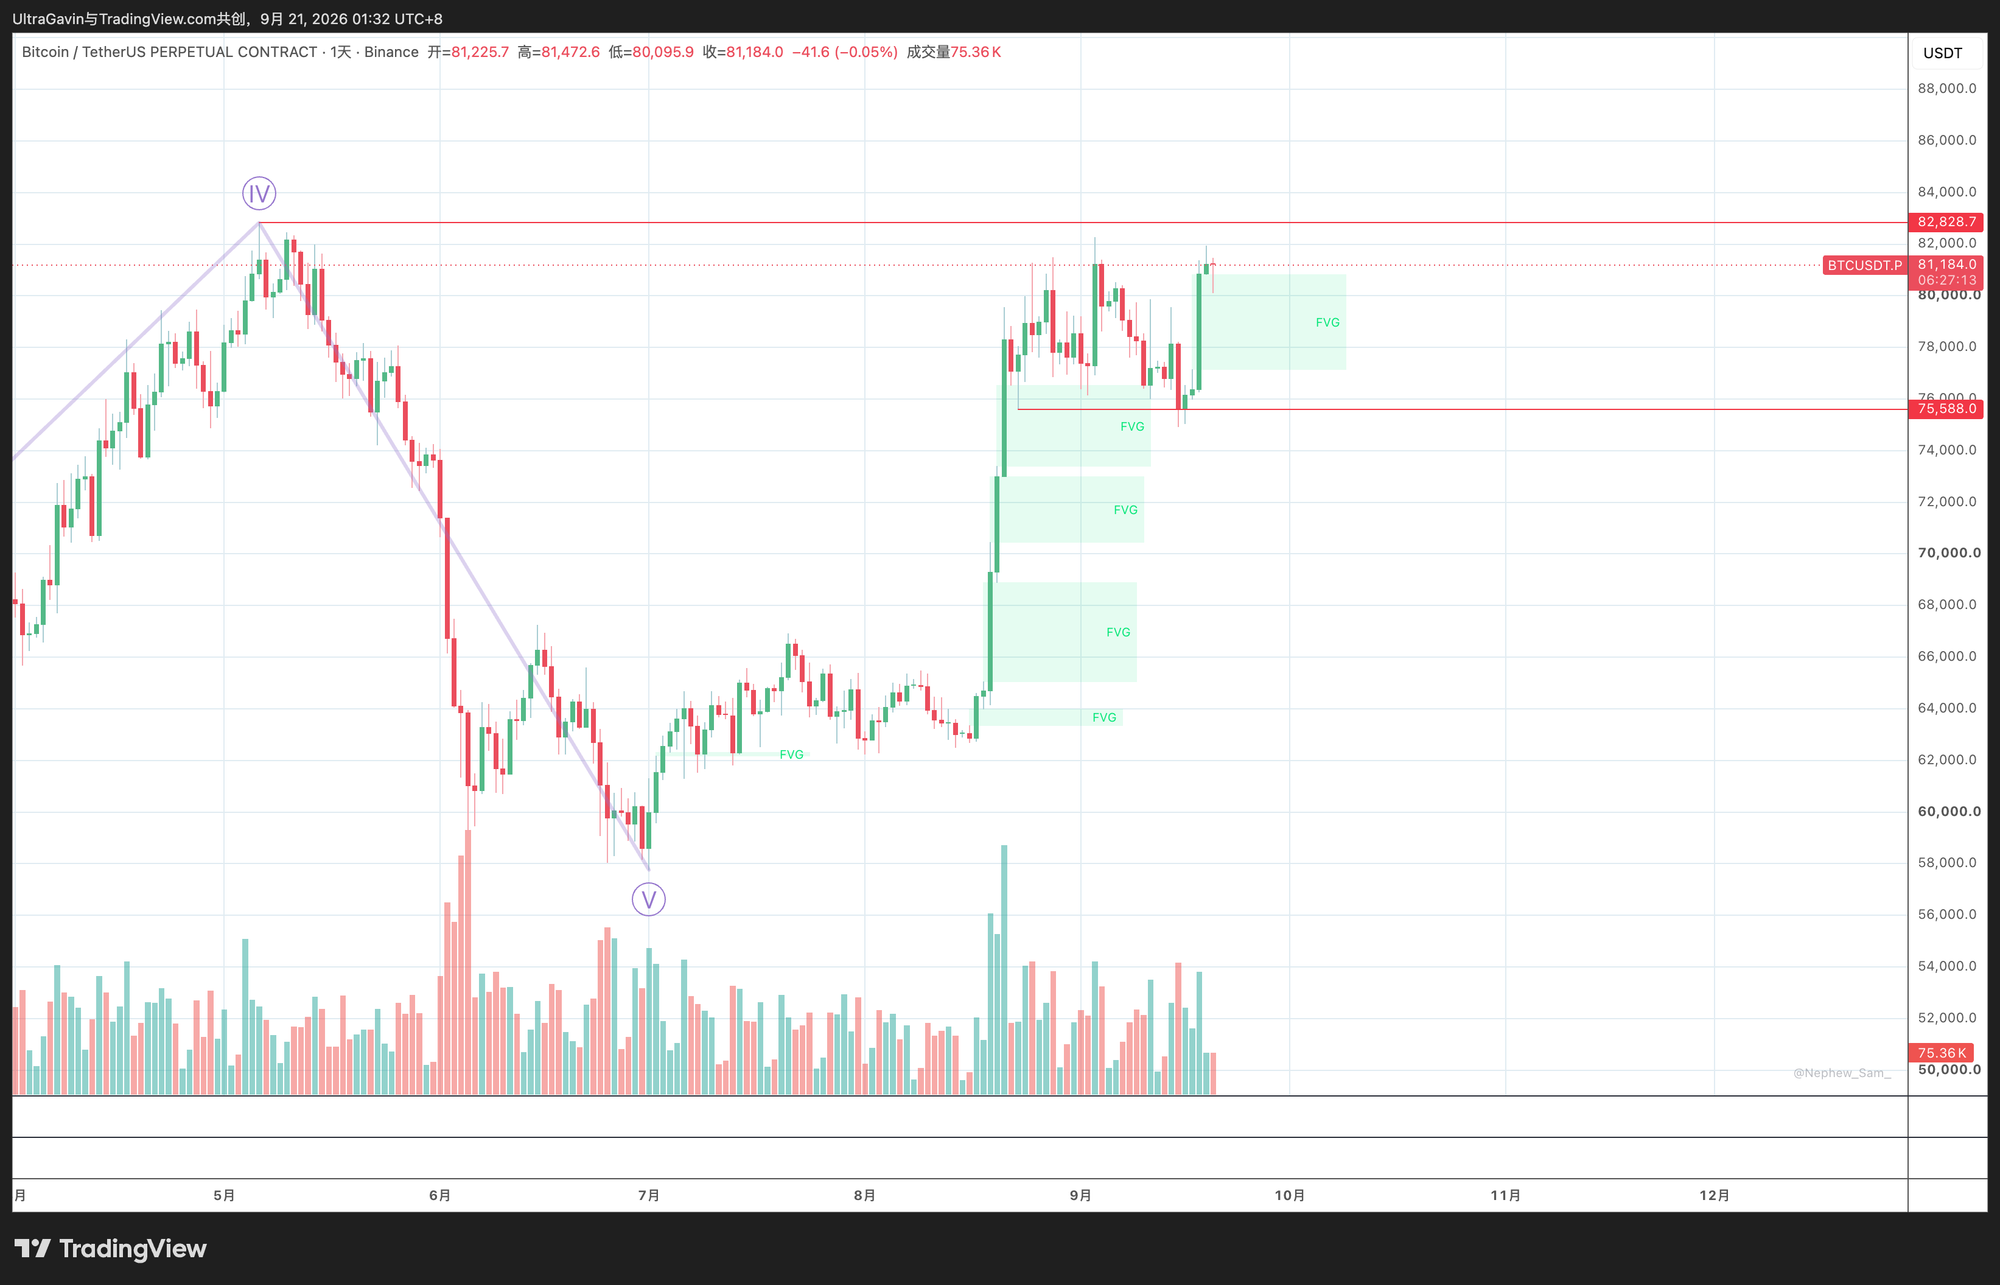
所以看空那一方的完整剧本是清晰的:判决线三次冲不破 → 失败的突破 → 回落回补 70,000–73,027 → 跌破 57,800 → 奔向 52,757 与 50,000。
这个剧本暂时没有被证伪,它只是需要一个触发器。
第五章 未来三个月的双轨框架
这才是这篇研报真正的目的。
接下来三个月的核心不是“预测对”,而是建立一个状态机:状态由价格结构触发,不由观点触发。 观点可以错,价格不会说假话。
5.1 三个状态,两条轨道
把未来三个月的所有行情,压缩成三个互斥状态:
状态 0 :未定区(当前所处)
- 定义:价格在 75,550 与 83,930 之间
- 特征:判决线未破,死刑线未破,多空都有可能
- 这是最贵的状态,因为它最容易让人反复交易然后两头挨打
状态 A : 牛回确认(轨道 A)
- 触发:K线刺破 82,829
- 含义:大级别趋势框架转变,2025 年 10 月以来的熊市结束
- 主基调:做多为主,假突破做空为辅
状态 B :熊市延续(轨道 B)
- 触发:K线未刺破 82,829,价格顺势下跌跌破 70,000
- 含义:82,829 三次冲击失败,构成大型 LPSY
- 主基调:顺势做空,回踩位(70,000)降杠杆观察
5.2 轨道 A:前高摸到之后怎么交易
一旦K线刺破 82,829,整个交易框架要换掉。
第一原则:牛市里做多是主仓,做空只能是战术仓。 这是绝大多数牛市空头亏钱的地方,他们在趋势转向后继续用做空的思维做交易,把每一次上涨当成诱多,结果在牛市里被反复绞杀。我们刚刚亲身经历了这个错误的开端,不要在牛市里再上演。
第二原则:回踩做多才是主仓入场。 健康回踩,目标位是70,500到 73,266这条带子(0.382-0.5回撤位)。
第三原则:假突破顺势做空,但只是阶段性的。 假突破做空是一笔交易,不是立场。
5.3 轨道 B:前高摸不到怎么交易
日线收盘跌破 70,000,熊市剧本重新生效。
两个目标价,是空头必须主动减仓的:
- 70,000–73,027 的 FVG:这是磁铁,也是陷阱。缺口回补完成的那一刻,空头的第一波技术目标就兑现了。到这里必须减仓,然后观察三根日线。如果缺口回补后迅速收回并站上 73,942,那大概率是诱空,轨道 B 作废,回到状态 0 重新评估。
- 57,800 :一旦顺势跌破70,000,下一目标就是前低,是所有止损单堆积的地方。
第六章 当下部署
当前价格 81,250,距判决线下沿 82,829 仅 2%。
6.1 概率重估
9 月 2 日我们给的是 70 / 20 / 10:70% 继续下跌、20% 上测 82.8k、10% 牛市启动。
基于本篇的全部论述,我们把它改成 50 / 30 / 20。
- 50%:刺破82,829,轨道 A 启动
- 30%:判决线拒绝,轨道 B 启动
- 20%:继续在 75,550–82,829 之间震荡,状态 0 延续
把看空的主概率从 70% 下调到 30%,是这篇研报最实质的动作。不是因为价格涨了所以改观点,主要是因为“这一轮投降不够”这个论据的强度,比我们原来以为的弱得多。
结语
这篇的真正结论不是“转多”,而是从今天起,我们不再用观点管理仓位,而是用状态机管理仓位。 82,829,会在未来几周之内替我们做出决定。它往上,我们就在牛市里做多,假突破偶尔做空;它往下,我们就在熊市里做空,回踩位降杠杆停下来观察。两本剧本都写好了,让市场来帮我们选。
至于错过的熊底,真正的周期,长度是以年计的。假如57,800真的是底,下一个周期顶,路还长得很。一个底部只是一次交易机会,而一个正确的框架可以抓住接下来三年的每一次交易机会。
错过底部不致命,框架不切换才致命。
市场千变万化,唯有结构永恒,继续观察。
免责声明
本报告由 Origin Research 撰写,仅供会员内部交流与学习使用。报告中的所有观点、分析、预测均基于 Origin Research 的独立研究框架,不构成任何投资建议。
加密货币市场存在极高风险,价格波动剧烈,杠杆交易可能导致本金全部损失。读者应根据自身风险承受能力独立决策,并对投资结果自负其责。
Origin Research 及其撰写人不对任何因使用本报告内容而产生的直接或间接损失承担责任。
数据说明:本篇全部市场数据取自 CoinGlass API v4 日频原始数据,区间 2021 年 11 月 1 日至 2026 年 9 月 19 日。现货口径为 Binance / Coinbase / OKX / Bybit / Bitfinex / Kraken 六家恒定面板;合约口径为七家交易所九个恒定合约面板。ETF 持仓取自 CoinGlass ETF 接口逐日持仓记录。已知偏差:币安自 2021 年 4 月起对强平推送限流为每秒一条,强平类指标绝对值系统性偏低,仅作辅助验证。