


1. 为什么我们坚定看空
站在2026年1月27日的时间节点上,无论是空头还是多头都感受到一种不寻常的折磨。比特币在周末短暂跌破前低后又收回, 有人认为是假跌破有人认为是趋势确认。市场情绪在“牛市回调”与“熊市开启”之间摇摆不定。 Origin Research 认为,比特币目前并非筑底蓄势,而是一场精密策划的、教科书级别的机构派发。
如果市场给你一种“跌不动了”的错觉,那往往是它最危险的时刻。当前的盘面结构,与 2022 年 4 月Luna 崩盘前夕的走势呈现出惊人的分形一致性。这不仅是K线形态的巧合,更是因为底层流动性逻辑的一致性复现。
我们的核心论点非常明确,同时对多头来说有点残酷:目前的震荡是“电梯式下跌”前的最后停靠层。主力资金正在利用不理性散户/机构的抄底心理,在箱体内部制造反弹假象,通过流动性猎杀完成最后的换手。
我们将通过历史复盘、Wyckoff派发、均线死叉、ENA下跌螺旋风险等四个方面来论述我们为什么极度看空。
2. 市场结构复盘:重演2022
在金融市场中,历史不会简单的重复,但会押韵。这是因为驱动市场的核心要素——恐惧、贪婪以及杠杆周期的演变从未改变。当我们把 2022 年 4 月的 BTC 走势图与 2026 年 1 月的当前走势图进行重叠分析时,会发现走势惊人的相似。
2.1 K线图的微观比对
现在的 BTC 价格行为不是随意画线,而是处于一个高度结构化的威科夫派发形态中,我们先来分析下 2022 年的崩盘前夕的K线。
2.1.1 2022年的诱多陷阱结构
回看2022 年初,比特币在经历了 2021 年底的历史高点(69k)后,进入了长达数月的震荡下行。在 2022 年 3 月底至 4 月初,市场曾出现过一次极具欺骗性的反弹(图1中的蓝色MA线反抽)。当时,价格一度站上 48k,市场充斥着“双底形成”、“牛市回归”的乐观情绪。然而,从机构视角来看,那是一次经典的LPSY最后供应点测试。
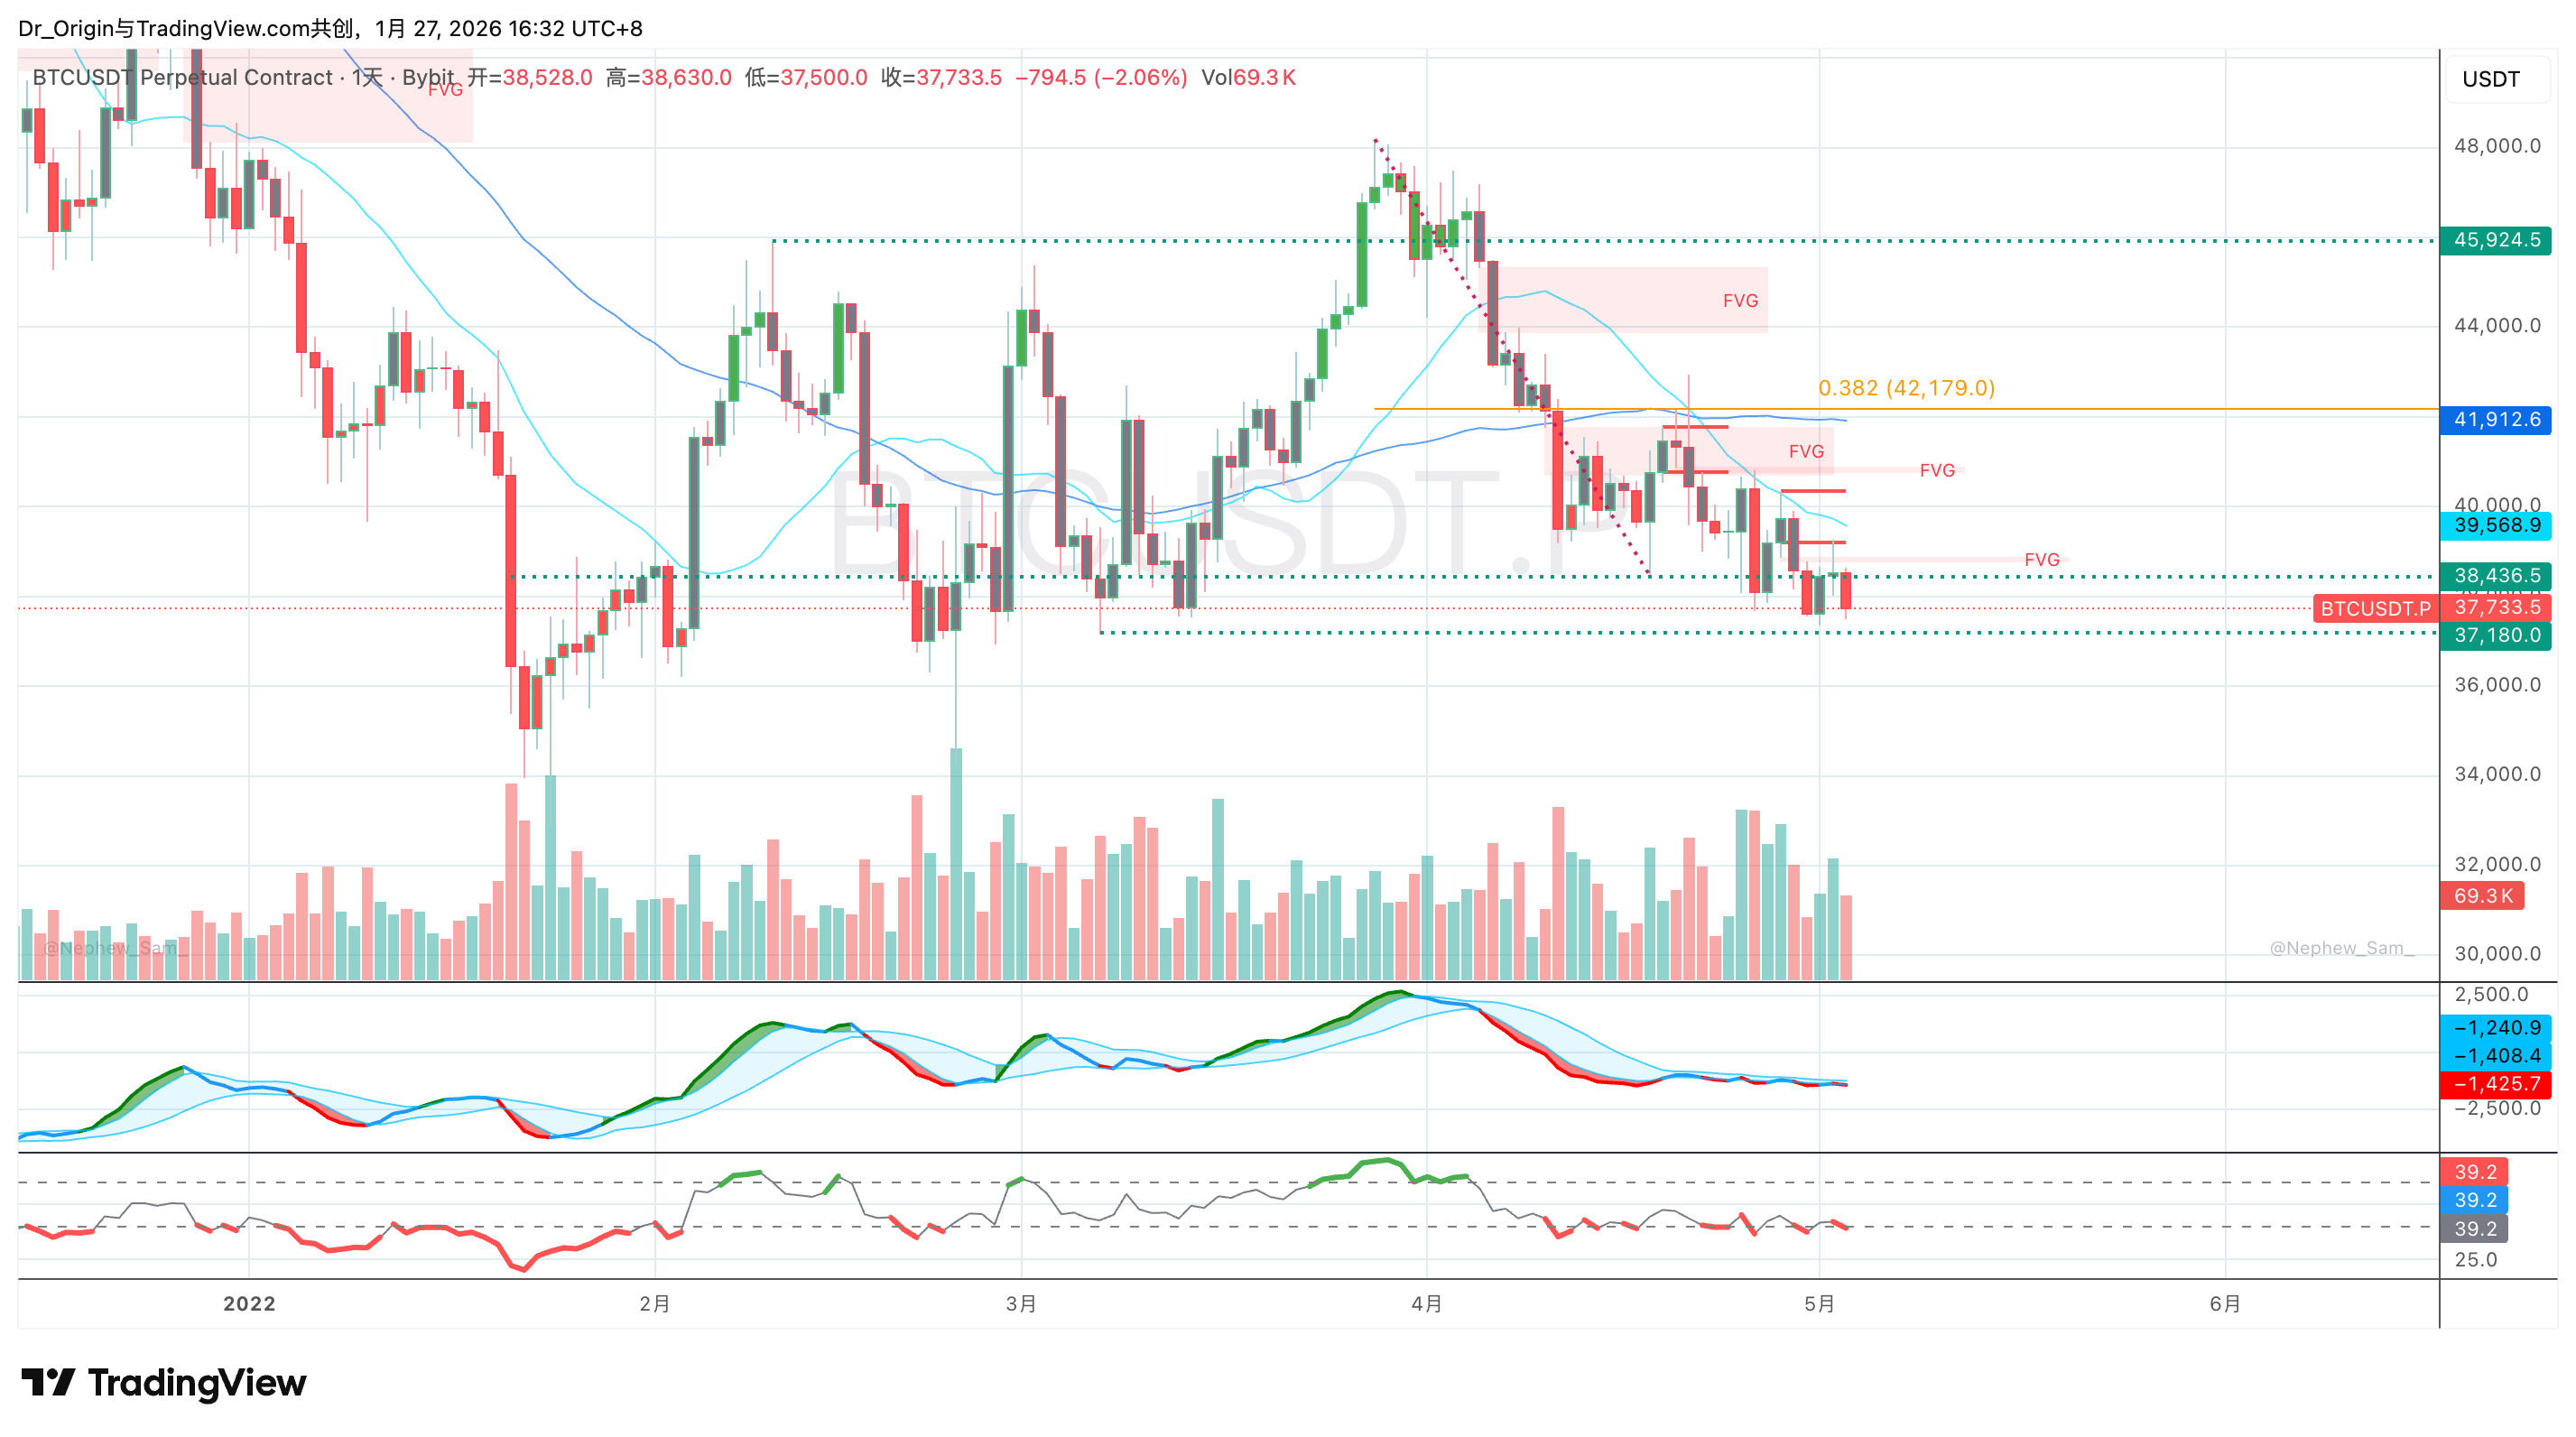
主力资金在该位置并未进行买入,而是利用反弹带来的流动性,大量平仓多头并反手建立空单。随后,价格跌破了 37k 的关键盘整区,引发了连锁抛售瀑布,最终导致 Terra 崩盘,比特币跌至17k。
2.1.2 2026年的镜像复刻
将视线拉回 2026 年 1 月。比特币在触及98k 附近后受阻回落,目前在 88k - 90k之间震荡。这与 2022 年 39k-42k 的震荡区间在结构上完全相同:
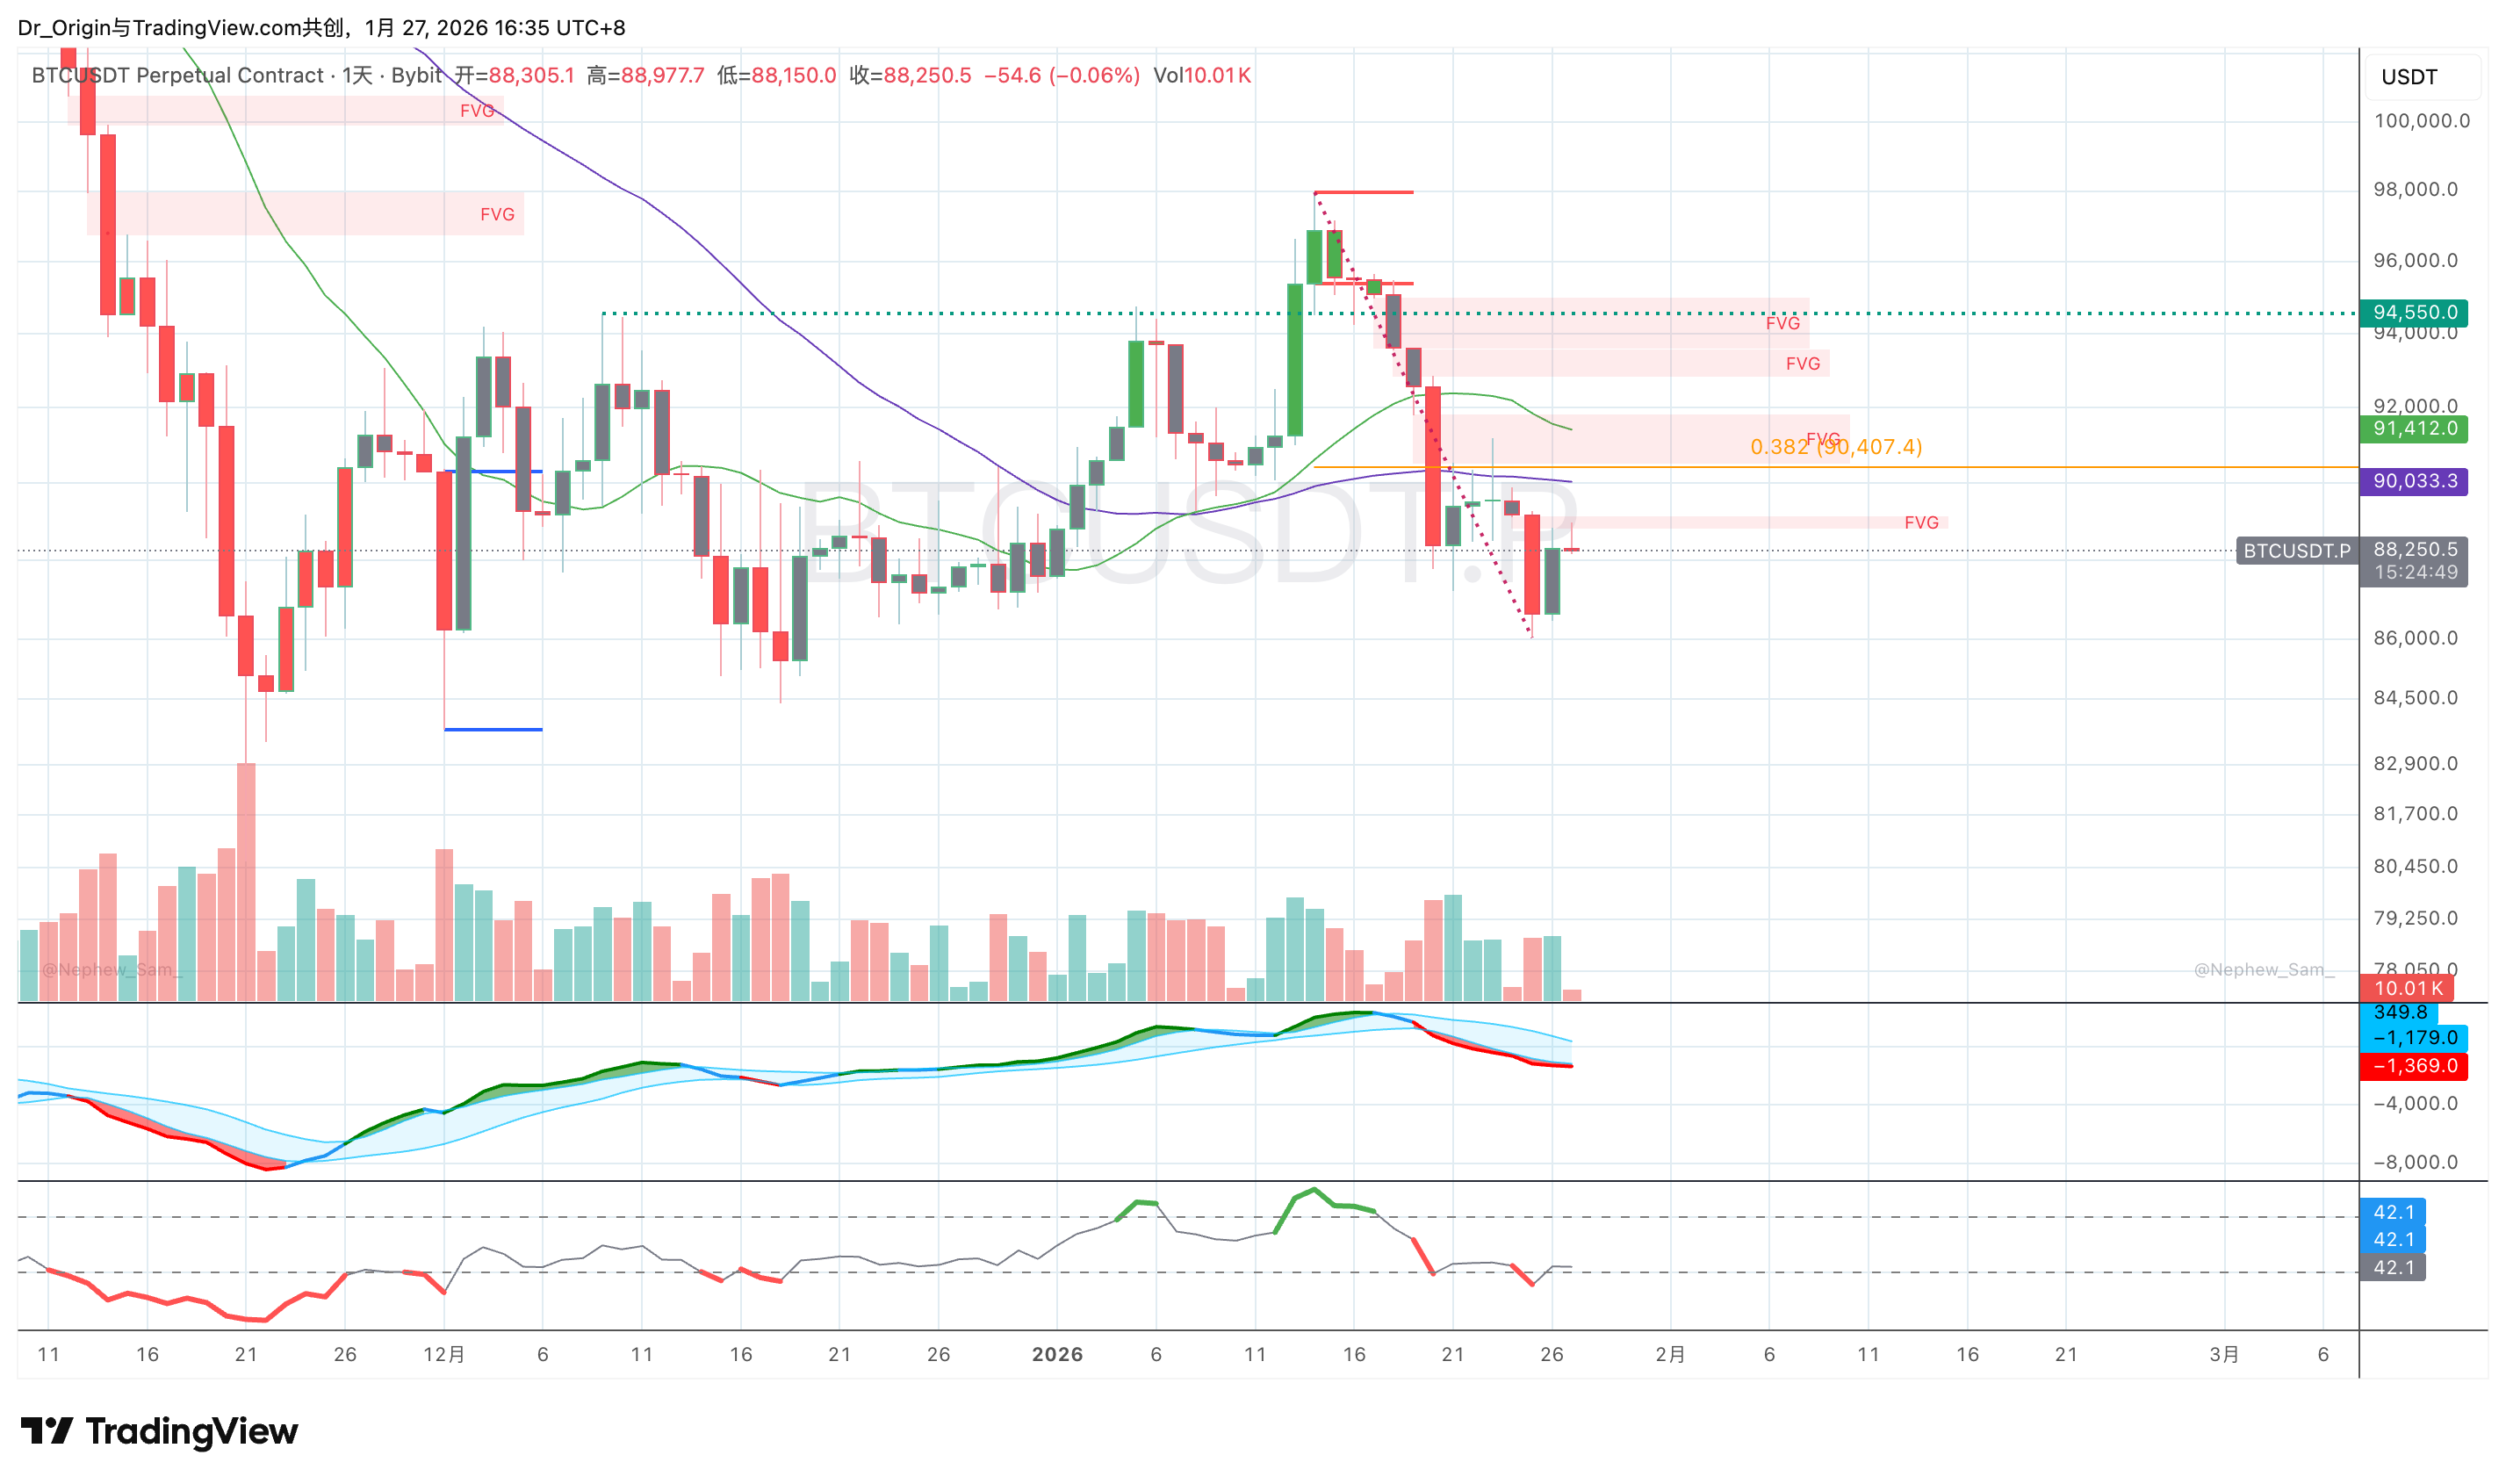
- 高点逐渐降低: 尽管盘中有数次插针反弹,但每一次反弹的高点都低于前次,表明多头动能正在被系统性地通过限价卖单消耗。
- 支撑的脆弱性: 2026年 86 - 88k 的区域,对应了2022年 39k 的支撑位。这个位置被测试的次数越多,支撑力度越弱。散户倾向于认为支撑位测试了这么多次没破,说明很稳,而机构交易员深知支撑位就像冰层,踩的人多了,最终一定会塌陷。在以往的多数情况下,多次测试的支持和阻力是要破掉的。
- 反抽确认: 2026年的走势中,价格在跌破短期均线后,多次尝试回补上方的 FVG,但是令人意外的是即便是回补也非常乏力。我们的用户应该本能的知道,这种回补FVG的行为并非趋势反转,而是为了填充流动性缺口。
2.2 威科夫派发
根据威科夫理论,当前行情所处阶段是 Phase D 的前奏阶段。
| 威科夫阶段 | 特征描述 | 2022年对应时点 | 2026年当前状态 |
| Phase A | 上升趋势停止,出现初步供应(PSY)和抛售高潮(BC)。 | 2021年11月-12月 | 2025年Q4的高位滞涨与初次下跌。 |
| Phase B | 建立原因。多空博弈,主力在震荡中悄悄出货。 | 2022年1月-3月 | 2025年末至2026年初的高位箱体震荡。 |
| Phase C | 测试(The Test)。 最后的诱多,通过假突破(UTAD)测试上方需求。 | 2022年3月底的48k反弹 | 94K-98K的假突破。 |
| Phase D | 供应主导。价格跌破支撑,确认派发完成,即将进入Markdown。 | 2022年5月LUNA崩盘 | 即将发生。 一旦有效跌破86.5k,即确认进入此阶段。 |
| Phase E | 价格崩塌,恐慌性抛售,寻找新的平衡。 | 2022年6月-11月 | 目标区域: 50k-60k区间。 |
目前,主力资金正在制造一种“市场在吸收抛压”的假象,实际上是在将最后的高位筹码派发给相信超级周期叙事的散户和机构。
这种结构崩坏一般是隐蔽的,在价格暴跌之前,甚至可能有某种宏观层面的利好预期或利空出尽,以此来麻痹大众。
3. 技术面:均线死叉与即将死叉
对于趋势交易者来说,移动平均线是一个简单却有效的指标。当短期成本低于长期成本时,意味着市场进入了亏损持有阶段,抛压将随着时间的推移而增长。
3.1 均线死叉的信号确认
比特币的周线级别均线已经死叉,日线级别均线即将死叉,正在发出最后的离场信号。
“下文包含高价值 Alpha 交易机会,仅面向核心会员开放。为防止策略拥挤导致 Alpha 衰减,切勿对外传播。”
- 信号: 周线级别的MA50已经下穿MA200,熊市已经得到确认。日线级别的MA50即将下穿MA200。
- 历史回顾: 均线死叉是一种滞后性指标,在具体交易中作用不大。但在比特币过去十多年的历史里,它对结构性熊市的确认具有极大的准确行。
- 2014年8月: 死叉后直接下跌,跌幅达 70%。
- 2018年7月: 死叉,经过回抽确认,跌幅达 53%。
- 2022年3月: 死叉,经过回抽确认,跌幅达 68%。
- 2026年1月: 最近的一次周线级别死叉发生在1月12-1月19日之间 。(1月12日那一周的98k假突破或许正是周线死叉时的回抽确认。)
目前 BTC 价格在 88k 附近,这正处于周线死叉发生后的回抽确认区域。日线级别MA50正在下压,构成了上方阻力。根据均线看,即便发生反抽,价格恐怕也不能站稳90.5k。
4. 本轮行情的灰犀牛:USDe 的螺旋下跌风险与流动性踩踏
在进行技术面分析的同时,我们也一直尝试在基本面上找到类似2022年的情景。Ethena(ENA),是我们长期监控的一个代币,我们在去年ETH上涨时做多ENA赚了四倍,并且写过一篇深度研报,分析ENA的底层逻辑。现在在熊市里,我们面临的是比 2022年LUNA 更隐藏的系统性风险——USDe 的负费率螺旋。
4.1 ENA:不是庞氏骗局,但同样高度危险
Ethena 的 USDe 和 Terra (UST) 不一样,不是由空气算法支撑,它的底层资产由1:1的“现货多头”和“合约空头”组成,以此实现 Delta 中性。它的收益率主要来源于两部分:
- 现货质押收益:比如 stETH 的3%左右的收益。
- 资金费率: 在市场上行期,做空时,多头支付给空头的费用 。
在 2024年- 2025 年的牛市中,资金费率长期为正,USDe 年化收益高达 20%-60% ,吸引了超过100亿美元的资金涌入,使Ethena协议成为市场重要的流动性来源之一。
4.2 死亡螺旋的触发点:负费率环境
但是 ENA的机制在熊市或深跌行情中存在一个巨大的Bug:当资金费率深度转负时,收益将转变为成本。
结合我们对技术面的看空判断,一旦 BTC 和 ETH 的价格确认下行趋势:
- 空头拥挤: 交易员为了对冲风险或投机做空,会导致永续合约的空头头寸激增。
- 费率转负: 资金费率将转为负值,此时,Ethena 作为巨大的空头持有者,不再是收取费率,而是必须支付费率来维持仓位 。
- 收益归零甚至亏损: USDe 的持有收益将迅速下降,甚至变成持有成本。在 2026 年的深度回调中,这种缩水将是指数级的。
一旦 USDe 出现大规模赎回,将触发连锁反应,形成流动性黑洞:
1、赎回潮。 投资者发现持有 USDe 不仅没利息还要亏钱,纷纷赎回 USDe 换回 USDT 或法币。
2、被迫平仓。 Ethena 协议为了应对赎回,必须在现货市场抛售 stETH 和 BTC,在合约市场买入平仓。
3、现货踩踏。 在流动性枯竭的熊市中,持续抛售数十亿美元的现货 stETH 和 BTC,将导致现货价格剧烈崩盘。
4、负反馈闭环。 现货价格下跌、市场更加看空、更多人做空、费率更负、Ethena 亏损加剧、更多赎回、更多现货抛压。
这是可预见的流动性踩踏风险。 与 LUNA 归零不同,USDe 会成为市场下跌的加速器。
5. 交易策略
基于上述对历史回顾、Wyckoff派发、均线死叉及 USDe 系统性风险的详尽分析,Origin Research 团队对后市维持“极度看空”的判断。
我们不仅要看对方向,更要精准执行。在震荡市中,最容易犯的错误就是过早入场或被噪音震出局。
核心原则: 摒弃多头思维,逢高做空,关注结构性破坏点。
牢牢拿住空单,不要被 4 小时级别的插针和反弹干扰,现在的市场噪音极大。市场上会有关于超级周期等各种各样的传言,这些都是以此来诱骗最后多头进场的诱饵。只要技术结构没有被破坏,所有的上涨都是卖出/做空的机会。
交易中最难的不是看对方向,而是在震荡期守住逻辑。现在的盘整是为了让不坚定的人下车,并诱骗最后的多头进场接盘。
从威科夫的派发结构,到均线系统的死亡交叉,再到 Ethena 背后潜藏的流动性危机,所有的指标都指向同一个方向:下跌。2022 年的历史或许正在以一种惊人的精度重演。
免责声明:
本研报所载信息和观点仅代表Origin Research分析团队的判断,截至目前被认为是可靠的,但不保证其准确性或完整性。加密货币市场属于高风险投资领域,价格波动剧烈,且包含杠杆风险。本报告不构成直接的投资建议、财务建议或交易邀请。投资者应根据自身风险承受能力独立做出投资决策,并严格执行止损策略。Origin Research不对因使用本报告内容而导致的任何直接或间接损失承担责任。